猜你想问
浆纸布局深化如何影响公司盈利能力?
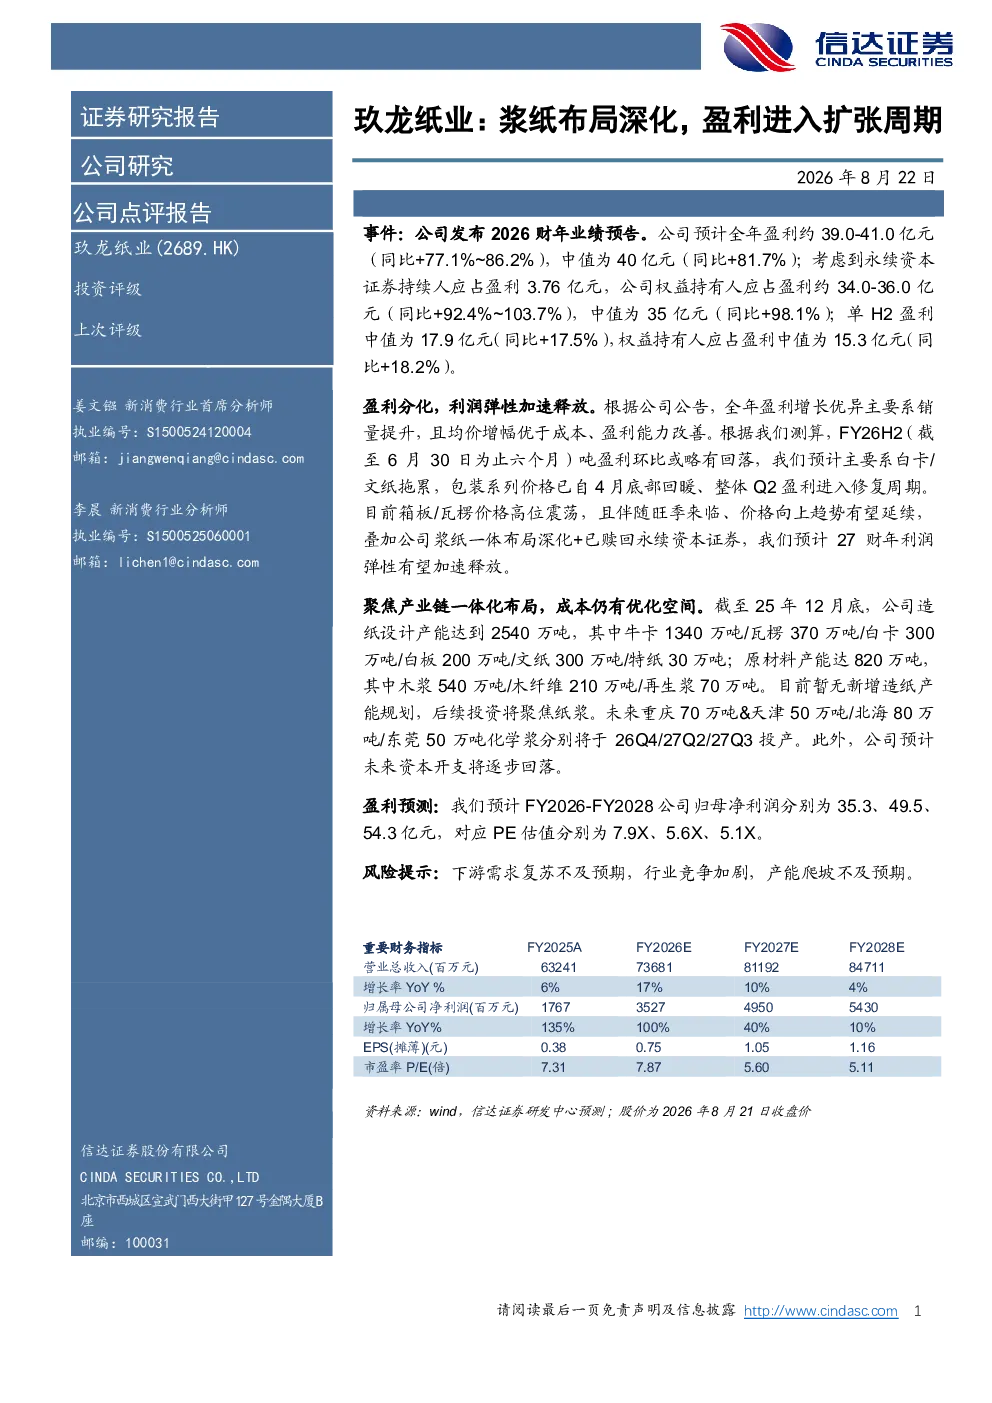
公司盈利增长主要得益于销量提升及均价增幅优于成本,盈利能力改善。包装系列价格自4月底部回暖,整体Q2盈利进入修复周期。浆纸一体布局深化及已赎回永续资本证券,预计27财年利润弹性有望加速释放。目前箱板/瓦楞价格高位震荡,旺季来临推动价格向上趋势,进一步支撑盈利增长。
轻工制造行业未来发展趋势如何?
造纸行业未来发展趋势聚焦于纸浆产能扩张。公司后续投资将聚焦纸浆,未来重庆、天津、北海、东莞化学浆项目将逐步投产,提升浆纸一体化布局。行业整体产能暂无新增规划,纸浆产能稀缺性提升将支撑行业价格水平。资本开支预计逐步回落,行业进入稳健发展期。
本报告重点分析了哪些方面?
本报告重点分析了公司盈利能力改善情况、浆纸一体化战略布局及未来产能扩张计划。报告指出公司吨盈利环比或略有回落,但包装系列价格回暖带动整体盈利修复。未来化学浆产能投产将提升公司成本控制能力,利润弹性有望加速释放。同时,报告也分析了公司资本开支计划及未来盈利预测。
当前造纸市场现状如何判断?
当前造纸市场呈现箱板/瓦楞价格高位震荡态势,旺季来临推动价格向上趋势。白卡/文纸价格受需求拖累略有回落,但包装系列价格已进入修复周期。行业整体产能稳定,纸浆产能稀缺性提升支撑行业价格水平。公司浆纸一体化布局深化将增强市场竞争力,未来盈利增长可期。
本报告提示了哪些风险?
本报告提示了下游需求复苏不及预期、行业竞争加剧、产能爬坡不及预期等风险。下游需求恢复情况将直接影响公司销量及价格水平,行业竞争加剧可能导致价格战,产能爬坡不及预期则可能影响公司盈利兑现能力。投资者需关注这些风险因素对公司业绩的影响。
你可能感兴趣
信达消费-点评 玖龙纸业 浆纸布局深化 盈利进入扩张周期
未知机构2026-08-20
新建文化纸项目,扩张老挝产能,深化布局林浆纸一体化
轻工制造上海证券2019-07-18
底部盈利显韧性,林浆纸布局持续深化
轻工制造华安证券2022-10-31
信达消费-点评 玖龙纸业浆纸布局深化 盈利进
未知机构2026-08-20
盈利环比改善,产能稳步扩张,林浆纸布局持续完善
轻工制造信达证券2025-05-04
盈利预期迎来修复,看好长期扩张与浆纸一体化布局
东兴证券2023-03-31
国信轻工 仙鹤股份深度报告解读-产能扩张加速 浆纸一体深化
未知机构2026-08-14
仙鹤股份(603733.SH)产能扩张加速浆纸一体深化
国信证券2026-08-11
2022Q3业绩点评:提价后盈利有望修复,南宁项目深化林浆纸一体化战略
东吴证券2022-11-03
2024年中报点评:经营表现稳健,林浆纸一体化布局深化
轻工制造华创证券2024-09-19