猜你想问
长江家电第162期研报的核心内容是什么?
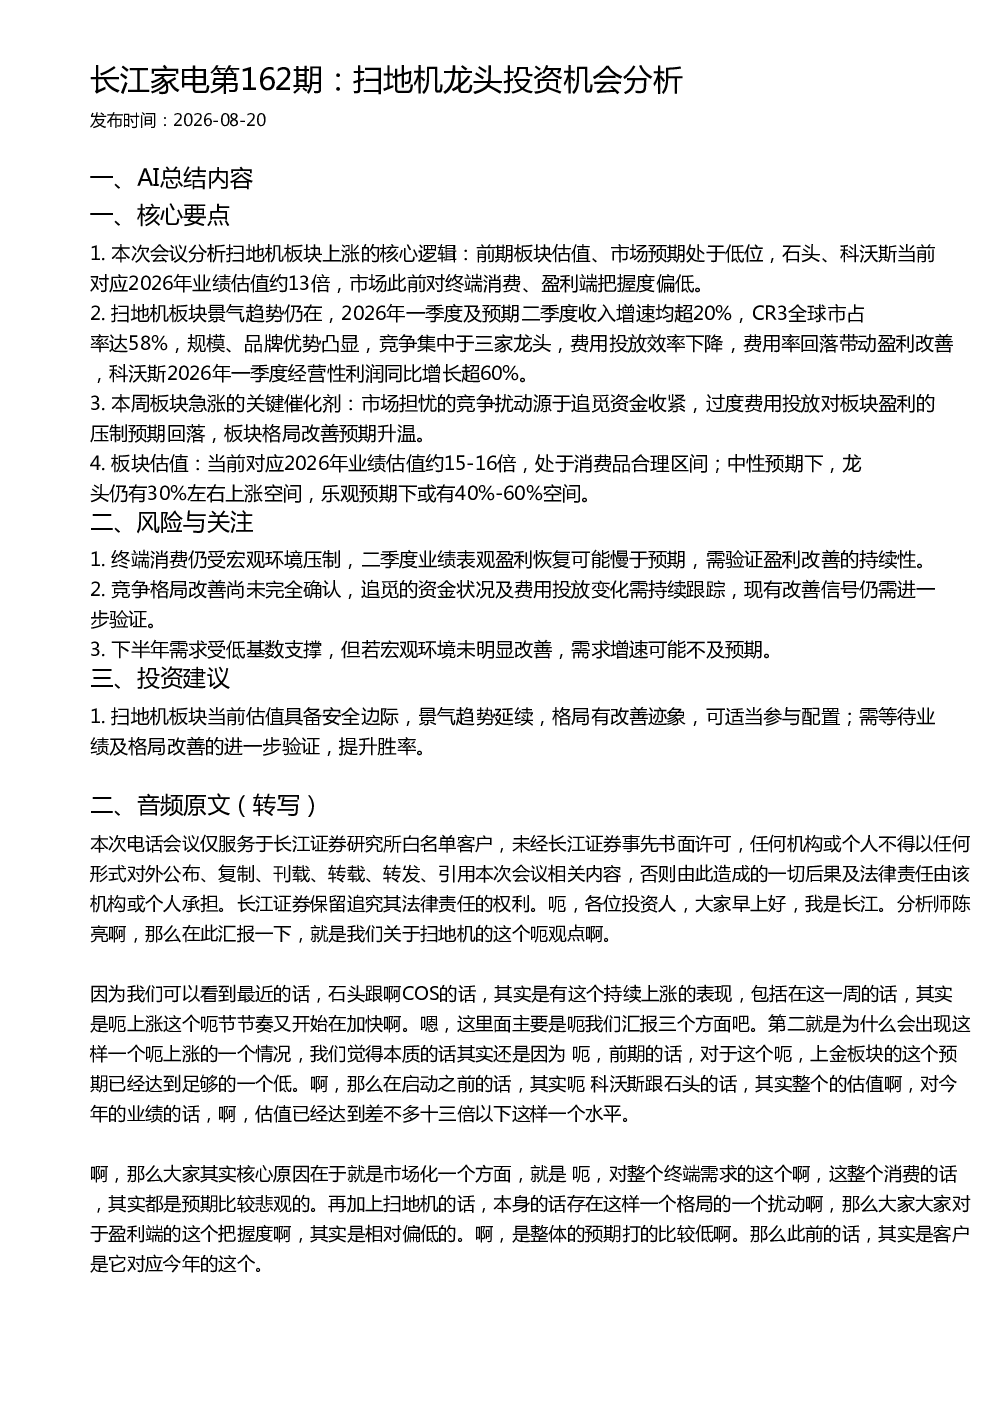
本报告深入分析了扫地机行业的龙头企业投资机会。报告指出,前期板块估值和市场预期处于低位,石头、科沃斯对应2026年业绩估值约13倍。市场对终端消费和盈利端把握度偏低,存在格局扰动。同时,报告强调扫地机板块景气趋势仍在,2026年一季度及预期二季度收入增速均超20%,CR3全球市占率达58%。竞争集中于三家龙头,费用投放效率下降,费用率回落带动盈利改善,科沃斯2026年一季度经营性利润同比增长超60%。此外,本周板块急涨的关键催化剂包括市场担忧的竞争扰动源于追觅资金收紧,过度费用投放对板块盈利的压制预期回落,以及板块格局改善预期升温。当前对应2026年业绩估值约15-16倍,处于消费品合理区间。中性预期下,龙头仍有30%左右上涨空间,乐观预期下或有40%-60%空间。
扫地机行业的发展趋势如何?
扫地机行业的发展趋势向好。报告显示,2026年一季度及预期二季度收入增速均超20%,CR3全球市占率达58%,表明市场对扫地机的需求持续增长。竞争集中于石头、科沃斯等三家龙头,费用投放效率下降,费用率回落带动盈利改善,如科沃斯2026年一季度经营性利润同比增长超60%。市场担忧的竞争扰动源于追觅资金收紧,过度费用投放对板块盈利的压制预期回落,板块格局改善预期升温。这些因素共同推动行业向良性竞争和盈利改善方向发展。当前对应2026年业绩估值约15-16倍,处于消费品合理区间,中性预期下,龙头仍有30%左右上涨空间,乐观预期下或有40%-60%空间。
本报告重点分析了哪些方向?
本报告重点分析了扫地机行业的龙头企业投资机会和行业发展趋势。报告详细剖析了板块估值和市场预期,指出前期估值和市场预期处于低位,石头、科沃斯对应2026年业绩估值约13倍。同时,报告重点分析了行业景气趋势,指出2026年一季度及预期二季度收入增速均超20%,CR3全球市占率达58%。此外,报告还重点分析了竞争格局改善,指出竞争集中于三家龙头,费用投放效率下降,费用率回落带动盈利改善,科沃斯2026年一季度经营性利润同比增长超60%。此外,报告还分析了本周板块急涨的关键催化剂,包括市场担忧的竞争扰动源于追觅资金收紧,过度费用投放对板块盈利的压制预期回落,以及板块格局改善预期升温。当前对应2026年业绩估值约15-16倍,处于消费品合理区间。中性预期下,龙头仍有30%左右上涨空间,乐观预期下或有40%-60%空间。
当前扫地机市场的现状如何?
当前扫地机市场呈现景气趋势延续和格局改善的态势。报告显示,2026年一季度及预期二季度收入增速均超20%,CR3全球市占率达58%,表明市场对扫地机的需求持续增长。竞争集中于石头、科沃斯等三家龙头,费用投放效率下降,费用率回落带动盈利改善,如科沃斯2026年一季度经营性利润同比增长超60%。市场担忧的竞争扰动源于追觅资金收紧,过度费用投放对板块盈利的压制预期回落,板块格局改善预期升温。当前对应2026年业绩估值约15-16倍,处于消费品合理区间。中性预期下,龙头仍有30%左右上涨空间,乐观预期下或有40%-60%空间。这些因素共同表明市场正处于向良性竞争和盈利改善方向发展的阶段。
本报告提示了哪些风险?
本报告提示了扫地机行业投资的相关风险。首先,终端消费仍受宏观环境压制,二季度业绩表观盈利恢复可能慢于预期,需验证盈利改善的持续性。其次,竞争格局改善尚未完全确认,追觅的资金状况及费用投放变化需持续跟踪,现有改善信号仍需进一步验证。此外,下半年需求受低基数支撑,但若宏观环境未明显改善,需求增速可能不及预期。这些风险提示投资者需关注行业宏观环境变化和竞争格局动态,以评估投资风险。