猜你想问
小米集团2026年中报核心数据有哪些?
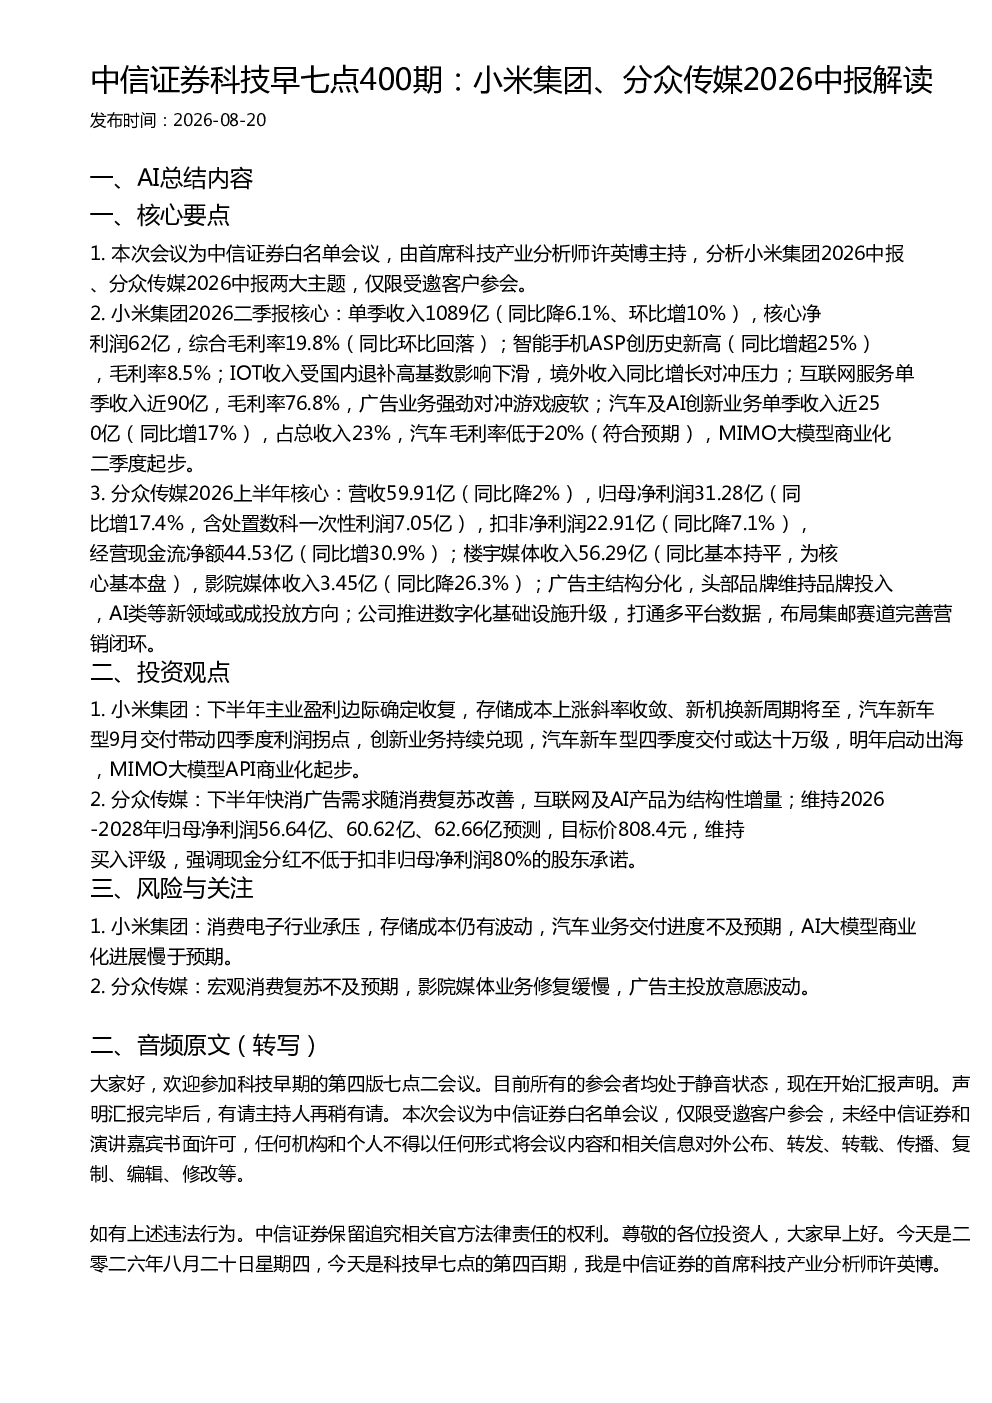
小米集团2026年二季报显示,单季收入1089亿,同比降6.1%但环比增10%,核心净利润62亿,综合毛利率19.8%。智能手机ASP创历史新高,同比增超25%,毛利率8.5%。IoT业务受国内退补高基数影响下滑,境外收入同比增长对冲压力。互联网服务单季收入近90亿,毛利率76.8%,广告业务强劲对冲游戏疲软。汽车及AI创新业务单季收入近250亿,占总收入23%,汽车毛利率低于20%,MIMO大模型商业化二季度起步。
分众传媒2026上半年业绩表现如何?
分众传媒2026年上半年营收59.91亿,同比降2%,归母净利润31.28亿,同比增17.4%(含处置数科一次性利润7.05亿),扣非净利润22.91亿,同比降7.1%,经营现金流净额44.53亿,同比增30.9%。楼宇媒体收入56.29亿,同比基本持平,影院媒体收入3.45亿,同比降26.3%。广告主结构中,头部品牌维持品牌投入,AI类等新领域或成投放方向。公司推进数字化基础设施升级,布局集邮赛道完善营销闭环。
报告对小米集团下半年及未来有何展望?
报告对小米集团下半年展望包括主业盈利边际确定收复,存储成本上涨斜率收敛,新机换新周期将至,汽车新车型9月交付带动四季度利润拐点,创新业务持续兑现。未来预期中,汽车新车型四季度交付或达十万级,明年启动出海,MIMO大模型API商业化起步。
报告如何判断当前市场现状?
报告显示小米集团智能手机ASP创历史新高,IoT业务虽受高基数影响但境外收入增长,互联网服务广告业务强劲,汽车及AI创新业务收入占比提升。分众传媒楼宇媒体收入稳定,影院媒体修复缓慢,经营现金流大幅增长,数字化升级和集邮赛道布局完善营销闭环。整体看,消费电子行业承压但创新业务增长,广告市场头部品牌投入稳定,数字化趋势明显。
研报提示哪些风险?
小米集团需关注消费电子行业承压,存储成本波动,汽车业务交付进度不及预期,AI大模型商业化进展慢于预期。分众传媒需关注宏观消费复苏不及预期,影院媒体业务修复缓慢,广告主投放意愿波动。两公司均需警惕宏观环境变化对主业和广告市场的影响,以及新业务拓展的不确定性。