猜你想问
彤程新材2026半年报核心业绩表现如何?
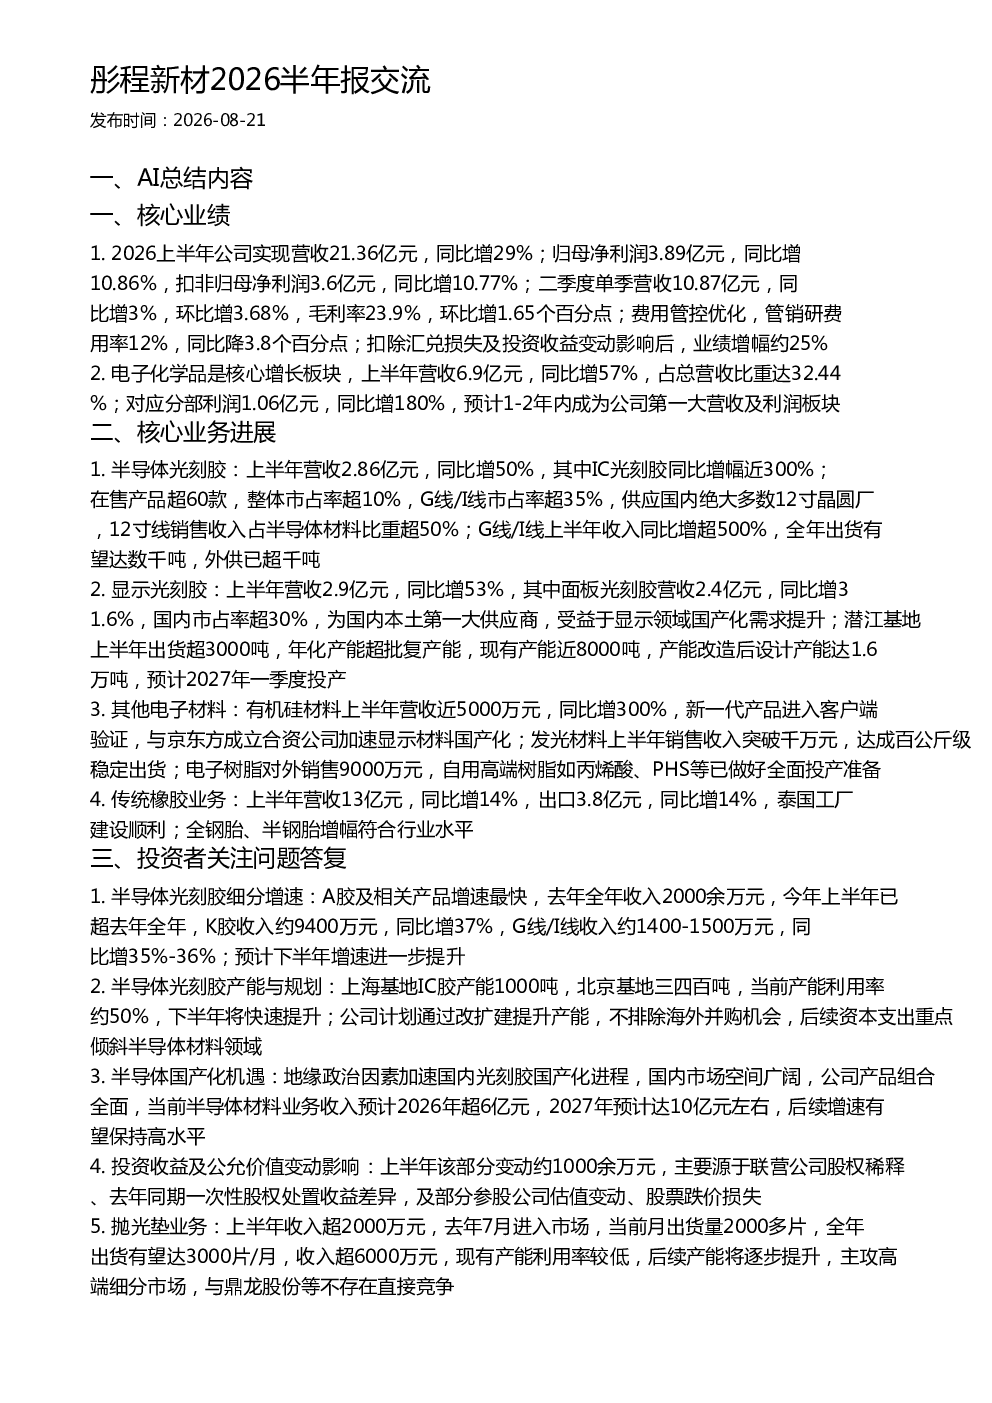
2026上半年,彤程新材实现营收21.36亿元,同比增29%;归母净利润3.89亿元,同比增10.86%。电子化学品是核心增长板块,上半年营收6.9亿元,同比增57%,占总营收比重达32.44%,预计1-2年内成为公司第一大营收及利润板块。二季度单季营收10.87亿元,同比增3%,环比增3.68%,毛利率23.9%,环比增1.65个百分点。费用管控优化,管销研费用率12%,同比降3.8个百分点。
半导体光刻胶业务进展及未来规划?
半导体光刻胶上半年营收2.86亿元,同比增50%,其中IC光刻胶同比增幅近300%。在售产品超60款,整体市占率超10%,G线/I线市占率超35%,供应国内绝大多数12寸晶圆厂。G线/I线上半年收入同比增超500%,全年出货有望达数千吨,外供已超千吨。上海基地IC胶产能1000吨,北京基地三四百吨,当前产能利用率约50%,下半年将快速提升。公司计划通过改扩建提升产能,不排除海外并购机会,后续资本支出重点倾斜半导体材料领域。
显示光刻胶业务的市场地位及产能规划?
显示光刻胶上半年营收2.9亿元,同比增53%,其中面板光刻胶营收2.4亿元,同比增31.6%,国内市占率超30%,为国内本土第一大供应商。潜江基地上半年出货超3000吨,年化产能超批复产能,现有产能近8000吨,产能改造后设计产能达1.6万吨,预计2027年一季度投产。
半导体国产化对彤程新材的影响及市场机遇?
地缘政治因素加速国内光刻胶国产化进程,国内市场空间广阔。彤程新材产品组合全面,当前半导体材料业务收入预计2026年超6亿元,2027年预计达10亿元左右。公司半导体光刻胶研发项目超200项,超半数进入客户端批量验证阶段,超20款获正式订单,2026年贡献数千万收入,2027年将实现放量。光刻胶自研树脂在面板胶领域替代率超50%,目标实现超80%树脂自给,预计光刻胶毛利率可达40%-50%。
研报中提示的主要风险点有哪些?
研报中提到投资收益及公允价值变动影响约1000余万元,主要源于联营公司股权稀释、去年同期一次性股权处置收益差异,及部分参股公司估值变动、股票跌价损失。此外,半导体光刻胶产能利用率当前约50%,下半年将快速提升,产能规划需持续关注。部分新业务如发光材料、电子树脂等尚处于发展初期,市场接受度及盈利能力有待观察。