猜你想问
这份固收产品月报主要讲了什么内容?
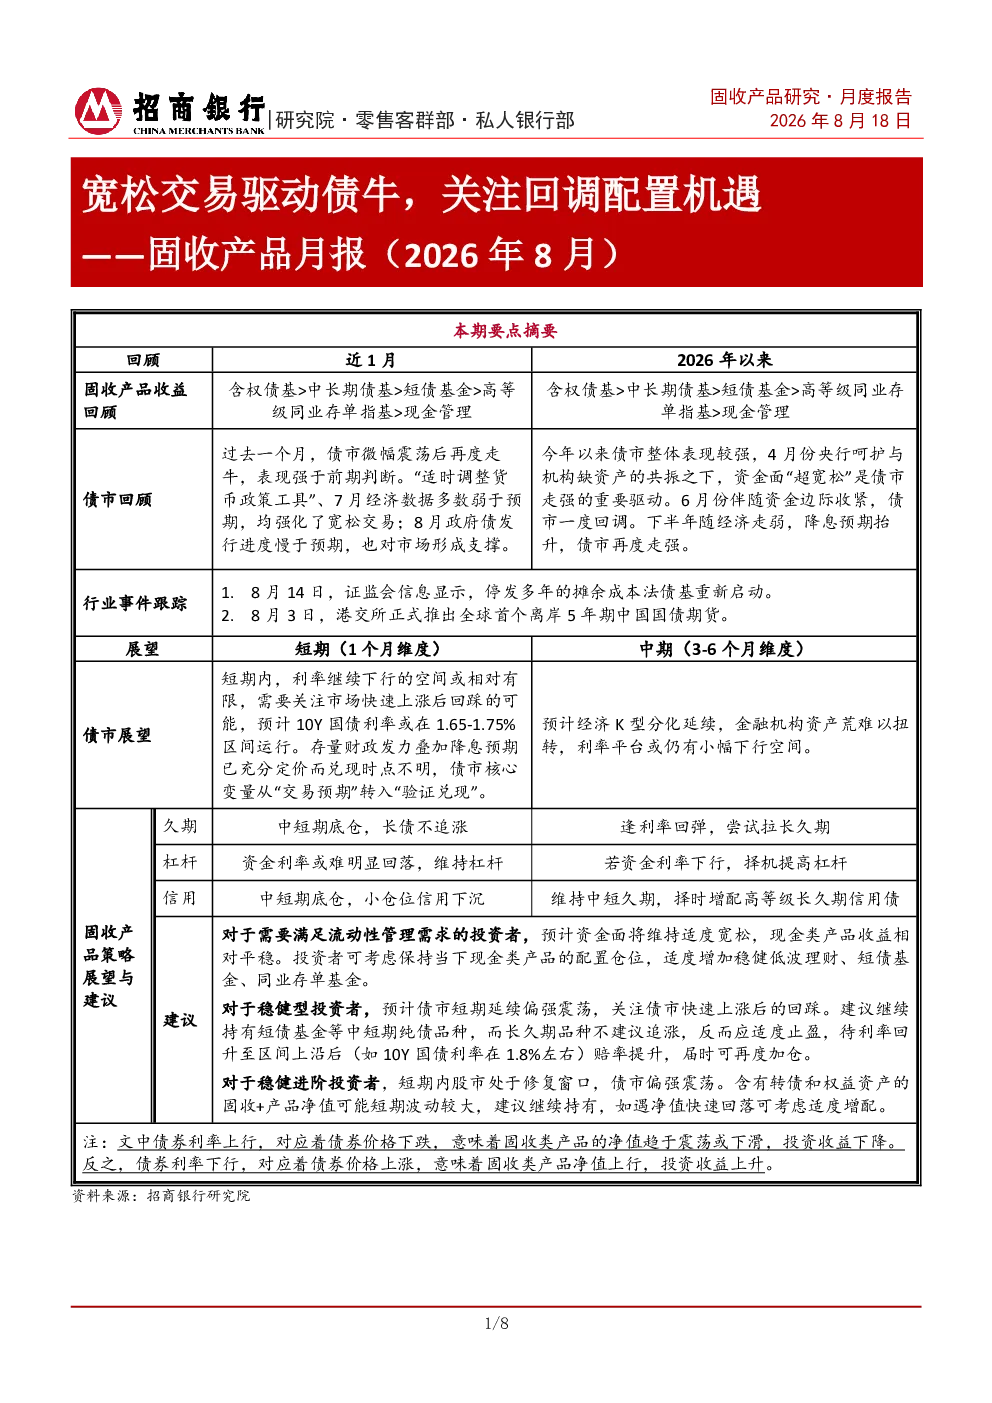
这份月报回顾了2026年8月债市表现,指出10年期国债利率下破1.7%,主要受货币政策调整、经济数据不及预期及政府债发行放缓驱动。各类固收产品均录得正收益,含权债基表现最佳。展望未来,关注政府债所得税调整、资金利率走势、债券市场利率空间及信用债表现。报告还跟踪了摊余成本法债基重启和离岸5年期中国国债期货推出等事件,并提出了短期策略和配置建议。
债市未来发展趋势如何?
债市短期内利率下行空间有限,预计10年期国债利率或在1.65%-1.75%区间运行。信用债市场总体保持震荡偏强,但信用利差已压缩至历史低位。政府债所得税优惠是否取消是市场关注焦点,若取消可能带来利率上行压力与结构性分化。资金利率预计延续低波运行,在1.35%-1.45%水平波动。
报告中重点分析了哪些方向?
报告重点分析了债市回顾与展望、下游资产(政府债、资金利率、债券、A股)展望、事件跟踪(摊余成本法债基重启、离岸5年期中国国债期货)、固收产品策略(短期策略、配置思路)以及风险提示(经济内生动能修复、政府债税收政策调整、中东冲突)。
当前债市市场现状是怎样的?
当前债市表现走强,10年期国债利率已下破1.7%,资金面平稳偏松,利率曲线转为平坦,中长期债券表现更优。信用债市场总体保持震荡偏强,但信用利差已压缩至历史低位。市场关注政府债所得税优惠是否取消,以及资金利率和债券市场利率的后续走势。
这份报告有哪些风险提示?
报告提示了几个主要风险:一是国内经济内生动能修复超预期可能导致财政发力提速和货币政策转向;二是政府债税收政策调整可能带来利率上行压力与结构性分化;三是中东冲突再度超预期加剧可能引发市场波动。这些因素需持续关注对债市和固收产品的影响。
你可能感兴趣
银行理财2026年8月月报 理财逆势申购“固收+”的背后
金融国信证券2026-08-07
理财逆势申购固收+的背后:银行理财2026年8月月报
金融国信证券2026-08-07
固收产品月报(2024年8月):债牛波动增加,固收产品持有力依然强韧
招商银行2024-08-16
固收产品月报(2023年8月):债市中性偏多,纯债产品净值预计在波动中走高
招商银行2023-08-17
固收产品月报(2023年8月):债市中性偏多,纯债产品净值预计在波动中走高”
招商银行2023-08-16
固收产品月报(2026年5月):海外债风暴扰动有限,债市重回震荡
招商银行2026-05-19
固收产品月报(2026年2月):债市明显修复,固收+迎布局窗口
金融招商银行2026-02-12
固收产品月报(2026年7月)
金融招商银行2026-07-16
全国主要猪产品及饲料集贸市场价格监测月报(2026年8月)
农林牧渔农小蜂数智云2026-09-02
全国主要牛羊产品集贸市场价格监测月报(2026年8月)
农林牧渔农小蜂数智云2026-09-02