猜你想问
这份研报的核心内容是什么?
该研报指出美元近期走弱,但维持对 EUR-USD 年末 1.15 和 US 10 年期国债收益率 4.50% 的预测,同时修订了 USD/JPY 和 USD/CAD 的预测,并对日本利率预期进行了修订。报告认为美联储加息可能性降至年底零一次,主要因美国经济数据走弱和美联储主席评论不及预期。欧元区数据改善,但报告暂缓对欧元的看涨立场,并维持对核心利率的预测不变,将日本 10 年期政府债券预期从 3.00% 修订至年末。美元短期前景更中性,受相对数据和货币政策影响。
外汇市场当前的发展趋势如何?
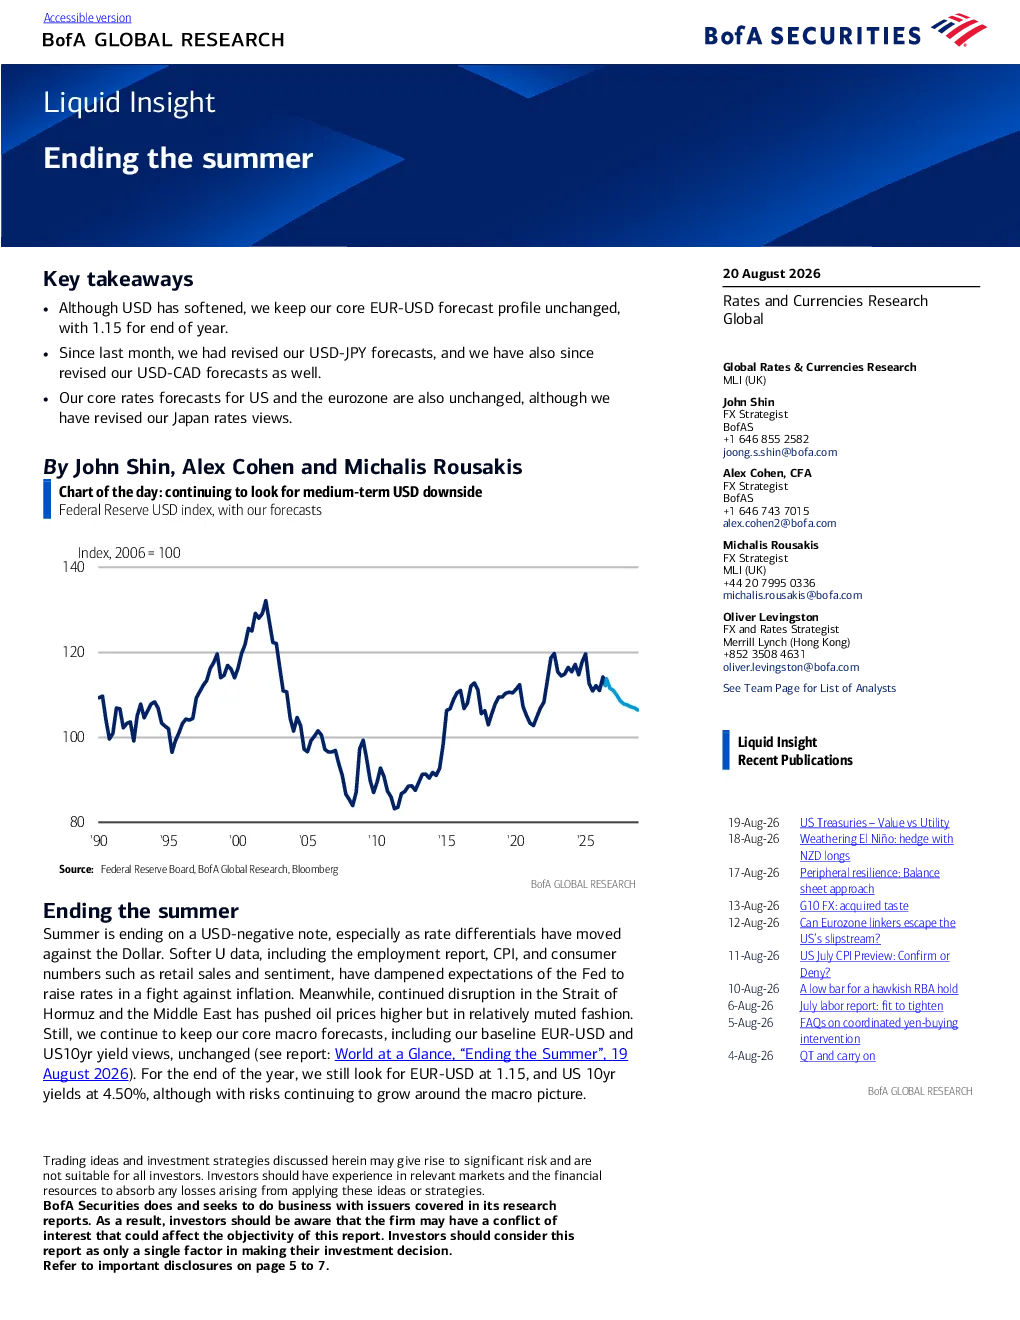
报告认为美元短期前景更中性,主要受相对数据和货币政策影响。欧元区数据改善和 ECB 的鹰派立场支持欧元,但地缘政治风险和美联储反应函数的不确定性限制了看涨情绪。报告维持对 USD/JPY 和 USD/CAD 的看跌预测,并对日本央行鹰派轨迹和进一步协调干预活动的风险保持警惕。美元指数在 6 月和 7 月处于 12 个月高点后回落,7 月 CPI 显示通胀压力有所缓解,就业报告未显示招聘或工资复苏,零售销售和消费者信心等美国数据走弱,降低了市场对美联储加息的预期。
研报重点分析了哪些方向?
研报重点分析了美元、欧元、日元和加元的汇率走势及利率预期。报告维持对 EUR-USD 年末 1.15 和 US 10 年期国债收益率 4.50% 的预测,修订了 USD/JPY 和 USD/CAD 的预测,并将日本 10 年期政府债券预期从 3.00% 修订至年末。报告关注美联储加息可能性降低的原因,以及 ECB 对欧元价值的立场和担忧。此外,报告强调美联储的反应函数是外汇和利率风险的关键关注点。
当前市场状况如何判断?
美元指数在 6 月和 7 月处于 12 个月高点后回落至 established 范围,7 月 CPI 显示通胀压力有所缓解,就业报告未显示招聘或工资复苏,零售销售和消费者信心等美国数据走弱,降低了市场对美联储加息的预期。欧元区数据超预期,7 月经济意外指数徘徊在多年高点,ECB 坚持维持欧元价值,但报告对伊朗局势、美联储反应函数以及市场头寸较轻表示担忧。
研报提示了哪些风险?
报告提示的地缘政治风险包括伊朗局势,以及美联储反应函数的不确定性,这是外汇和利率风险的关键关注点。此外,报告对日本央行鹰派轨迹和进一步协调干预活动的风险保持警惕。美元短期前景受相对数据和货币政策影响,但宏观图景的风险正在增加。欧元区数据改善和 ECB 的鹰派立场支持欧元,但市场头寸较轻限制了看涨情绪。