猜你想问
2026年7月债券市场主要表现是什么?
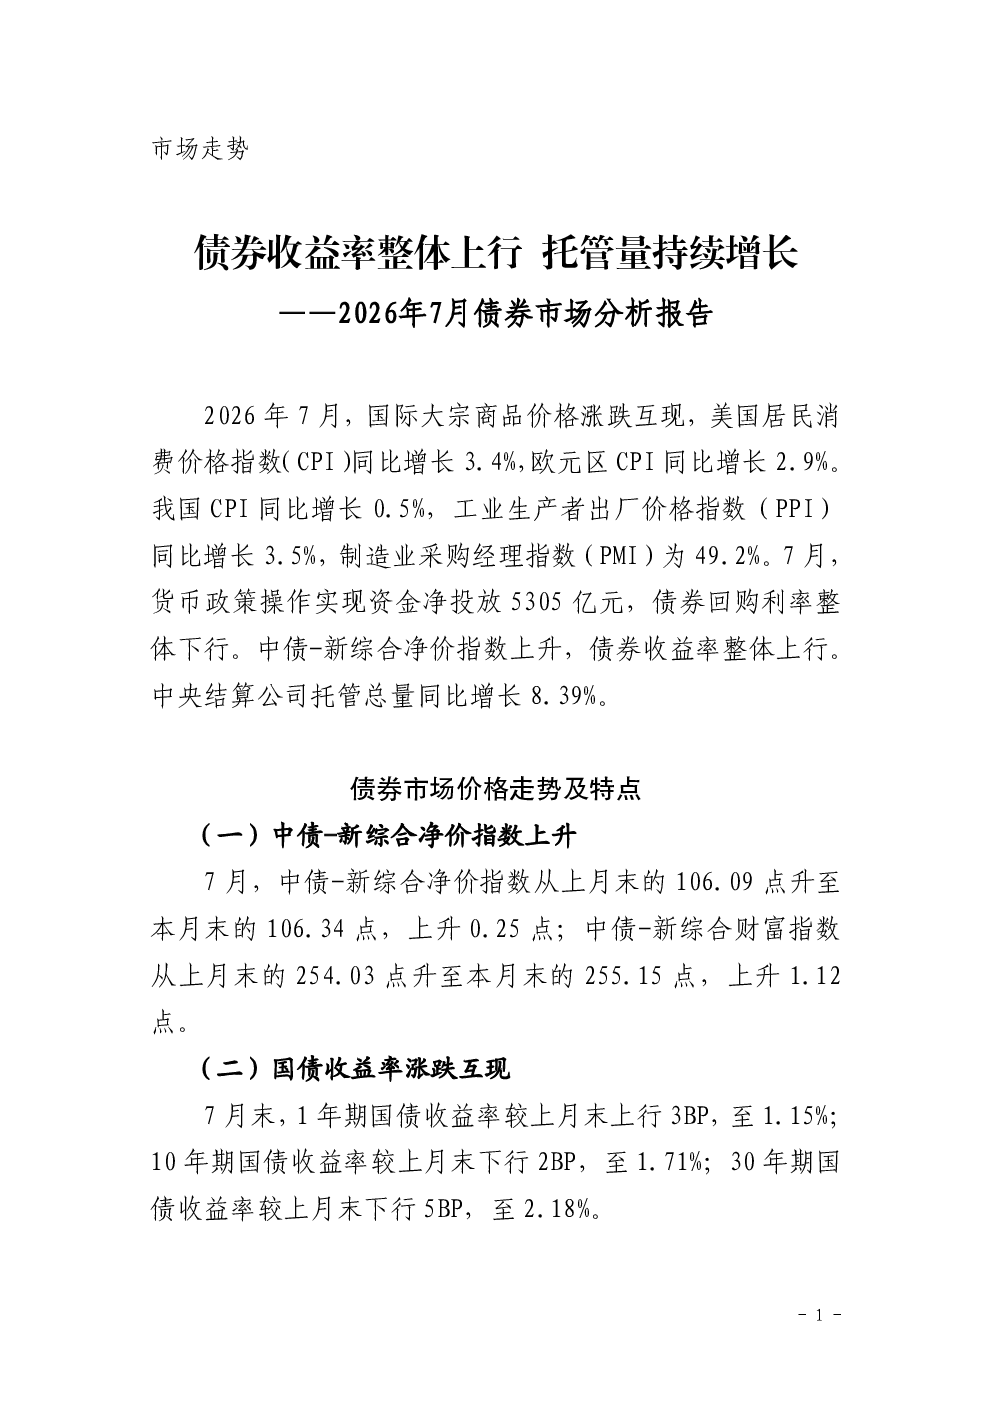
2026年7月,债券市场呈现复杂走势。中债-新综合净价指数上升0.25点至106.34点,显示市场整体估值有所上行。国债收益率涨跌互现,1年期上行3BP至1.15%,而10年期和30年期分别下行2BP至1.71%和5BP至2.18%。债券收益率整体上行,国债、政策性银行债、企业债(AAA)各关键期限点平均收益率分别上行1.56BP、4.24BP、0.55BP。债券回购市场利率整体下行,R01D和R07D分别至1.42%和1.44%。中央结算公司办理交易结算143.31万亿元,同比下降15.76%。现券结算量25.10万亿元,回购交易结算量113.35万亿元。现券结算量最大的三类机构为商业银行、证券公司、非法人产品。债券换手率平均为18.56%,交易较活跃的券种为政策性银行债、国债和商业银行债券。中央结算公司登记发行债券2.55万亿元,国债占比52.59%。截至7月末,托管总量为134.81万亿元,同比增长8.39%
债券市场未来发展趋势如何?
债券市场未来发展趋势需关注多重因素。国际大宗商品价格涨跌互现,美国CPI同比增长3.4%,欧元区CPI同比增长2.9%,我国CPI同比增长0.5%,PPI同比增长3.5%,PMI为49.2%。货币政策操作实现资金净投放5305亿元,对市场流动性有一定支撑。国债收益率曲线呈现短端上行、长端下行的分化态势,可能反映市场对未来利率走势的预期。政策性银行债和企业债收益率上行,显示信用风险偏好有所变化。境外机构通过全球通持债占比为78.81%,显示外资对国内债券市场仍有一定配置需求。需持续关注宏观经济数据、货币政策动向以及国际环境变化对国内债券市场的影响
报告重点分析了哪些方向?
报告重点分析了债券市场的价格走势、交易结算情况以及存量和发行情况。价格走势方面,关注了中债-新综合净价指数、国债收益率、债券收益率整体变化以及债券回购市场利率。交易结算情况方面,分析了中央结算公司办理交易结算规模、现券和回购交易结算量、主要结算机构以及债券换手率。存量和发行情况方面,关注了中央结算公司登记发行债券规模、主要券种占比以及托管总量变化。此外,还分析了境外机构在中央结算公司的托管量及其通过全球通持债占比,为理解市场资金流向提供了参考
当前债券市场现状如何判断?
当前债券市场现状呈现多空因素交织的复杂局面。一方面,债券收益率整体上行,特别是政策性银行债和企业债收益率上行,可能反映信用风险偏好有所变化和市场对未来利率走势的预期。另一方面,债券回购市场利率整体下行,显示市场流动性相对充裕。中债-新综合净价指数上升,表明市场整体估值有所上行。交易结算量同比下降,可能反映市场交易活跃度有所减弱。境外机构通过全球通持债占比高,显示外资对国内债券市场仍有一定配置需求。综合来看,债券市场短期波动较大,需关注多重因素变化对市场的影响
报告有哪些风险提示?
报告提示需关注多重风险因素。首先,宏观经济数据波动可能影响市场预期和资金流向。其次,货币政策调整可能对债券收益率产生直接影响。再次,国际环境变化可能带来不确定性,影响外资配置意愿。此外,信用风险事件可能对特定券种或机构产生影响。最后,市场流动性变化可能影响交易结算和价格波动。投资者需密切关注相关政策动向和市场变化,合理评估风险,谨慎进行投资决策