猜你想问
这份研报的核心内容是什么?
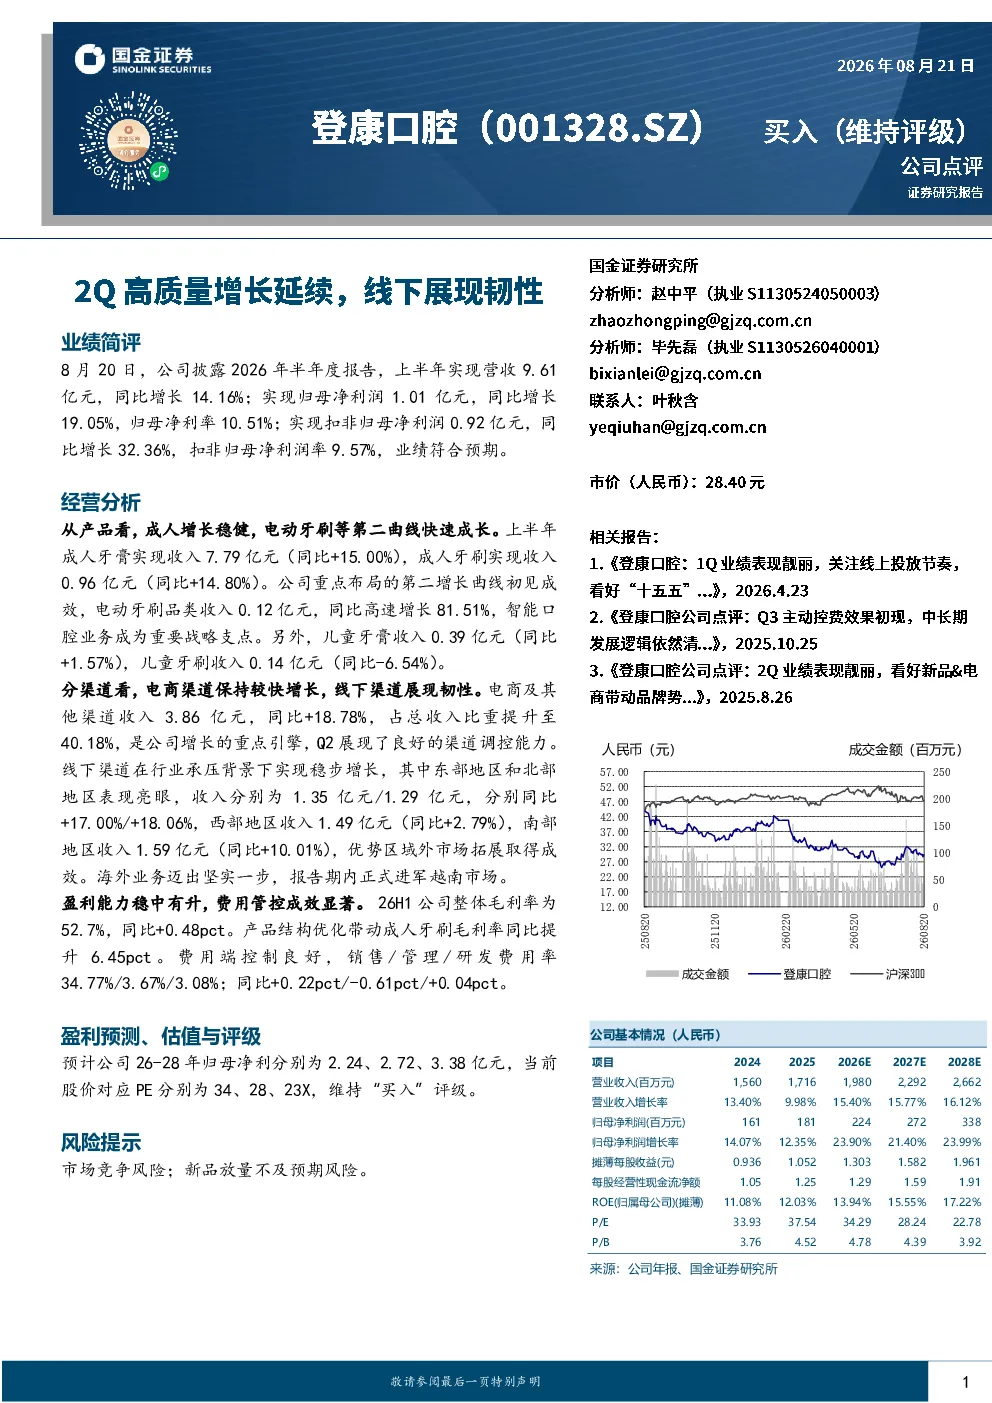
该研报分析了登康口腔2026年上半年的业绩表现,指出公司营收和净利润均实现同比增长,业绩符合预期。报告重点分析了公司在产品、渠道和盈利能力方面的表现,指出成人牙膏和牙刷收入稳健增长,电动牙刷等第二增长曲线快速成长,电商渠道保持较快增长,线下渠道稳步增长,毛利率和费用率表现良好。此外,报告还预测了公司未来几年的盈利情况,并维持“买入”评级。
医药生物行业发展趋势如何?
医药生物行业整体保持稳定发展态势,市场竞争激烈。企业需注重产品创新和渠道拓展,特别是线上渠道的发展,以适应市场变化。同时,出海业务也成为企业新的增长点。未来,行业集中度有望进一步提升,头部企业将凭借技术优势和品牌影响力获得更多市场份额。
报告重点分析了哪些方面?
报告重点分析了登康口腔的产品结构、渠道布局和盈利能力。在产品方面,报告指出成人牙膏和牙刷收入稳健增长,电动牙刷等第二增长曲线快速成长,但儿童牙膏和牙刷收入增长放缓。在渠道方面,报告指出电商渠道保持较快增长,线下渠道稳步增长,海外业务进军越南市场。在盈利能力方面,报告指出毛利率和费用率表现良好。
当前市场对登康口腔的判断是什么?
当前市场对登康口腔的评价较为积极。公司业绩符合预期,产品结构优化,增长点明确,渠道布局合理,盈利能力稳定。特别是电动牙刷等新产品的快速成长,为公司的未来发展提供了有力支撑。同时,公司在电商和线下渠道的表现也显示出较强的市场竞争力。
研报提示了哪些风险?
研报提示了市场竞争风险和新品放量不及预期风险。市场竞争风险主要指行业竞争激烈,可能导致公司市场份额下降。新品放量不及预期风险主要指公司新推出的产品可能无法达到预期的销售目标,从而影响公司业绩增长。此外,公司还需要关注费用控制,以确保盈利能力的持续提升。
你可能感兴趣
公司信息更新报告:疫情下展现强韧性,线下持续恢复、线上高速增长
商贸零售开源证券2021-03-30
核心大单品韧性增长,线下渠道维持高质量发展
食品饮料中邮证券2025-03-25
2024年中报点评:2Q业绩展现韧性,符合预期
交通运输华创证券2024-09-01
安踏体育:Q2流水展现韧性,户外品牌延续较强增长
信达证券2026-07-19
3季度营收增长展现韧性,业绩端延续靓丽表现
轻工制造山西证券2023-10-29
2024Q3营收端展现韧性,线下渠道保持稳健开店
商贸零售山西证券2024-11-01
医美经营展现韧性,线下复苏看好利润弹性
德邦证券2023-04-03
2022年度业绩预告点评:扰动之下显韧性,延续高速高质量增长
民生证券2023-01-12
白酒板块2022年三季报总结:高质量增长延续,需求韧性凸显
食品饮料安信证券2022-11-03
房地产开发行业2025W16:全国房价延续小跌趋势,核心城市房价展现韧性
房地产国盛证券2025-04-20