猜你想问
这份报告主要讲了什么核心内容?
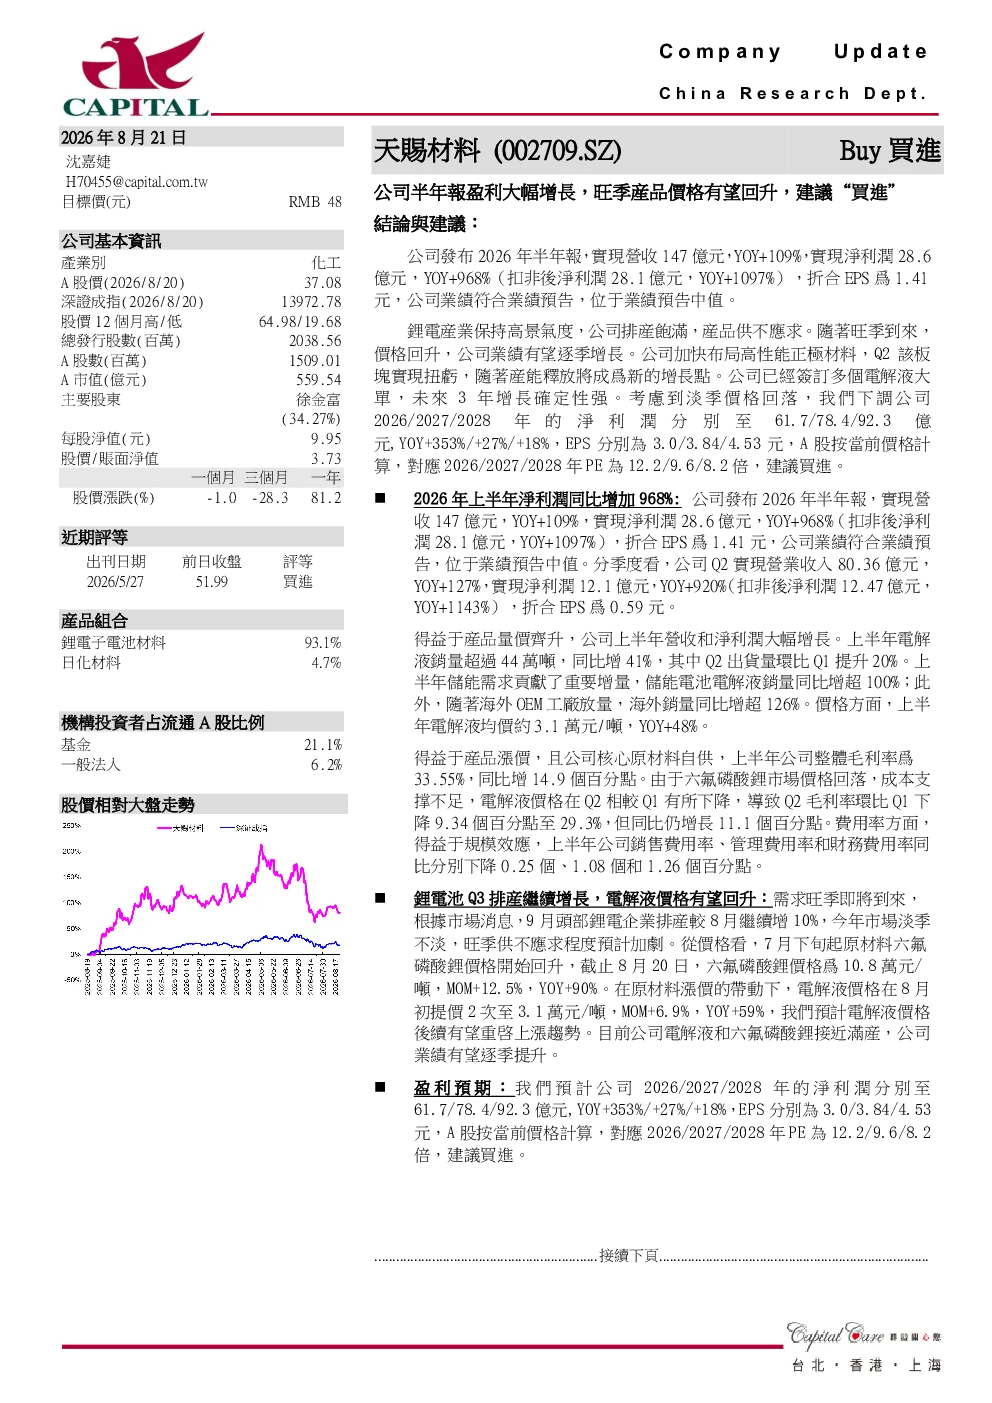
报告显示天赐材料2026年半年业绩大幅增长,营收147亿元同比增长109%,净利润28.6亿元同比增长968%。主要得益于电解液销量同比增长41%,其中储能和海外市场增长显著,均价提升48%。公司毛利率同比提升14.9个百分点至33.55%,但Q2环比有所下降。
基础化工行业未来发展趋势如何?
锂电行业保持高景气度,天赐材料产能饱满,产品供不应求。旺季时电解液价格有望回升,推动公司业绩逐季增长。同时,公司正极材料布局加快,Q2实现扭亏,未来将成为新的增长点。行业整体需求持续旺盛,但需关注原材料价格波动等风险。
报告重点分析了哪些方面?
报告重点分析了天赐材料业绩增长驱动因素,包括销量和价格双重提升,以及毛利率改善。同时关注公司正极材料布局进展和电解液大单签订情况,评估其未来增长确定性。报告还对比了公司盈利预测和估值水平,为投资决策提供参考。
当前市场对天赐材料的基本判断是什么?
市场普遍认为天赐材料受益于行业高景气,业绩增长强劲,产品供需关系良好。公司积极拓展储能和海外市场,并布局正极材料,未来增长潜力较大。但需关注行业竞争加剧和原材料价格波动等不确定性因素,这些因素可能影响公司短期业绩表现。
这份报告有哪些需要特别注意的风险?
报告提示需关注原材料价格波动风险,尤其是锂盐等关键原材料价格大幅上涨可能压缩公司利润空间。此外,行业竞争加剧可能导致产品价格承压,影响公司盈利能力。同时,新业务如正极材料的产能释放进度和市场接受度也存在一定不确定性,可能影响公司长期增长预期。
你可能感兴趣
半年报业绩大幅增长,公司计划扩张产能,建议“买进”
建筑建材群益证券2026-07-20
上半年核心净利润大幅增长,盈利能力有望继续改善,建议“买进”
群益证券2026-08-17
公司出货量保持增长,盈利能力有望改善,建议“买进”
群益证券2024-11-21
公司半年报利润保持高增,盈利能力稳健,建议“买进”
交通运输群益证券2024-07-11
公司2022年业绩大幅下滑,23年有望迎来反转,建议“买进”
群益证券2023-03-22
电解液龙头竞争优势明显,量价齐升业绩有望大幅增长,建议“买进”
基础化工群益证券2025-12-17
公司连续2个季度盈利,2026年销量有望快速增长,建议“买进”
群益证券2025-11-25
公司2026Q1净利润同比大幅增长1006%,Q2需求旺盛,建议“买进”
群益证券2026-04-28
受益于储能市场高增,公司1-3Q业绩保持大幅增长,建议“买进”
电气设备群益证券2025-10-29
公司Q1业绩超预期,海外销量大幅增长,建议“买进”
交通运输群益证券2024-04-25