猜你想问
这份研报的核心内容是什么?
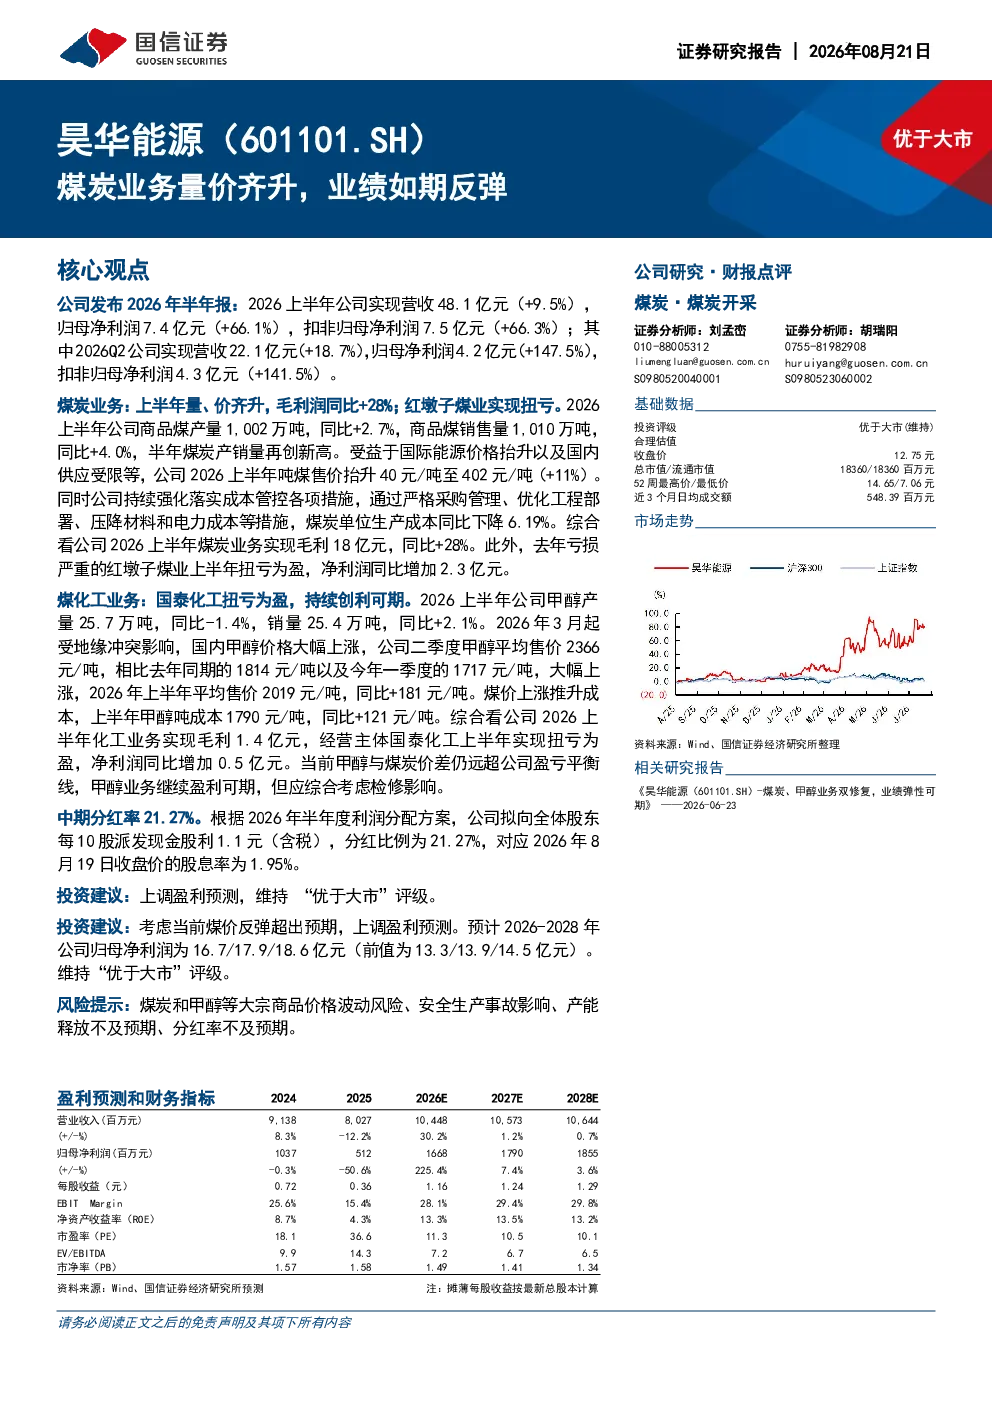
这份研报分析了昊华能源2026年半年报,显示公司营收48.1亿元(+9.5%),归母净利润7.4亿元(+66.1%),扣非归母净利润7.5亿元(+66.3%)。其中2026Q2营收22.1亿元(+18.7%),归母净利润4.2亿元(+147.5%),扣非归母净利润4.3亿元(+141.5%)。主要亮点是煤炭业务量价齐升,上半年商品煤产量1,002万吨(+2.7%),销售量1,010万吨(+4.0%),吨煤售价抬升40元/吨至402元/吨(+11%),单位生产成本同比下降6.19%,煤炭业务毛利18亿元,同比+28%。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势受多重因素影响。一方面,全球能源转型背景下,煤炭作为过渡能源仍具重要性,但新能源快速发展可能替代部分煤电需求。另一方面,国内煤炭供需结构持续优化,产能释放与保供稳价政策并存,但经济波动和安全生产仍是关键变量。技术进步如智能化矿山、清洁高效利用等将提升行业竞争力,但价格波动和环保压力仍是主要挑战。
研报对昊华能源的重点分析方向有哪些?
研报重点分析了昊华能源煤炭和煤化工业务的经营情况。煤炭业务方面,关注其产销量创新高、吨煤售价提升及成本下降,红墩子煤业扭亏为盈等积极信号。煤化工业务方面,分析甲醇产量销量变化、售价成本变动及国泰化工扭亏情况。同时,报告也关注公司中期分红、盈利预测上调及“优于大市”评级,反映市场对公司未来发展的信心。
当前煤炭市场现状如何判断?
当前煤炭市场呈现供需紧平衡态势。国内经济复苏带动用煤需求,但新能源发电占比提升抑制传统煤电需求。供应端,煤炭产能释放与保供稳价政策交织,但部分煤矿安全生产问题仍存。价格方面,受供需及政策影响波动,但整体处于合理区间。煤炭企业需关注成本控制、安全生产及清洁高效利用,以应对市场变化。
研报提示的主要风险有哪些?
研报提示的主要风险包括:煤炭和甲醇等大宗商品价格波动风险,可能导致企业盈利不稳定;安全生产事故影响,可能造成经营中断和损失;产能释放不及预期,影响市场供应;分红率不及预期,影响投资者回报。此外,经济放缓导致煤炭需求下降、新能源快速发展替代煤电需求等宏观因素也需关注,这些因素可能影响公司长期发展前景。