猜你想问
这份研报的核心内容是什么?
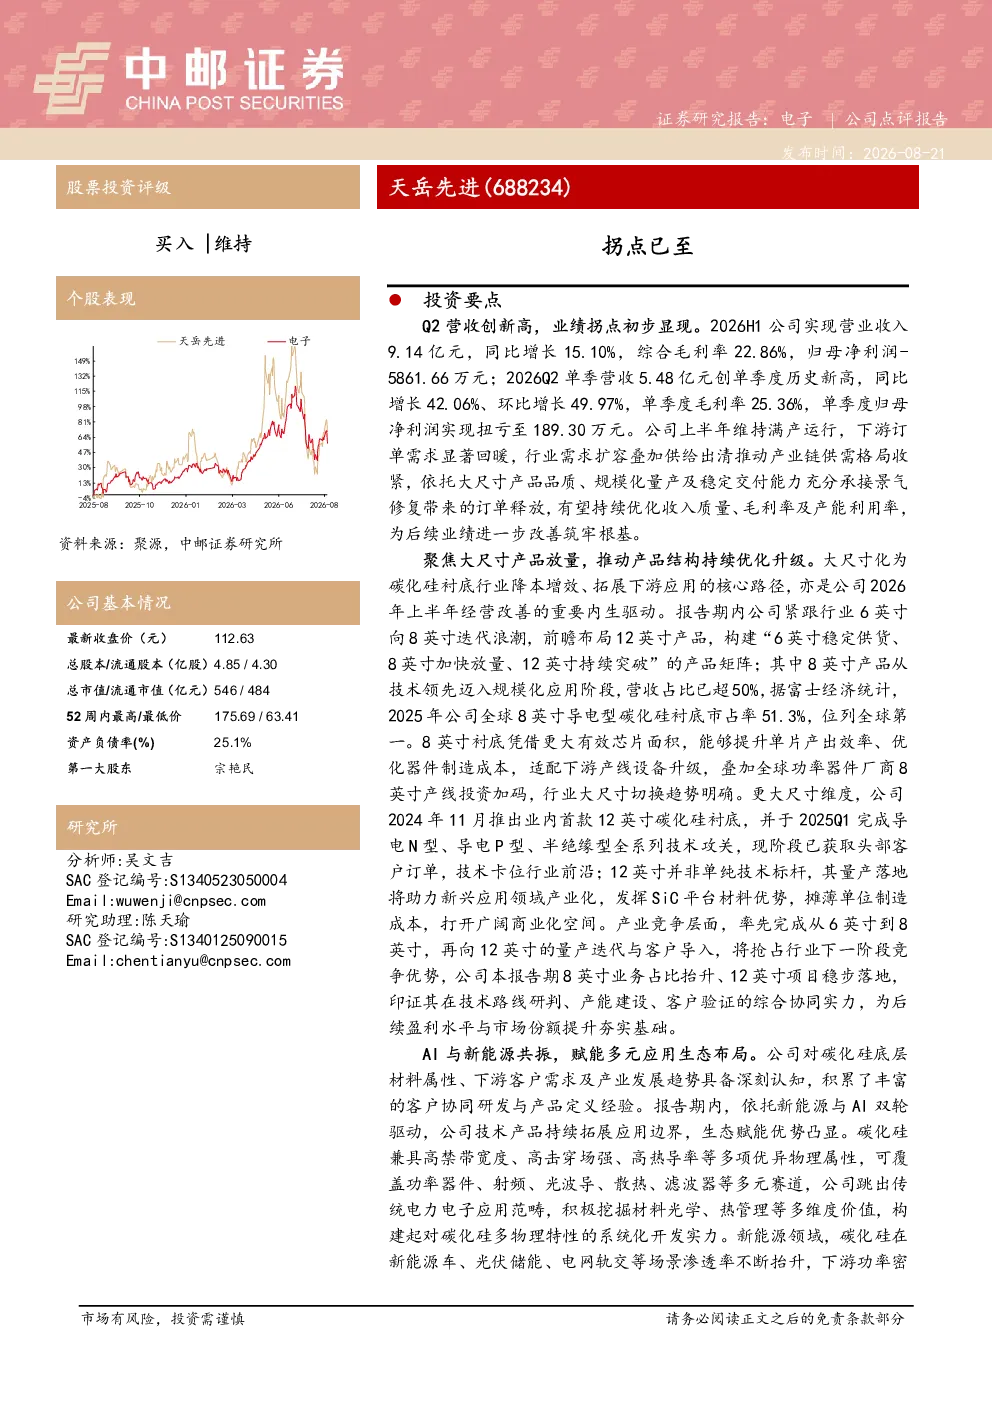
研报指出天岳先进在2026年上半年营收9.14亿元,同比增长15.10%,单季营收5.48亿元创历史新高,同比增长42.06%,环比增长49.97%,单季归母净利润扭亏至189.30万元。公司聚焦大尺寸产品放量,构建“6英寸稳定供货、8英寸加快放量、12英寸持续突破”的产品矩阵,8英寸产品营收占比超50%,全球市占率第一;12英寸产品已获头部客户订单。同时依托碳化硅材料优势,拓展新能源、AI、通信滤波器等多元应用场景,打造“新能源+AI”生态。
碳化硅衬底赛道的发展趋势如何?
碳化硅衬底赛道正朝着大尺寸化发展,6英寸、8英寸、12英寸产品矩阵逐步完善。天岳先进率先完成6英寸至12英寸的量产迭代,抢占行业下一阶段竞争优势。随着新能源、AI等领域的需求增长,碳化硅材料的应用场景不断拓展,行业渗透率提升,头部企业通过技术路线研判、产能建设、客户验证等综合实力突出,有望获得更多市场机会。
研报重点分析了天岳先进的哪些方面?
研报重点分析了天岳先进的业绩拐点、产品结构优化及多元应用生态布局。业绩方面,公司上半年营收和单季营收均创历史新高,单季净利润扭亏为盈。产品方面,聚焦大尺寸产品放量,8英寸产品营收占比超50%,全球市占率第一;12英寸产品已获头部客户订单。应用方面,依托碳化硅材料优势,拓展新能源、AI、通信滤波器等多元场景,打造“新能源+AI”生态。
目前碳化硅衬底市场的现状如何?
碳化硅衬底市场正经历快速发展,大尺寸产品成为行业趋势。天岳先进通过率先完成6英寸至12英寸的量产迭代,在8英寸产品领域占据全球市占率第一的位置,并已获得12英寸产品的头部客户订单。行业竞争激烈,但技术领先、产能充足、客户验证能力强的企业更具优势。随着下游应用场景的拓展,市场渗透率有望进一步提升,行业头部企业受益于技术积累和客户资源,有望获得更多市场份额。
研报提到了哪些风险提示?
研报提示了行业及市场变动、市场竞争加剧、客户认证、原材料价格波动、下游需求不及预期等风险。行业及市场变动可能影响产品需求和技术路线;市场竞争加剧可能压缩利润空间;客户认证周期和结果存在不确定性;原材料价格波动可能影响生产成本;下游需求不及预期可能导致产品销售不及预期。这些风险需要关注,但具体影响程度需结合实际情况判断。