猜你想问
这份研报的核心内容是什么?
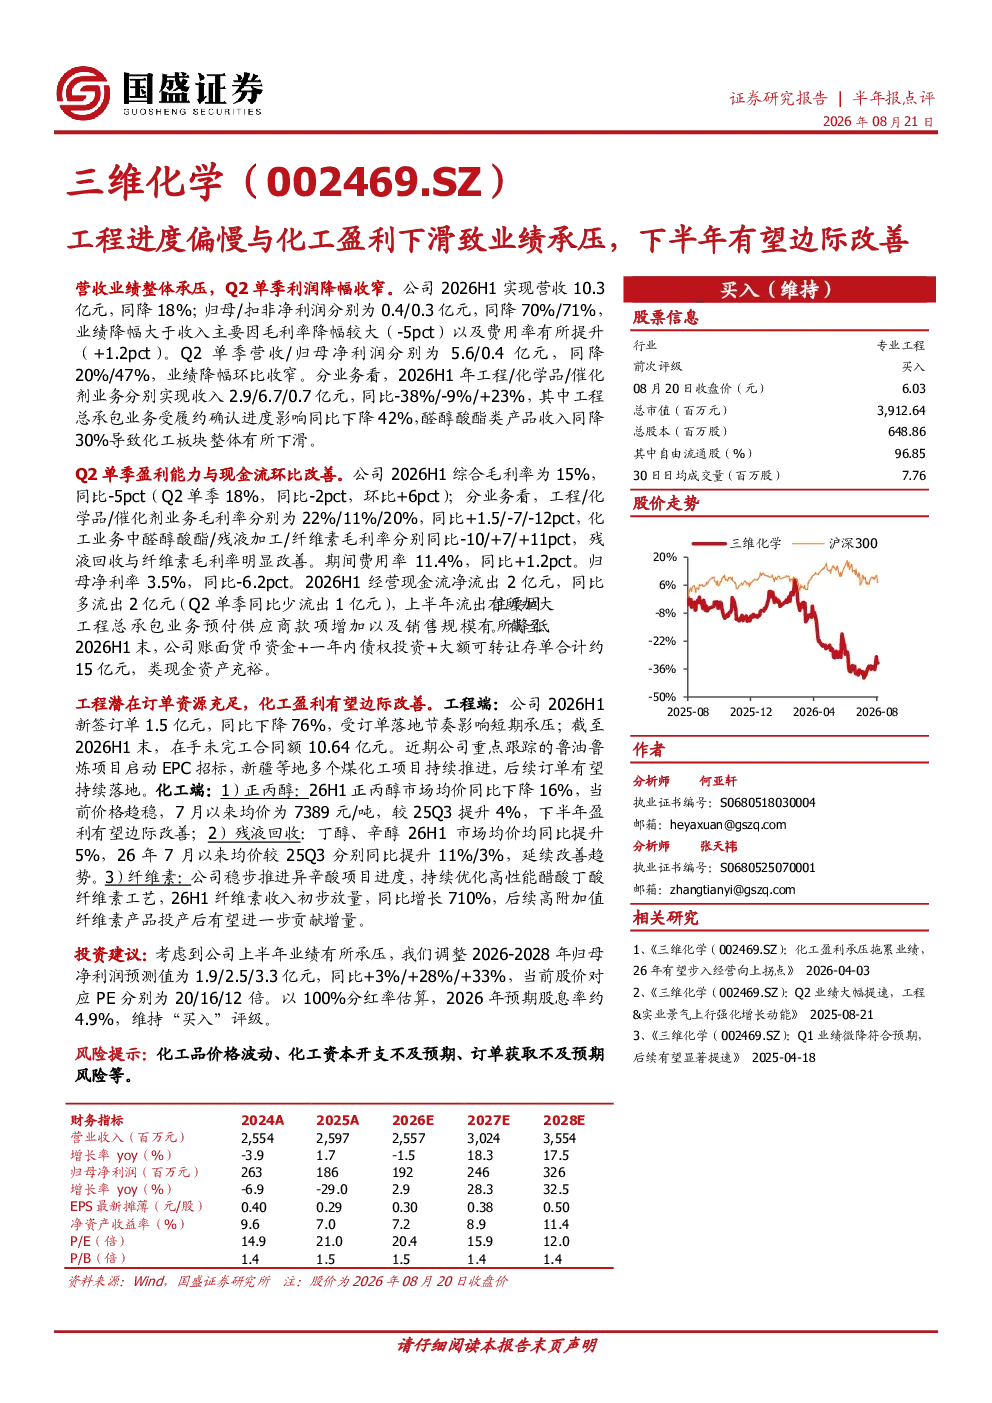
这份研报分析指出,公司2026H1营收10.3亿元,同比降18%;归母净利润0.4亿元,同比降70%。主要受毛利率下降5个百分点和费用率提升1.2个百分点影响。Q2单季营收5.6亿元,同比降20%;归母净利润0.4亿元,同比降47%,但降幅环比收窄。工程总承包业务同比降42%,化工板块下滑30%。Q2单季盈利能力与现金流环比改善,综合毛利率为18%,同比-2pct,环比+6pct;期间费用率11.4%,同比+1.2pct;归母净利率3.5%,同比-6.2pct。经营现金流净流出2亿元,同比多流出2亿元,主要因工程承包业务预付款增加及销售规模下降。工程端新签订单1.5亿元,同比降76%,但手头未完工合同额10.64亿元。化工端正丙醇价格趋稳,下半年盈利有望改善;残液回收产品丁醇、辛醇价格同比提升;纤维素业务收入同比增长710%
化工行业发展趋势如何?
化工行业发展趋势方面,报告显示公司化工板块受醛醇酸酯类产品收入降30%影响下滑。但化工端正丙醇价格趋稳,下半年盈利有望改善;残液回收产品丁醇、辛醇价格同比提升;纤维素业务收入同比增长710%,高附加值产品投产后将贡献增量。整体看,化工行业正经历结构性调整,高附加值产品和技术路线成为行业分化关键,价格波动对盈利能力影响显著。
研报重点分析了哪些方向?
研报重点分析了公司工程总承包业务和化工板块的业绩表现。工程端方面,报告指出Q2单季营收/归母净利润分别为5.6/0.4亿元,同比降20%/47%,但降幅环比收窄。新签订单1.5亿元,同比降76%,但手头未完工合同额10.64亿元。化工端方面,报告关注正丙醇价格趋稳、残液回收产品价格提升及纤维素业务增长710%等积极信号,预计下半年化工板块盈利能力将边际改善。同时,报告也分析了公司整体毛利率下降、费用率提升及现金流状况。
当前市场对化工行业的现状判断是什么?
当前市场对化工行业的现状判断显示,行业正经历价格波动与结构性调整。报告指出,公司化工板块受原材料价格波动影响较大,醛醇酸酯类产品收入下降30%。但部分高附加值产品如残液回收产品丁醇、辛醇价格同比提升,纤维素业务收入增长710%,显示出行业向高附加值产品转型的趋势。市场普遍关注化工品价格稳定性、企业成本控制能力及新业务拓展成效,这些因素将直接影响行业竞争格局和盈利水平。
研报提到了哪些风险提示?
研报提到的风险提示包括:化工品价格波动风险,如正丙醇等主要产品价格不稳定可能影响公司化工板块盈利能力;化工资本开支不及预期风险,若公司为扩大产能或技术升级进行的资本开支无法达到预期效益,可能拖累长期增长;订单获取不及预期风险,工程端新签订单同比下降76%,若后续无法通过鲁油鲁炼等项目等带来足够订单补充,可能影响公司业绩恢复进程。此外,行业竞争加剧和环保政策变化也是潜在风险因素。