猜你想问
毛戈平研报核心内容是什么?
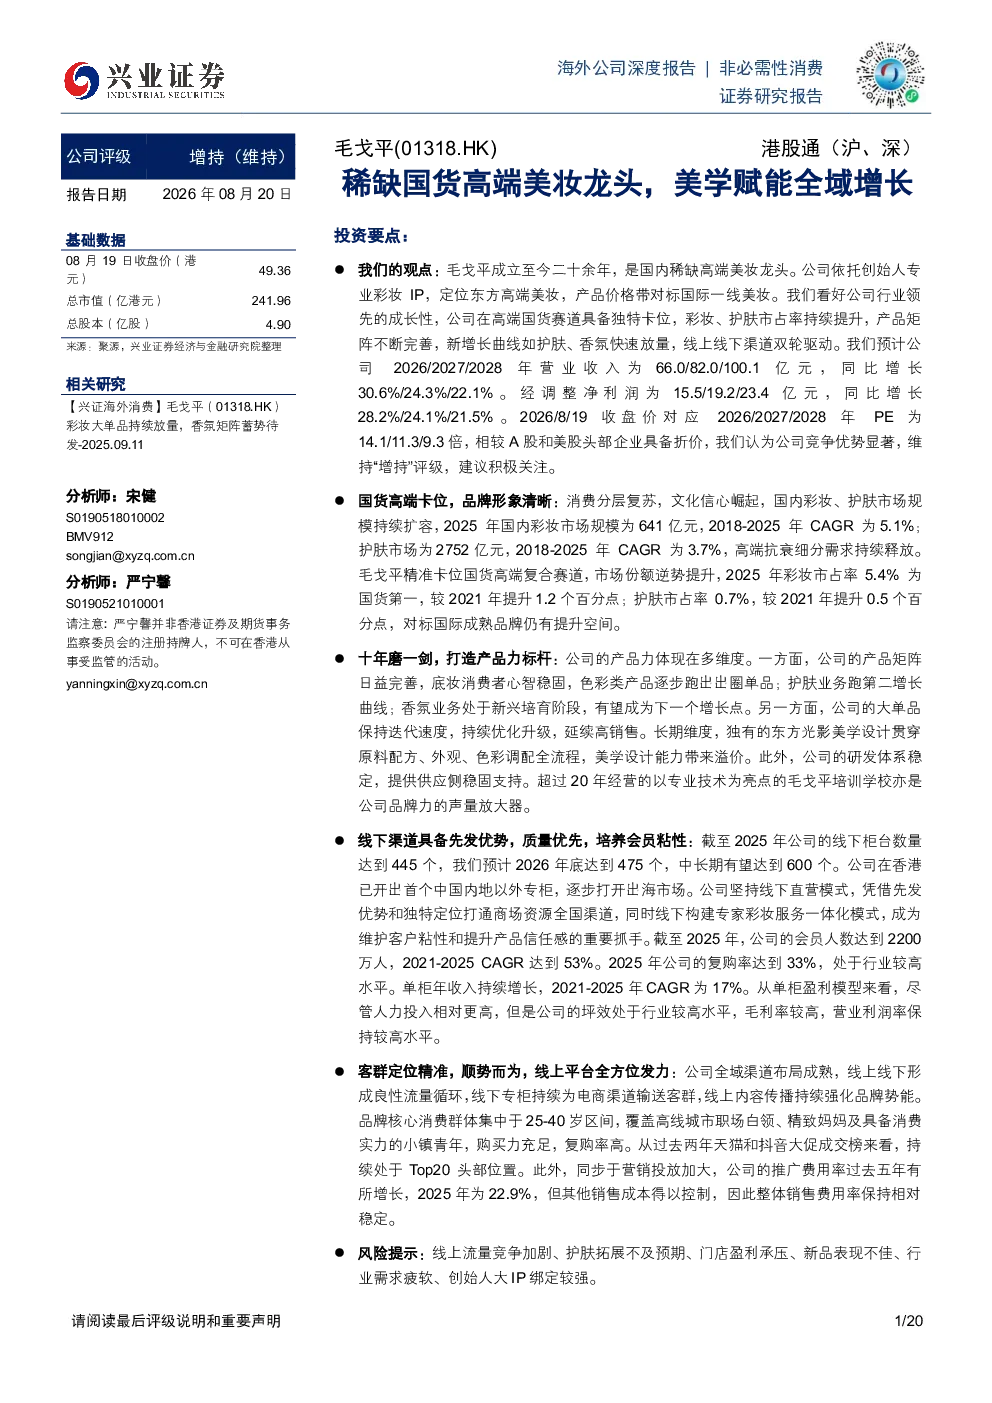
毛戈平是国内稀缺的高端美妆龙头,依托创始人专业彩妆IP,定位东方高端美妆,产品价格带对标国际一线美妆。公司具备行业领先的成长性,在高端国货赛道占据独特卡位,彩妆、护肤市占率持续提升,产品矩阵不断完善,新增长曲线如护肤、香氛快速放量,线上线下渠道双轮驱动。
彩妆行业发展趋势如何?
2025年国内彩妆市场规模641亿元(CAGR 5.1%),毛戈平彩妆市占率5.4%(国货第一)。公司彩妆收入30亿元(CAGR 31%),展现出强劲的增长动力。未来彩妆行业将继续受益于消费升级和年轻一代对彩妆需求的提升,同时国货彩妆品牌凭借对本土审美的把握和性价比优势,有望持续扩大市场份额。
报告重点分析了毛戈平的哪些方面?
报告重点分析了毛戈平的品牌优势、产品竞争力、渠道布局和盈利能力。公司依托创始人IP打造高端品牌形象,产品矩阵覆盖彩妆、护肤、香氛等品类,其中彩妆和护肤业务市占率持续提升。线上线下渠道双轮驱动,会员体系完善,复购率表现优异。此外,报告还评估了公司财务数据,显示其收入和利润均保持高速增长。
当前彩妆市场现状如何?
当前彩妆市场呈现国货崛起的趋势,消费者对本土品牌的认可度不断提升。毛戈平作为高端国货彩妆的代表,已占据领先地位,其彩妆市占率5.4%为国货第一。市场规模持续扩大,2025年国内彩妆市场规模达641亿元,CAGR 5.1%。同时,护肤市场也在稳步增长,毛戈平的护肤业务市占率0.7%,收入19亿元(CAGR 41%),显示出其在多品类拓展上的进展。
毛戈平面临哪些风险?
毛戈平面临的主要风险包括:线上流量竞争加剧可能导致获客成本上升;护肤业务拓展不及预期可能影响新增长曲线的发力;门店盈利承压可能影响线下渠道扩张效率;新品表现不佳可能削弱产品矩阵的协同效应;行业需求疲软可能影响整体市场表现;创始人大IP绑定较强可能存在品牌依赖风险。这些因素需持续关注。
你可能感兴趣
商贸零售行业周报:毛戈平通过港交所聆讯,关注稀缺高端国货美妆龙头
商贸零售开源证券2024-11-24
公司首次覆盖:国货高端美妆佼佼者,彰显东方魅力美学
国证国际2025-02-28
国内稀缺的高端美妆领导者,引领国风美学潮流
东吴证券2024-12-08
2026AI+美妆消费趋势报告:科技赋能,精准定义新美学生态
商贸零售艺恩2026-03-31
商贸零售行业周报:品牌建设+科技美学,谱写国货美妆增长答案
商贸零售开源证券2025-11-30
申万宏源轻工纺服美护 毛戈平国货稀缺高端美妆彩妆稳固护肤接力
未知机构2026-09-03
25H1实现高质量增长,高端国货美妆龙头地位巩固
华西证券2025-08-28
高端美妆国货龙头,构建“品牌+产品+渠道”护城河
国信证券2025-05-20
商贸零售行业双周报:彩妆龙头毛戈平拟登陆港股,高端美妆国货未来可期
商贸零售国信证券2024-12-10
难以复制的高端国货美妆品牌,护肤品开辟第二增长曲线
兴证国际2025-02-20