猜你想问
这份研报的核心内容是什么?
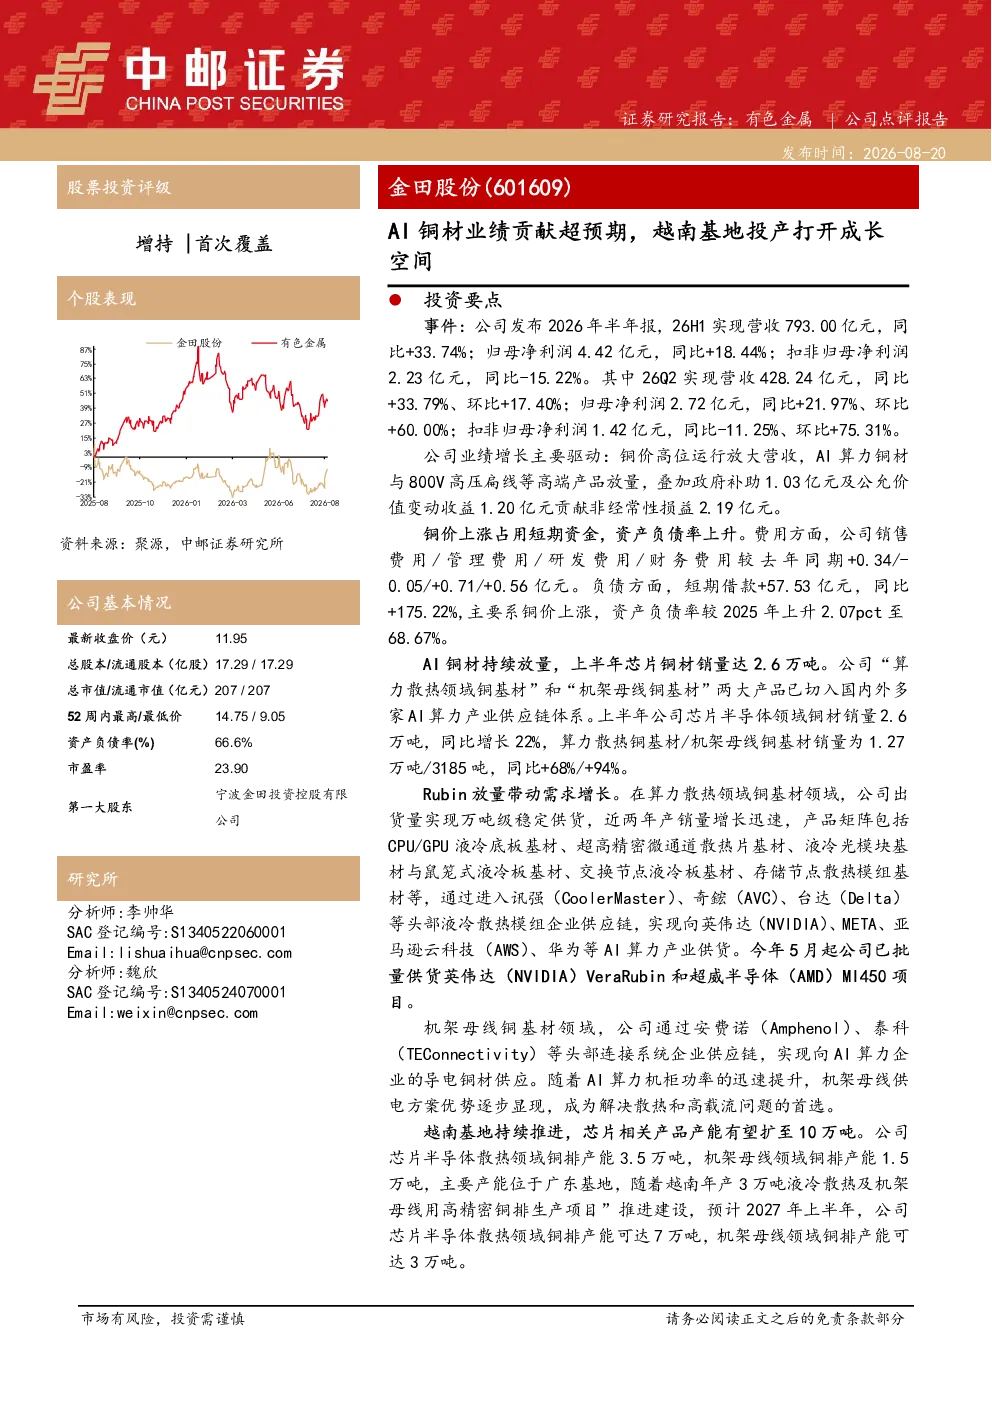
这份研报显示,金田股份上半年营收同比增长33.74%至793.00亿元,归母净利润同比增长18.44%至4.42亿元。主要增长动力来自铜价高位运行、AI算力铜材与800V高压扁线等高端产品放量,以及政府补助和公允价值变动收益。AI铜材持续放量,芯片半导体领域铜材销量达2.6万吨,同比增长22%;算力散热铜基材/机架母线铜基材销量分别为1.27万吨/3185吨,同比+68%/+94%。公司越南基地投产预计2027年上半年芯片半导体散热领域铜排产能可达7万吨,机架母线领域铜排产能可达3万吨。高压扁线产品结构升级,800V及以上高压扁线出货量8635吨,同比增长98%,市占率持续领先。子公司科田磁业业绩向好,计划分拆上市。预计公司2026/2027/2028年归母净利润分别为11.23/15.26/18.02亿元,同比增长49.29%/+35.84%/+18.10%
AI算力铜材行业发展趋势如何?
AI算力铜材行业发展趋势向好,随着AI算力需求的持续增长,高端铜材需求旺盛。金田股份在AI铜材领域表现突出,芯片半导体领域铜材销量达2.6万吨,同比增长22%;算力散热铜基材/机架母线铜基材销量同比分别增长68%和94%。公司越南基地投产将进一步扩大产能,预计2027年上半年芯片半导体散热领域铜排产能可达7万吨,机架母线领域铜排产能可达3万吨。高压扁线产品结构升级,800V及以上高压扁线出货量同比增长98%,市占率持续领先。这些数据表明AI算力铜材市场前景广阔,金田股份在该领域具备显著竞争优势
研报重点分析了哪些方向?
研报重点分析了金田股份高端铜材产品的放量情况,特别是AI算力铜材和800V高压扁线等产品的市场表现。AI铜材持续放量,芯片半导体领域铜材销量达2.6万吨,同比增长22%;算力散热铜基材/机架母线铜基材销量同比分别增长68%和94%。高压扁线产品结构升级,800V及以上高压扁线出货量同比增长98%,市占率持续领先。此外,研报还关注了公司越南基地投产带来的成长空间,预计2027年上半年芯片半导体散热领域铜排产能可达7万吨,机架母线领域铜排产能可达3万吨。子公司科田磁业业绩向好,计划分拆上市,也体现了公司整体发展态势
当前AI铜材市场现状如何?
当前AI铜材市场现状是需求旺盛,供给扩张。随着AI算力需求的持续增长,高端铜材需求旺盛,金田股份在AI铜材领域表现突出,芯片半导体领域铜材销量达2.6万吨,同比增长22%;算力散热铜基材/机架母线铜基材销量同比分别增长68%和94%。公司高压扁线产品结构升级,800V及以上高压扁线出货量同比增长98%,市占率持续领先。同时,公司越南基地投产将进一步扩大产能,预计2027年上半年芯片半导体散热领域铜排产能可达7万吨,机架母线领域铜排产能可达3万吨。这些数据表明AI铜材市场供给也在积极扩张,市场竞争激烈但前景广阔
研报提到了哪些风险提示?
研报提到了价格波动风险和项目进度不及预期风险。铜价高位运行虽然推动了公司业绩增长,但也存在价格波动风险,可能影响公司盈利能力。此外,公司越南基地投产等新项目存在进度不及预期的风险,可能影响产能扩张计划和市场竞争力。这些风险需要关注,但研报也指出公司产品结构升级和多元化发展,能够一定程度上缓解单一风险因素的影响