猜你想问
这份研报的核心内容是什么?
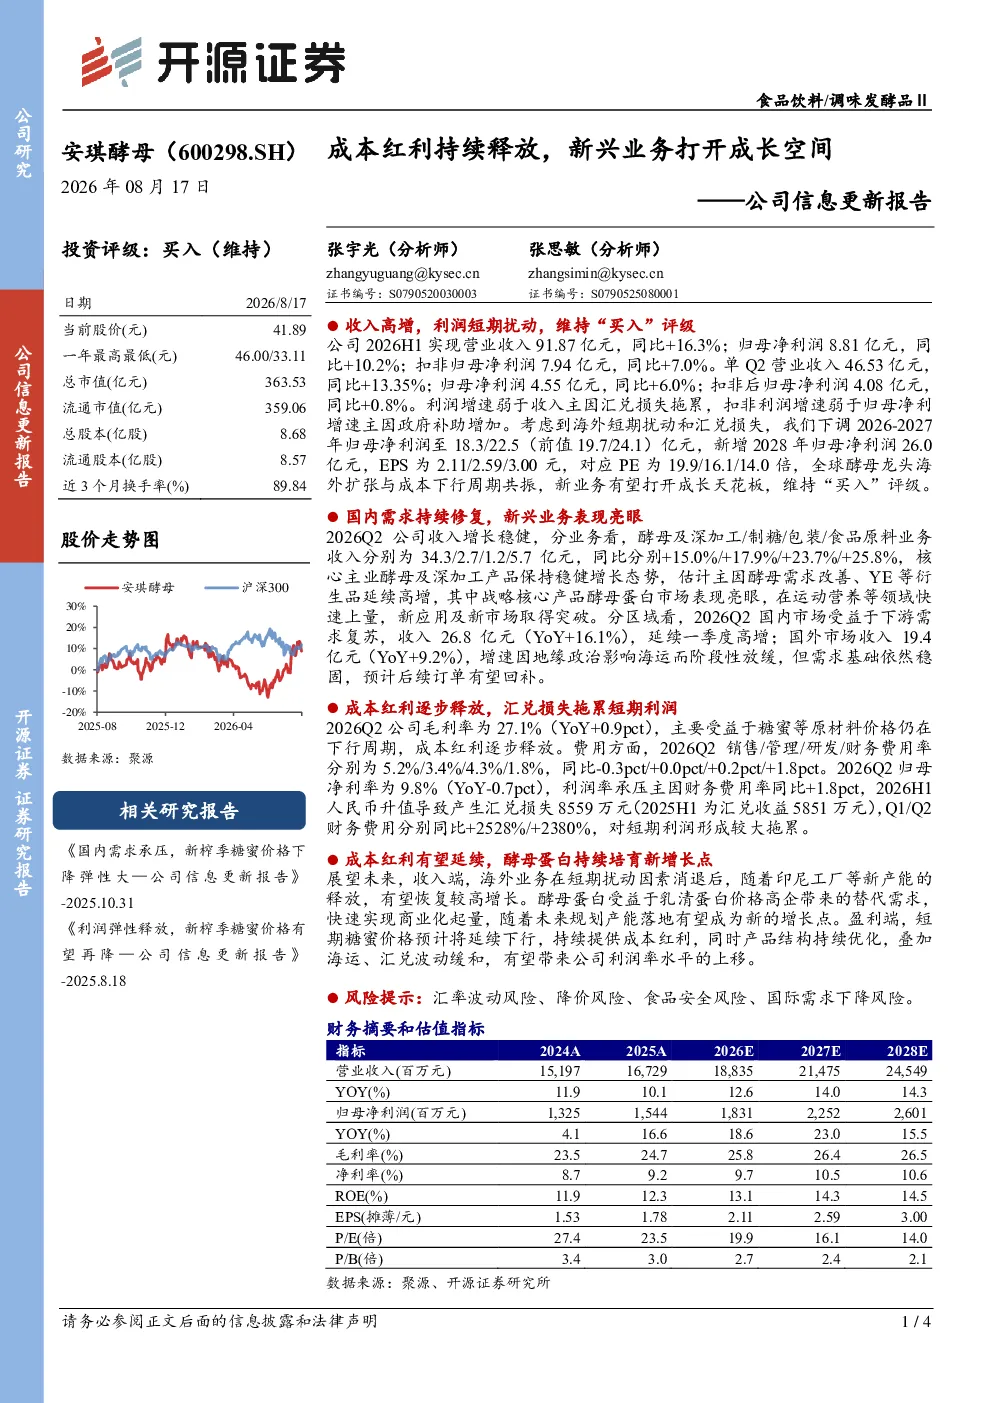
本报告指出公司2026H1收入高增,但利润增速放缓,主要受汇兑损失和政府补助影响。报告维持“买入”评级,强调海外扩张与成本下行周期共振,新业务如酵母蛋白有望打开成长天花板。具体数据显示,2026H1营业收入91.87亿元(同比+16.3%),归母净利润8.81亿元(同比+10.2%),扣非归母净利润7.94亿元(同比+7.0%)。毛利率提升至27.1%,主要受益于原材料价格下行。海外市场虽受地缘政治影响增速放缓,但需求基础稳固,国内市场延续高增。酵母蛋白等新业务快速上量,未来规划产能落地将成为新增长点。
酵母行业的发展趋势如何?
酵母行业正经历结构性转型,传统业务如酵母及深加工、制糖、包装、食品原料等保持稳健增长,但新兴业务如酵母蛋白成为新的增长引擎。受乳清蛋白替代需求推动,酵母蛋白在运动营养等领域快速商业化,未来规划产能落地将进一步提升行业天花板。成本端,糖蜜价格预计延续下行,为行业提供持续的成本红利。同时,产品结构优化和海运、汇兑波动缓和有望提升整体利润率水平。行业竞争格局稳定,头部企业通过海外扩张和产品创新巩固领先地位。
报告重点分析了哪些方面?
报告重点分析了安琪酵母的国内外市场表现及新兴业务布局。国内市场延续高增,2026Q2收入26.8亿元(YoY+16.1%)。国外市场受地缘政治影响增速放缓,但需求基础稳固,2026Q2收入19.4亿元(YoY+9.2%)。业务分项中,酵母及深加工、制糖、包装、食品原料均实现高增长。战略核心产品酵母蛋白市场表现亮眼,快速上量。报告还分析了成本红利释放(毛利率提升至27.1%)、汇率及政府补助对利润的影响,并展望了海外业务及酵母蛋白的未来增长潜力。
当前酵母市场的现状如何?
当前酵母市场呈现稳健增长态势,传统业务保持稳定,新兴业务如酵母蛋白成为增长亮点。公司2026H1营业收入91.87亿元(同比+16.3%),归母净利润8.81亿元(同比+10.2%),扣非归母净利润7.94亿元(同比+7.0%)。毛利率提升至27.1%,主要受益于原材料价格下行。国内市场延续高增,国外市场虽受地缘政治影响增速放缓,但需求基础稳固。酵母蛋白等新业务快速商业化,未来规划产能落地将成为重要增长点。整体市场竞争激烈,但头部企业通过产品创新和成本控制保持优势。
研报提示了哪些风险?
研报提示了汇率波动风险、降价风险、食品安全风险、国际需求下降风险。汇率波动直接影响利润表现,2026H1汇兑损失8559万元,2025H1汇兑收益5851万元。降价风险主要来自市场竞争加剧,食品安全风险需持续关注产品质量。国际需求下降风险需关注海外市场地缘政治及经济波动影响。此外,政府补助增加虽短期提升净利润,但长期需关注政策变化。这些风险需投资者密切关注,合理评估投资决策。