猜你想问
学大教育Q2业绩表现如何?
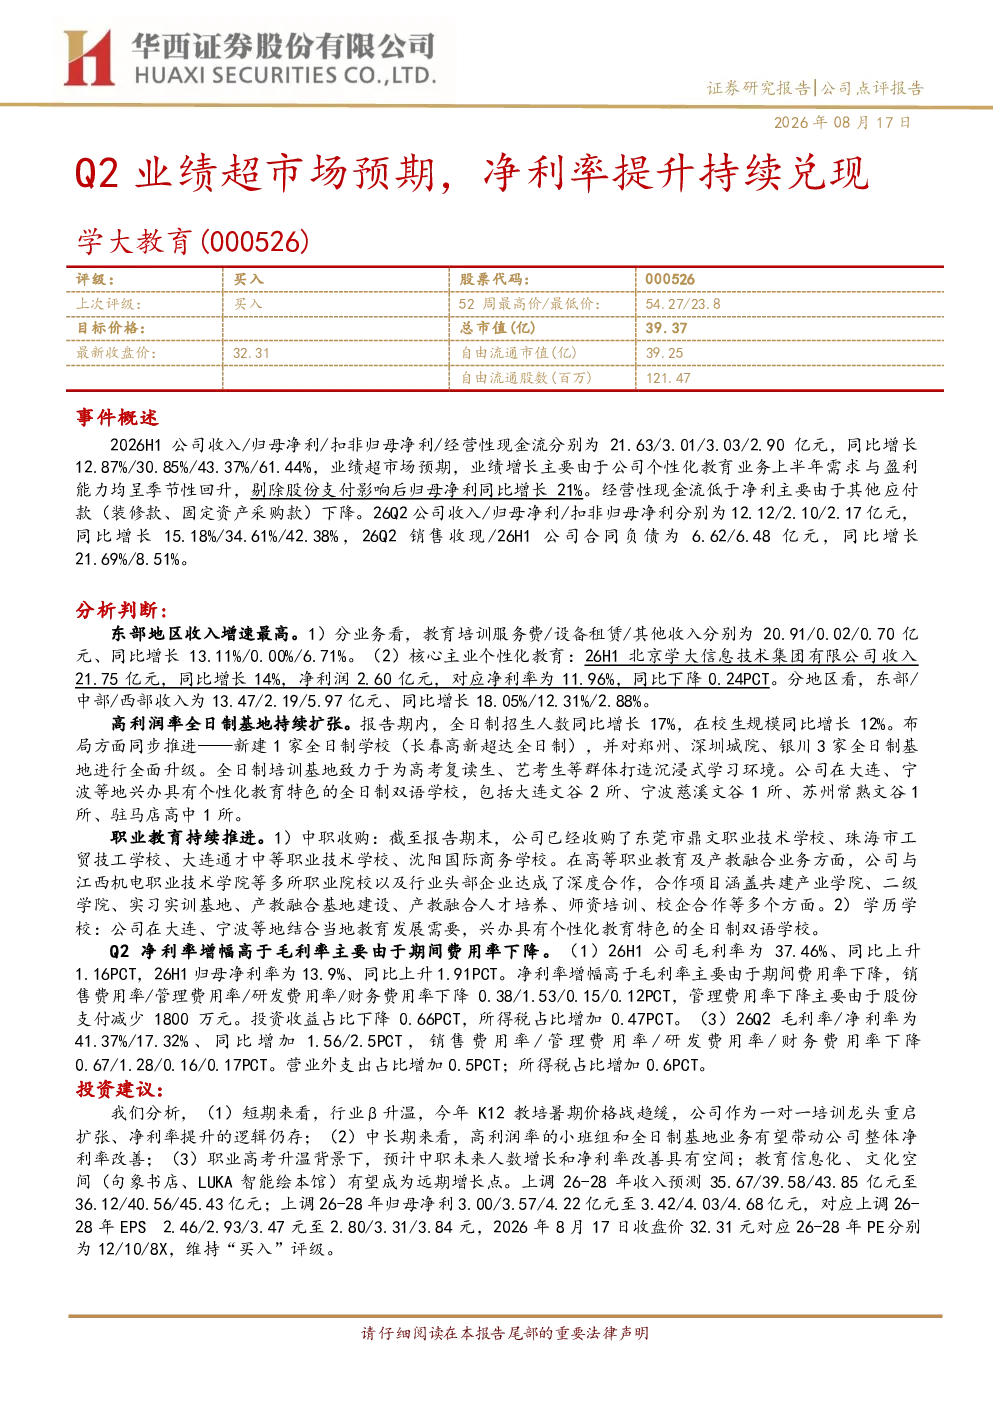
2026年上半年,学大教育收入21.63亿元,同比增长12.87%;归母净利3.01亿元,同比增长30.85%;扣非归母净利3.03亿元,同比增长43.37%。Q2收入12.12亿元,同比增长15.18%;归母净利2.10亿元,同比增长34.61%;扣非归母净利2.17亿元,同比增长42.38%。业绩超预期主要得益于个性化教育业务需求与盈利能力季节性回升。剔除股份支付影响后,归母净利同比增长21%。经营性现金流低于净利主要由于其他应付款下降。
学大教育业务结构有哪些特点?
学大教育业务主要分为个性化教育、全日制基地业务和职业教育与学历学校。个性化教育收入21.75亿元,同比增长14%,净利率11.96%。东部地区收入增速最高。全日制基地业务招生人数同比增长17%,在校生规模同比增长12%。职业教育与学历学校方面,收购了东莞市鼎文职业技术学校等4所学校,并与江西机电职业技术学院等职业院校合作。
学大教育盈利能力有何变化?
2026年上半年,学大教育毛利率37.46%,归母净利率13.9%,同比分别上升1.16PCT和1.91PCT。净利率增幅高于毛利率主要由于期间费用率下降,销售费用率下降0.38PCT,管理费用率下降1.53PCT(含股份支付减少1800万元),研发费用率下降0.15PCT,财务费用率下降0.12PCT。Q2毛利率41.37%,净利率17.32%,期间费用率继续下降。
学大教育未来发展趋势如何?
学大教育未来短期逻辑在于行业β升温,K12教培暑期价格战趋缓,公司作为一对一培训龙头重启扩张、净利率提升逻辑仍存。中长期逻辑包括高利润率小班组和全日制基地业务带动整体净利率改善,职业高考升温下,中职未来人数增长和净利率改善有空间,教育信息化、文化空间(句象书店、LUKA智能绘本馆)有望成为远期增长点。
学大教育面临哪些风险?
学大教育面临的主要风险包括政策调整风险,市场竞争加剧风险,管理团队和师资流失风险,运营成本上升风险。政策调整可能影响教培行业发展,市场竞争加剧可能压缩利润空间,管理团队和师资流失可能影响服务质量,运营成本上升可能侵蚀盈利能力。