猜你想问
本周汽车行业报告核心内容是什么?
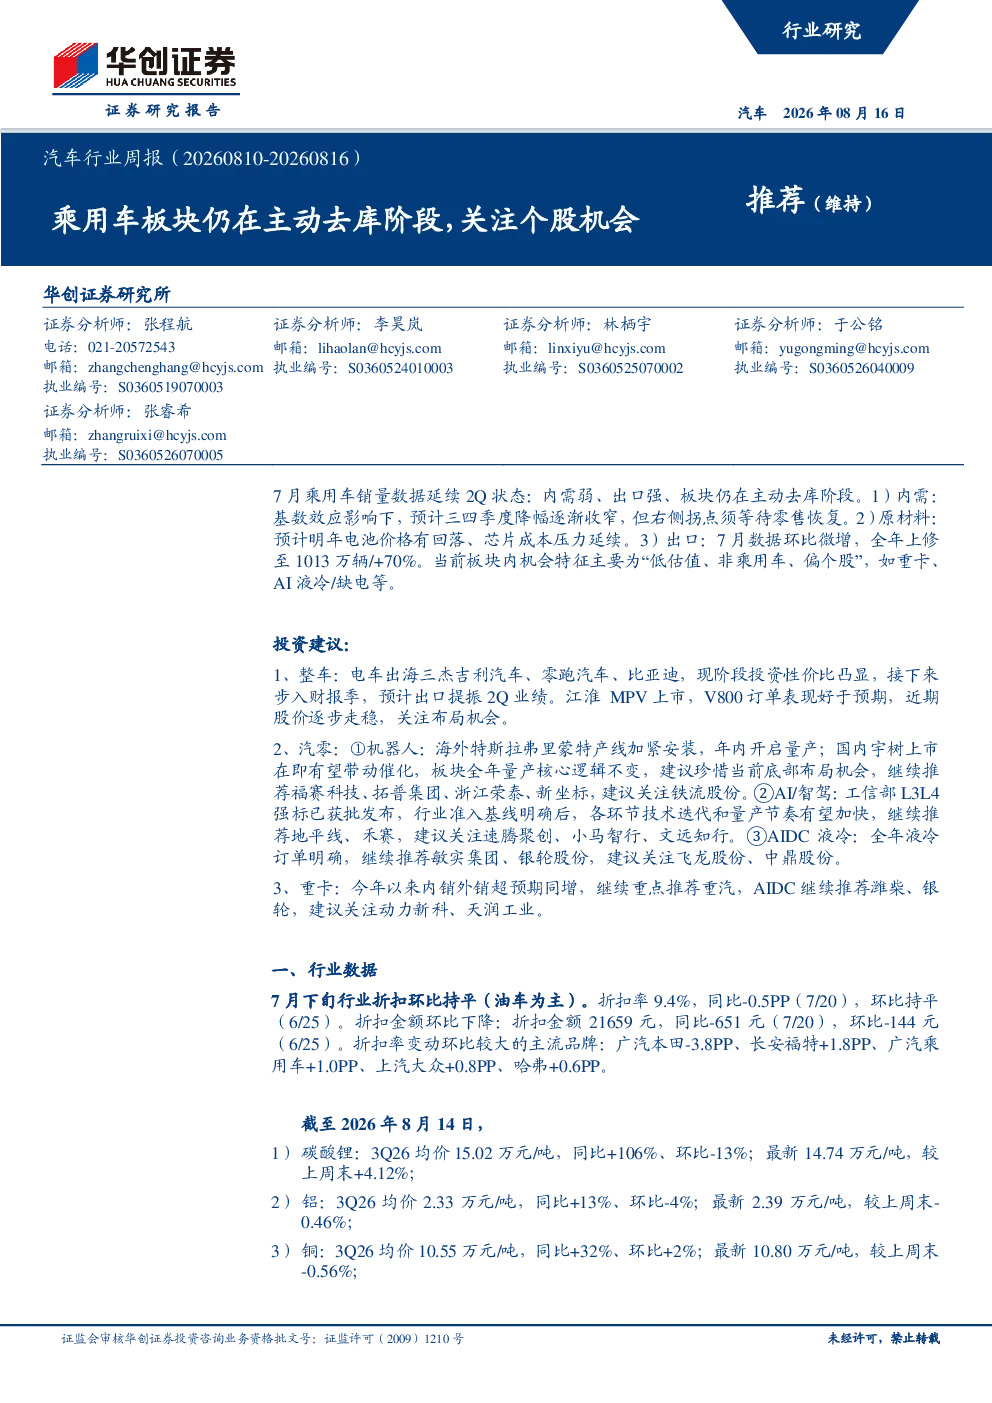
本周汽车行业报告指出乘用车板块处于主动去库阶段,关注个股机会。内需弱、出口强,三四季度降幅逐渐收窄,但右侧拐点需等待零售恢复。原材料方面,预计明年电池价格有回落,芯片成本压力延续。出口数据环比微增,全年上修至1013万辆/+70%。板块内机会特征主要为“低估值、非乘用车、偏个股”,如重卡、AI液冷/缺电等。
汽车行业未来发展趋势如何?
汽车行业未来发展趋势显示,乘用车板块面临主动去库,但出口表现强劲,全年销量上修至1013万辆。新能源汽车占比持续提升,月度销量占比首次超过60%。原材料价格波动仍是关键因素,预计明年电池价格有回落,但芯片成本压力延续。重卡行业内外销均超预期增长,AI液冷技术成为新的增长点。
报告重点分析了哪些方向?
报告重点分析了整车、汽车零部件两大方向。整车方面,关注电车出海三杰(吉利汽车、零跑汽车、比亚迪)的出口提振机会,以及江淮MPV V800订单表现。汽车零部件方面,机器人领域推荐福赛科技、拓普集团等,AI/智驾领域推荐地平线、禾赛,AIDC液冷领域推荐敏实集团、银轮股份。重卡行业继续推荐重汽,AIDC领域推荐潍柴、银轮。
当前汽车市场现状如何判断?
当前汽车市场现状显示,7月乘用车销量同比下降20.9%,环比下降8.8%,新能源乘用车销量同比下降3.9%,环比下降5.8%。但新能源乘用车出口同比增长147.8%,环比增长8.1%。1-7月汽车产销同比均下降3.7%,降幅比上半年收窄。新能源汽车月度新车销量占比首次超过60%,经销商库存系数环比下降6.3%,同比上升9.6%。
本报告有哪些风险提示?
本报告提示的风险包括宏观经济不及预期、地缘政治波动、汽车行业销量不及预期、新车上市销量不及预期、原材料价格波动等。原材料价格波动对电池成本影响显著,芯片成本压力延续,需关注供应链稳定性。此外,宏观经济和地缘政治的不确定性也可能对行业造成影响。
你可能感兴趣
银行业周报(20260810-20260816):7月信贷延续降速提质,息差边际企稳
金融华创证券2026-08-17
食品饮料行业周报(20260810-20260816)
食品饮料华创证券2026-08-16
交通运输行业周报(20260810-20260816)
交通运输华创证券2026-08-16
机械行业周报(20260810-20260816):关注AIDC、人形机器人和液冷
机械设备华创证券2026-08-17
电力设备及新能源行业周报(20260810-20260816):具身智能产业化持续提速,电力设备景气度持续提升
电气设备华创证券2026-08-17
传媒行业周观察(20260810-20260816):国产模型提价趋势明显,海外新云业绩强劲验证AI需求高增
文化传媒华创证券2026-08-16
汽车行业周报:自动驾驶预期再起,小米汽车值得期待
交运设备国泰君安证券2023-11-20
汽车行业周报:Figure 03 80小时分拣10万件包裹,特斯拉中国再次招聘智驾测试岗位
交运设备华鑫证券2026-05-17
汽车行业周报(2026/5/8-2026/5/15):制动系统头部公司Brembo投产EMB,线控制动产业再升级
交运设备国泰海通证券2026-05-17
汽车行业周报:特斯拉FSD入华驱动智驾产业提速
交运设备爱建证券2026-05-26