猜你想问
这份研报主要分析了哪些核心内容?
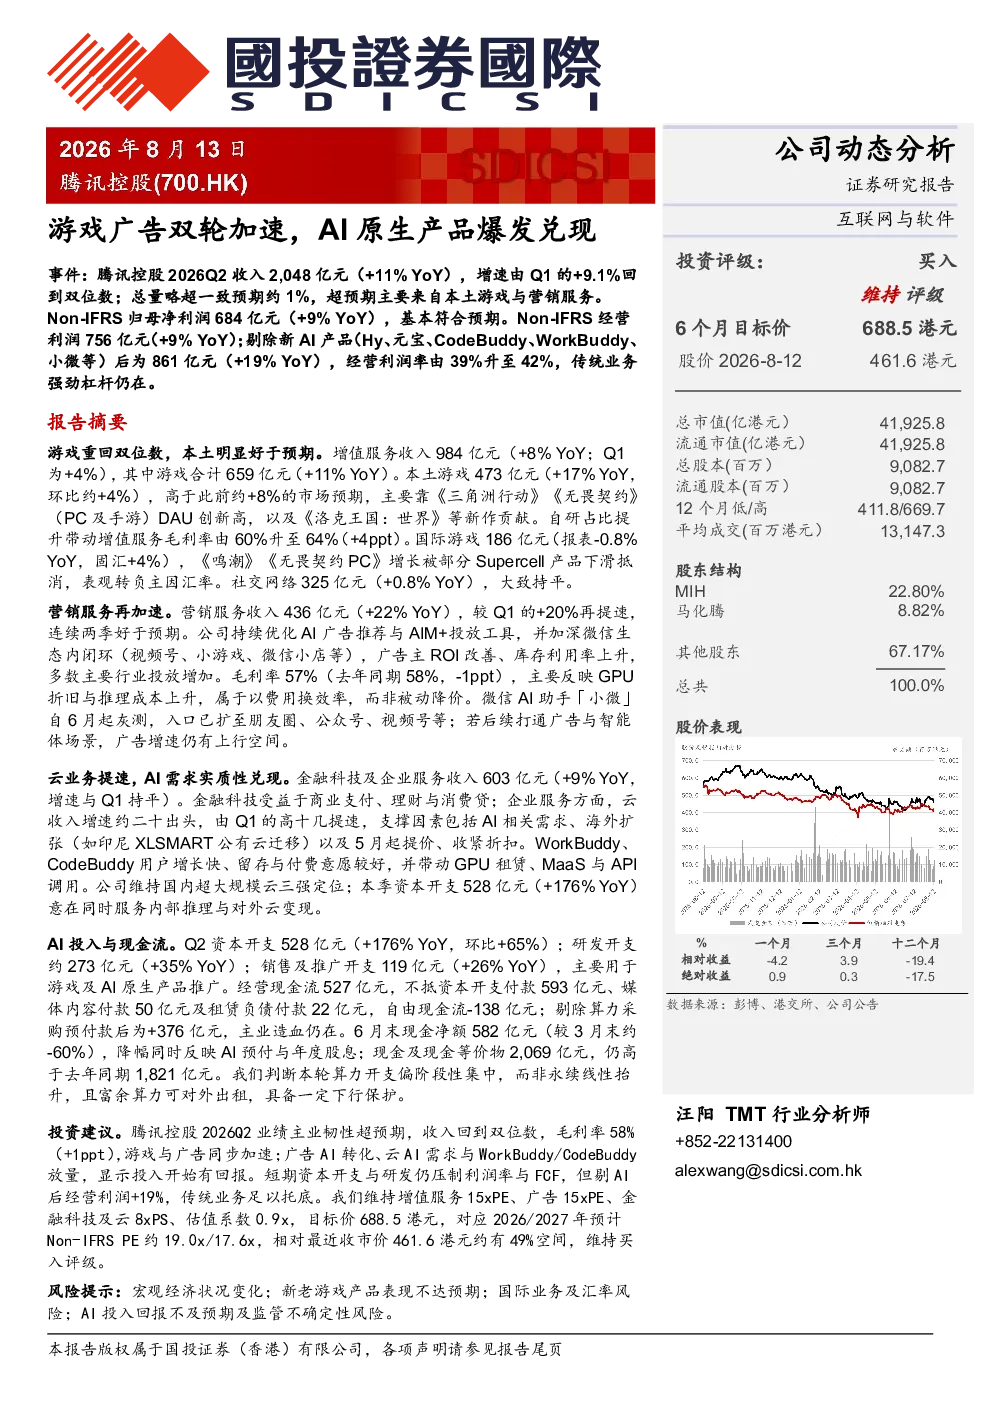
这份研报主要分析了腾讯控股2026年第二季度的业绩表现,指出公司收入同比增长11%至2,048亿元,重回双位数增长,主要得益于本土游戏和营销服务超预期。报告详细解析了游戏业务重回双位数增长的原因,包括《三角洲行动》《无畏契约》等产品的表现,以及营销服务加速增长的因素,如AI广告推荐与AIM+投放工具的优化。此外,还分析了云业务的提速情况,以及AI投入对现金流的影响。最后,报告给出了投资建议和风险提示。
游戏行业目前的发展趋势如何?
游戏行业目前的发展趋势显示,本土游戏收入同比增长17%至473亿元,高于市场预期,主要得益于头部产品的持续发力。自研占比提升带动增值服务毛利率提升至64%,显示出行业对原创内容的重视。同时,AI技术的应用也在加速游戏行业的智能化进程,如AI广告推荐与投放工具的优化,提升了广告主ROI和库存利用率。这些趋势表明,游戏行业正朝着更加智能化、原创化和多元化的方向发展。
研报重点分析了腾讯控股的哪些业务方向?
研报重点分析了腾讯控股的游戏业务和营销服务。在游戏业务方面,报告指出本土游戏收入同比增长17%,自研占比提升带动毛利率提升至64%,主要得益于《三角洲行动》《无畏契约》等产品的表现。在营销服务方面,报告强调营销服务收入同比增长22%,主要得益于AI广告推荐与AIM+投放工具的优化,以及微信生态内闭环的加深,这些因素共同提升了广告主ROI和库存利用率。
当前市场对腾讯控股的整体表现有何判断?
当前市场对腾讯控股的整体表现判断为积极。报告指出,腾讯控股2026年第二季度的业绩超预期,收入和利润均实现同比增长,显示出公司强大的业务韧性和增长潜力。游戏业务和营销服务的强劲表现,以及云业务的提速,都为公司的未来发展奠定了坚实的基础。同时,AI技术的应用也为公司带来了新的增长点。综合来看,市场对腾讯控股的整体表现持积极态度。
研报中提到了哪些风险提示?
研报中提到了几个风险提示。首先,宏观经济状况的变化可能会对公司的业绩产生影响。其次,新老游戏产品的表现不达预期也可能影响公司的收入增长。此外,国际业务及汇率风险也是需要关注的因素。最后,AI投入回报不及预期及监管不确定性风险也可能对公司的发展造成影响。这些风险提示提醒投资者在投资过程中需要谨慎考虑。