猜你想问
这份铜周报的核心内容是什么?
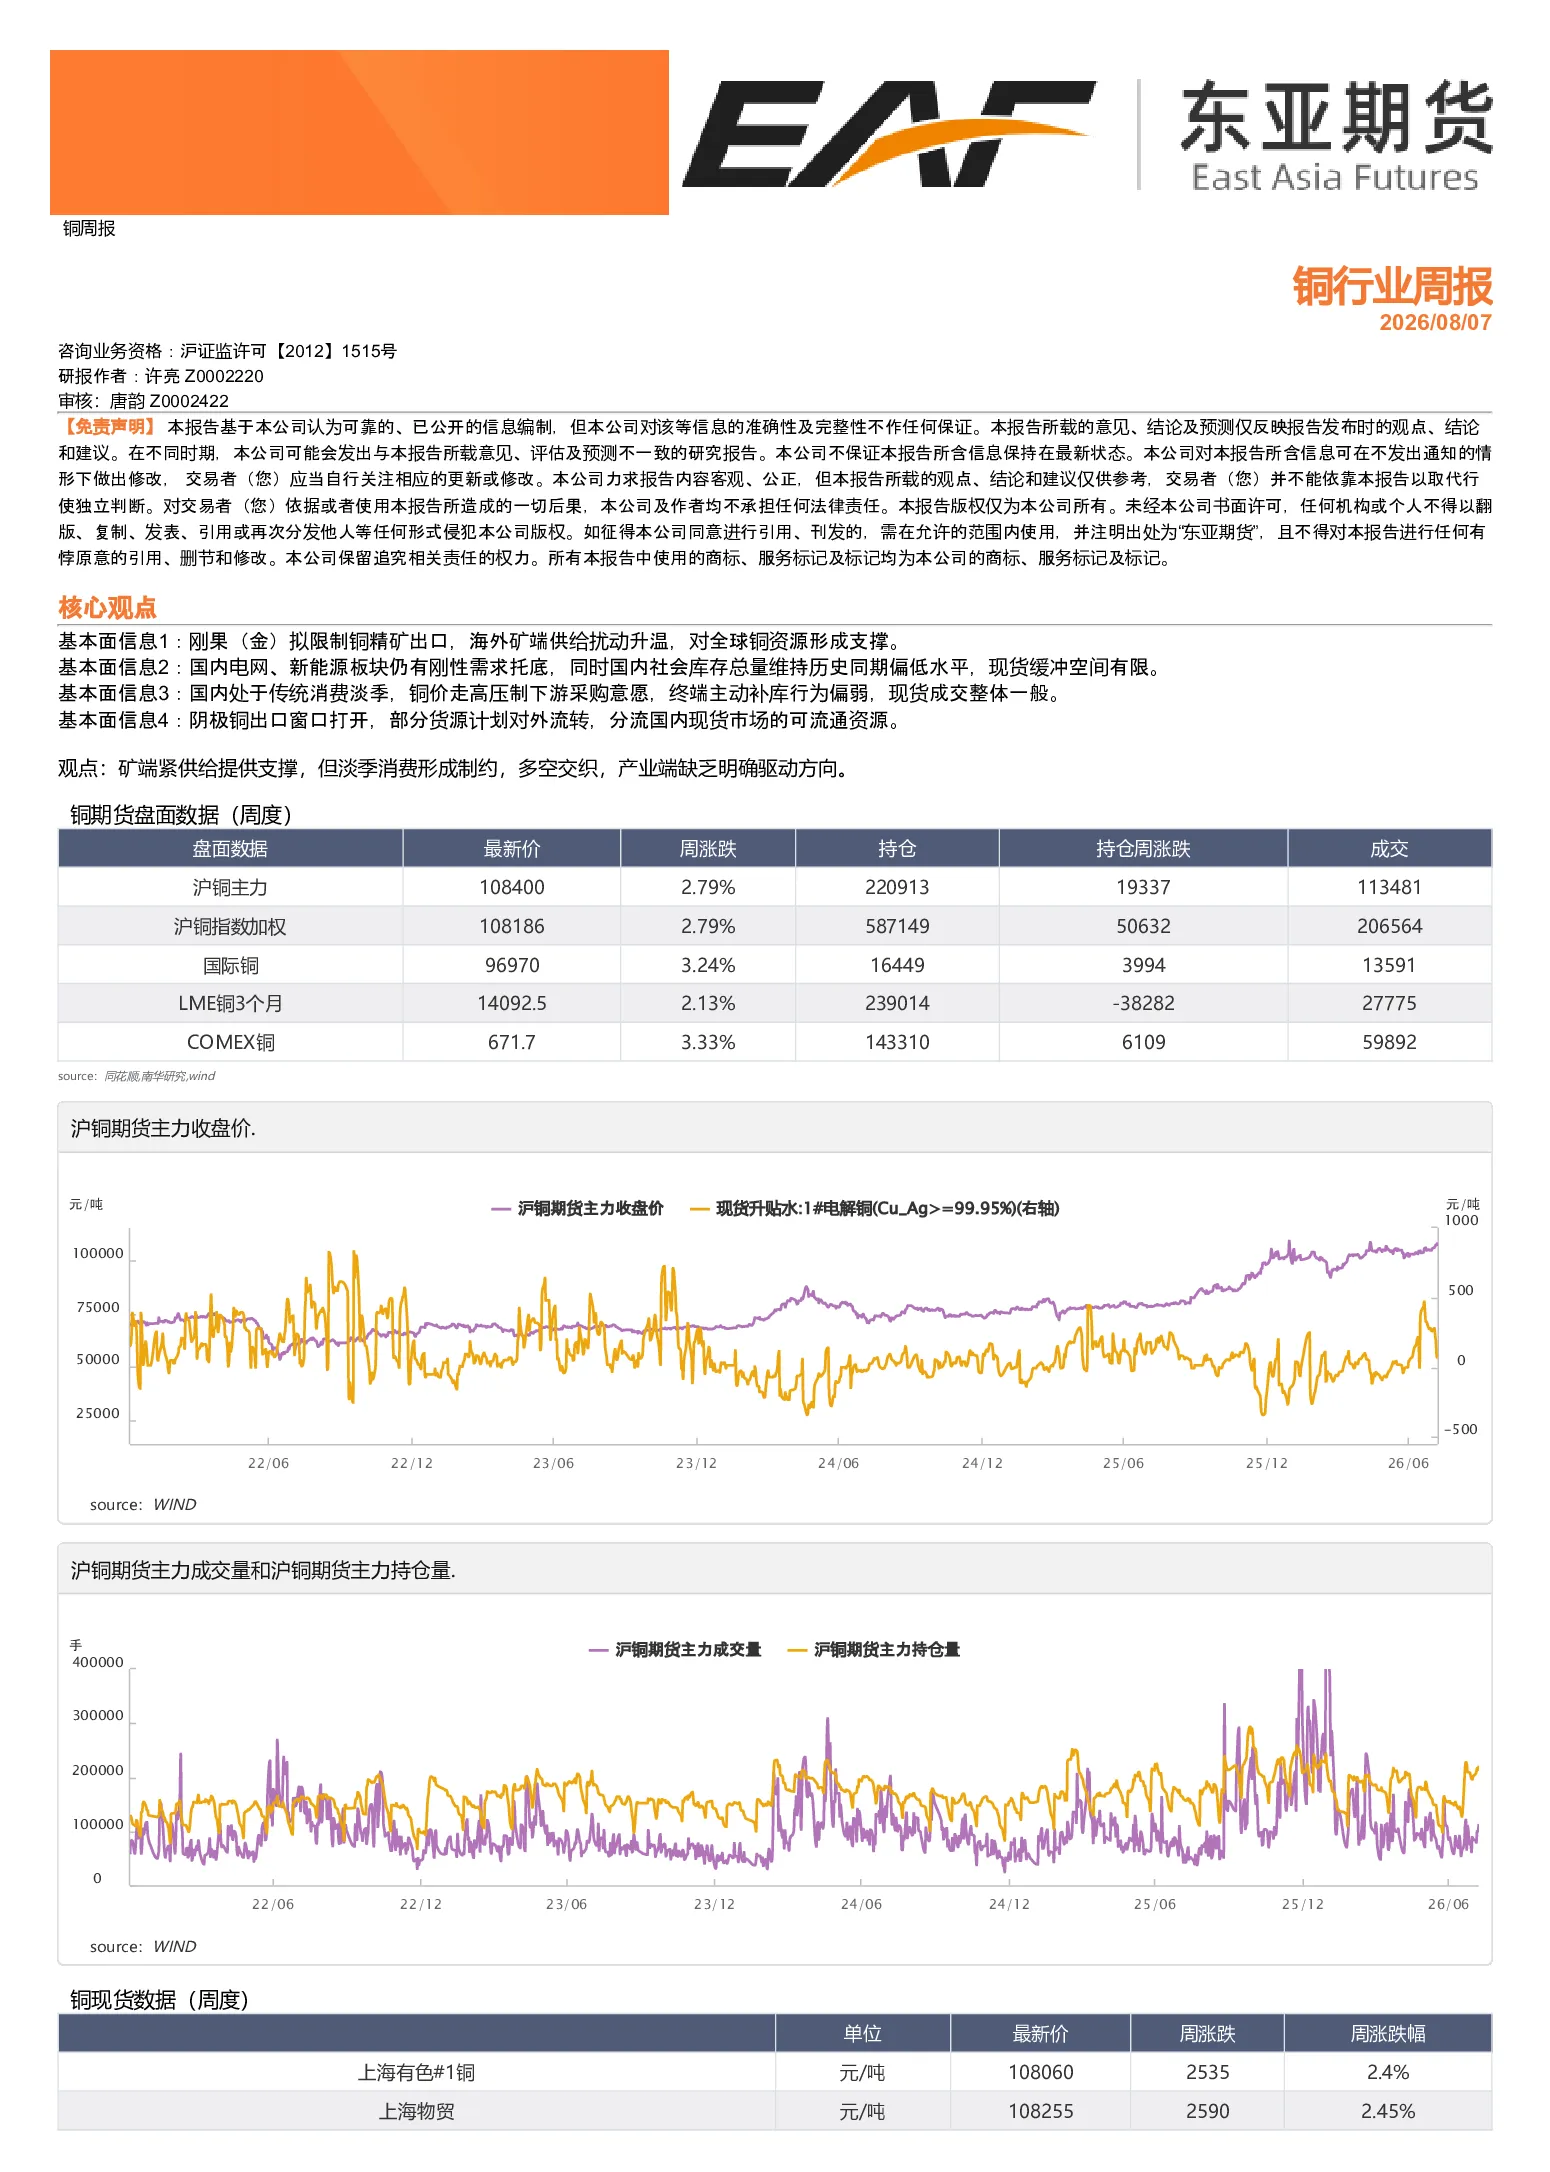
这份铜周报的核心内容指出,刚果(金)拟限制铜精矿出口,导致海外矿端供给扰动升温,对全球铜资源形成支撑。同时,国内电网、新能源板块仍有刚性需求托底,但国内社会库存总量维持历史同期偏低水平,现货缓冲空间有限。然而,国内处于传统消费淡季,铜价走高压制下游采购意愿,终端主动补库行为偏弱,现货成交整体一般。此外,阴极铜出口窗口打开,部分货源计划对外流转,分流国内现货市场的可流通资源。
铜行业的发展趋势如何?
铜行业的发展趋势方面,刚果(金)的出口限制为全球铜资源提供了支撑,但国内消费处于淡季,下游采购意愿受压制。从产量数据看,精炼铜产量同比增长60.85%,但铜材产量同比下降4.41%。产能利用率方面,精铜杆产能利用率环差和同差均为3.06%,而废铜杆产能利用率环差为-12.41%,同差为-2.61%。进口数据显示,铜精矿进口同比增长80.14%,阳极铜进口同比增长274.49%,但阴极铜进口同比下降14.11%。这些数据显示,铜行业供给端存在支撑,但需求端受季节性因素影响较大,整体呈现多空交织的局面。
这份报告重点分析了哪些方向?
这份报告重点分析了铜价延续上涨趋势背后的驱动因素和制约因素。报告指出,矿端供给扰动(如刚果(金)的出口限制)为铜价上涨提供了支撑,但国内消费淡季和下游采购意愿的减弱制约了铜价的进一步上涨。此外,报告还分析了国内外铜期货和现货市场的数据,包括期货价格、持仓量、成交量、现货升贴水、库存变化等,以及铜中游的产量和产能利用率数据,以及铜元素的进口数据。这些分析旨在全面评估铜市场的现状和未来发展趋势。
当前铜市场的现状如何判断?
当前铜市场的现状判断显示,矿端供给端存在支撑,主要原因是刚果(金)拟限制铜精矿出口,导致海外矿端供给扰动升温。然而,需求端受季节性因素影响较大,国内处于传统消费淡季,下游采购意愿受压制,终端主动补库行为偏弱。从库存数据看,沪铜仓单、LME铜库存、COMEX铜库存均出现下降,但社会库存有所增加。这些数据显示,铜市场供给端存在支撑,但需求端受季节性因素影响较大,整体呈现多空交织的局面。
这份铜周报有哪些风险提示?
这份铜周报的风险提示主要集中在以下几个方面:首先,海外矿端供给扰动可能加剧,如刚果(金)的出口限制若进一步实施,可能导致全球铜资源供给紧张,推高铜价。其次,国内消费淡季可能延长,导致下游采购意愿持续低迷,铜价承压。第三,阴极铜出口窗口的打开可能分流国内现货市场的可流通资源,进一步加剧供需矛盾。最后,国内外宏观经济环境的变化也可能对铜市场产生影响,如全球经济增速放缓可能导致铜需求下降。这些风险因素需要投资者密切关注。