猜你想问
2026年二季度主动权益基金规模变化情况如何?
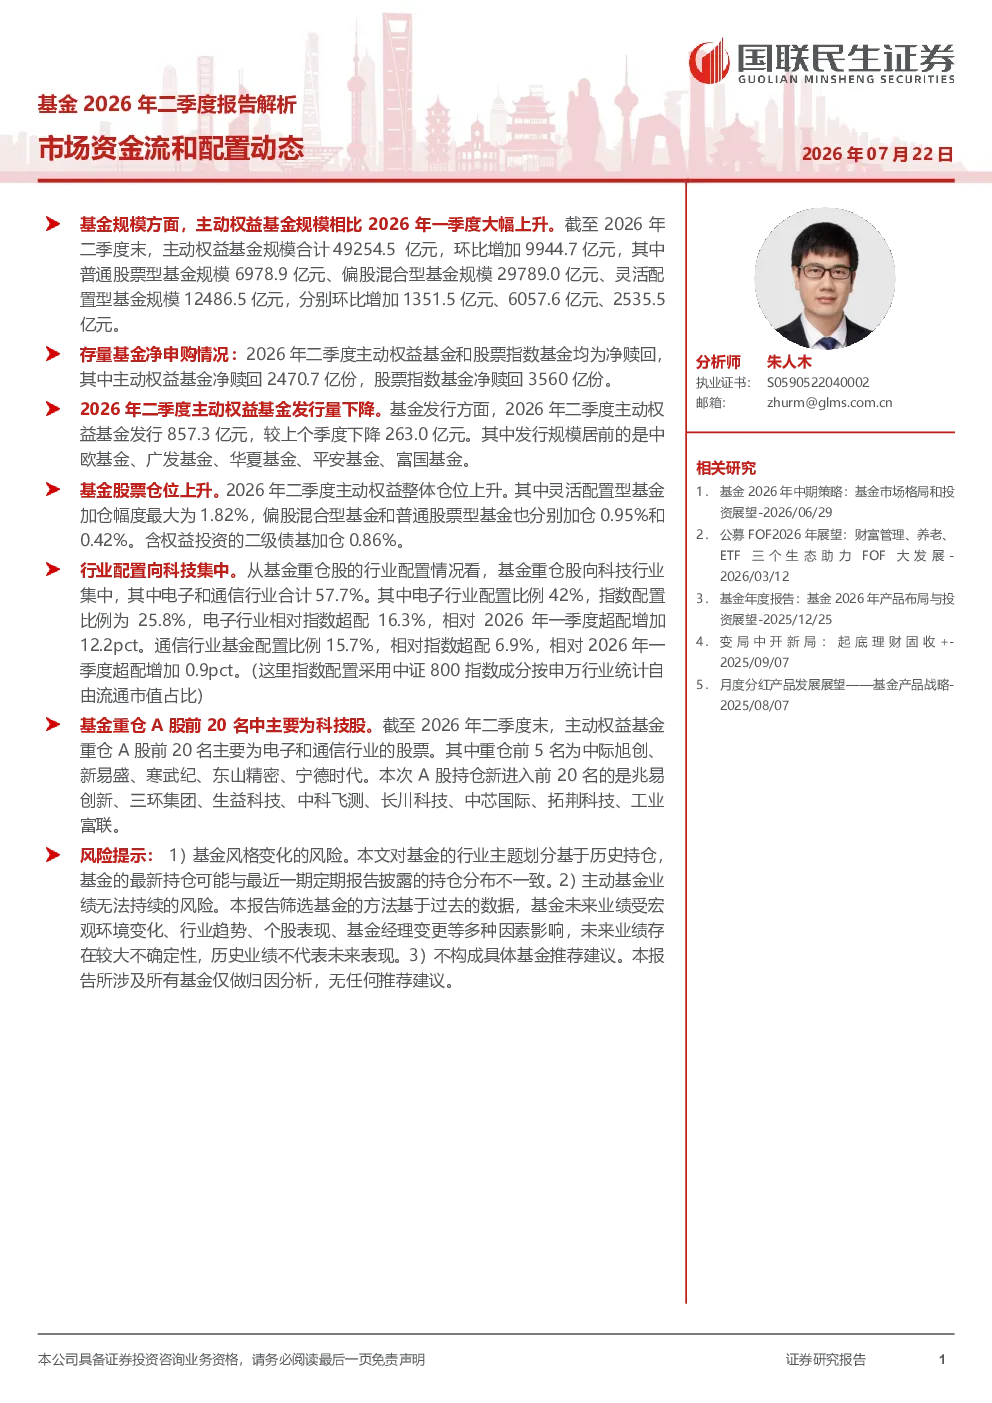
2026年二季度末,主动权益基金规模合计49254.5亿元,环比增加9944.7亿元。其中,普通股票型基金规模6978.9亿元,环比增加1351.5亿元;偏股混合型基金规模29789.0亿元,环比增加6057.6亿元;灵活配置型基金规模12486.5亿元,环比增加2535.5亿元。这表明主动权益基金整体规模呈现显著增长态势,不同类型基金均有所扩张,为市场提供了更多投资选择。
电子和通信行业在基金配置中的趋势如何?
2026年二季度,基金重仓股向科技行业集中,电子和通信行业合计占比达57.7%。其中,电子行业配置比例42%,相对指数超配16.3%,相对2026年一季度超配增加12.2个百分点;通信行业配置比例15.7%,相对指数超配6.9%,相对2026年一季度超配增加0.9个百分点。这反映出市场对科技赛道的关注持续提升,基金配置策略明显向高增长行业倾斜,尤其是电子行业受到资金重点青睐。
报告重点分析了哪些基金配置方向?
报告重点分析了主动权益基金的规模变化、资金流向、仓位动态及行业配置。数据显示,主动权益整体仓位上升,灵活配置型基金加仓幅度最大为1.82%,偏股混合型基金加仓0.95%,普通股票型基金加仓0.42%。行业配置方面,基金重仓股集中于电子和通信行业,电子行业配置比例显著高于指数,且仓位水平处于历史较高区间。这些分析揭示了当前市场资金配置的集中趋势和行业偏好。
当前市场资金流和配置动态有何特征?
当前市场资金流和配置动态呈现规模扩张与行业集中的双重特征。主动权益基金规模环比大幅增长,但存量基金净申购情况不理想,主动权益基金和股票指数基金均为净赎回。基金仓位整体上升,尤其是灵活配置型和偏股混合型基金,仓位已接近历史高位。配置动态上,资金明显流向电子和通信行业,电子行业配置比例超配指数16.3%,通信行业超配6.9%,显示出市场对科技赛道的明确偏好。
研报提示了哪些投资风险?
研报提示了三方面投资风险:一是基金风格变化风险,最新持仓可能与定期报告披露存在差异;二是主动基金业绩持续性风险,未来业绩受宏观环境、行业趋势、个股表现及基金经理变更等多重因素影响,历史业绩不代表未来表现;三是报告不构成具体基金推荐建议,所有分析仅作归因研究,不涉及投资决策指导。这些风险提示提醒投资者需关注基金持仓变动和市场环境变化,理性评估投资机会。