猜你想问
7月物价数据核心内容是什么?
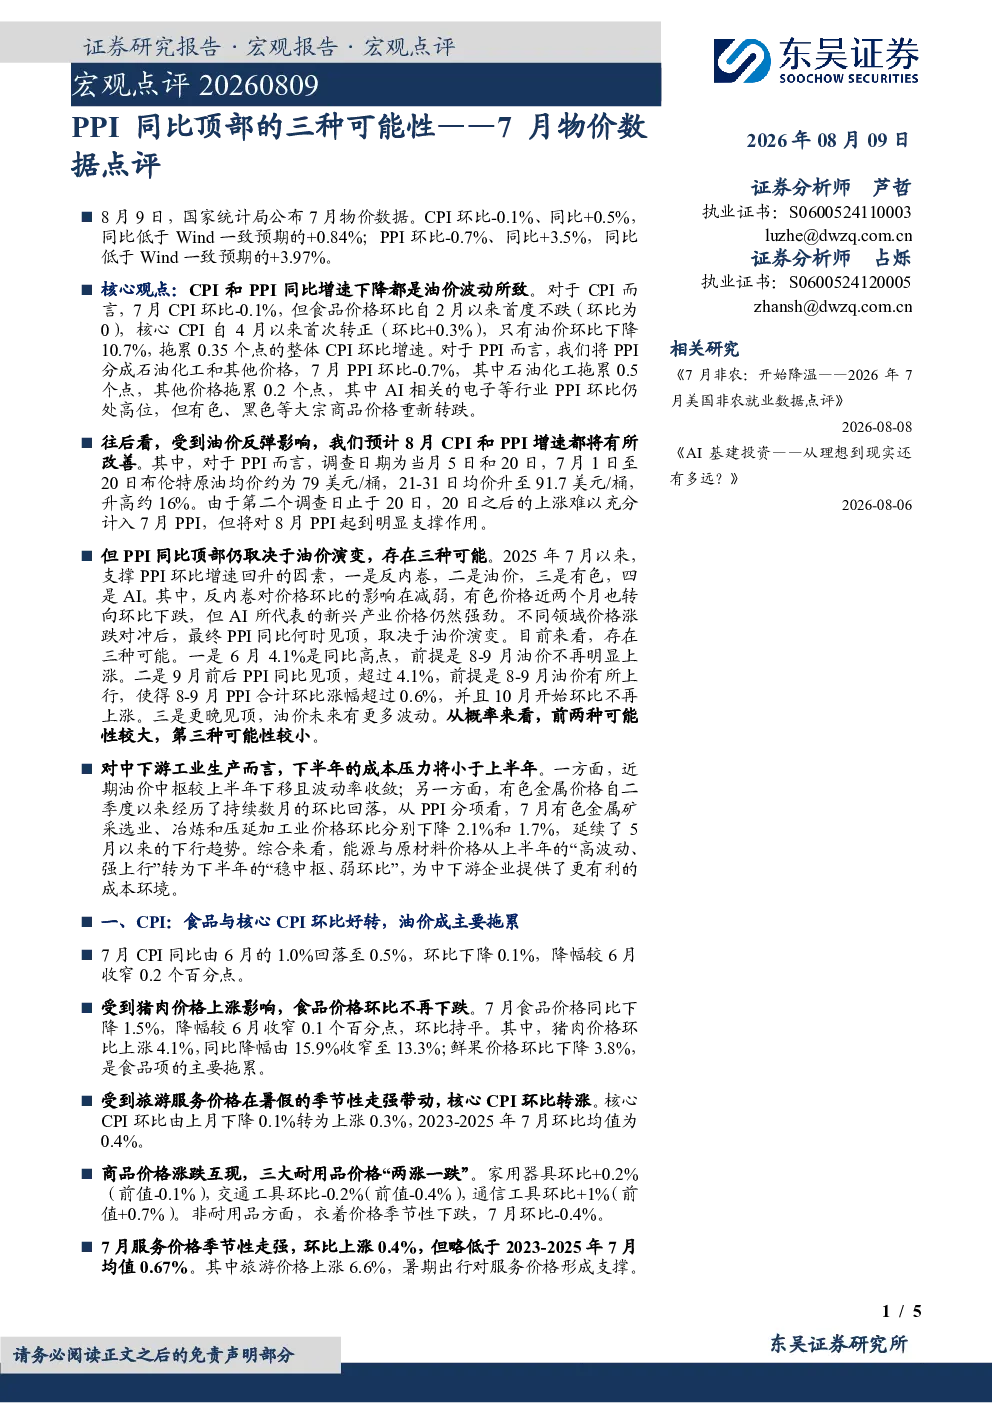
7月物价数据点评显示,CPI和PPI同比增速下降主要由油价波动导致。CPI环比下降0.1%,食品价格持平,核心CPI上涨0.3%;PPI环比下降0.7%,石油化工拖累0.5个点,其他价格拖累0.2点,AI相关电子等行业PPI仍处高位,但有色、黑色等大宗商品价格转跌。预计8月CPI和PPI增速将有所改善。
报告对PPI同比顶部有哪些可能性分析?
报告分析PPI同比顶部存在三种可能:6月4.1%为高点(8-9月油价不再上涨)、9月前后见顶(8-9月油价上行,10月不再上涨)、更晚见顶(油价更多波动)。前两种可能性较大,需关注油价演变趋势。
报告如何分析中下游企业成本压力趋势?
报告指出,下半年中下游企业成本压力将小于上半年。能源与原材料价格从“高波动、强上行”转为“稳中枢、弱环比”,这意味着企业面临的价格不确定性降低,成本压力有望缓解。AI相关电子等行业PPI仍处高位,但大宗商品价格已转跌,整体成本环境趋于稳定。
报告对当前市场物价现状有何判断?
报告显示,7月CPI同比0.5%,环比下降0.1%;PPI同比3.5%,环比下降0.7%。食品价格同比下降1.5%,核心CPI环比上涨0.3%。石油化工拖累PPI下降0.5个点,AI相关电子等行业PPI仍处高位,但有色、黑色等大宗商品价格转跌,市场物价整体呈现波动但趋稳态势。
报告提示哪些相关风险?
报告提示的地缘事件、国内需求变化、宏观政策不及预期是主要风险。地缘事件可能引发油价剧烈波动,国内需求变化影响物价传导,宏观政策调整可能改变经济预期。这些因素需持续关注,可能对物价走势产生不确定性影响。
你可能感兴趣
2022年6月物价数据点评:6月CPI、PPI同比走势“一升一降”,下半年物价“生变”的可能性依然不大
东方金诚2022-07-11
2025年7月物价数据点评:7月CPI同比由正转平,外部经贸环境波动正在对PPI形成新的下行压力
东方金诚2025-08-11
2023年7月物价数据点评:7月CPI暂入通缩区间,稳增长政策发力下PPI同比筑底回升
东方金诚2023-08-09
2023年7月物价数据点评:如何看待CPI和PPI同比双负
民生证券2023-08-09
2016年7月物价数据点评:CPI连续3个月回落,PPI同比降幅大幅收窄
交通银行2016-08-09
2024年7月物价数据点评:7月CPI涨幅略有扩大,PPI同比跌幅结束收窄过程
东方金诚2024-08-09
7月物价数据点评:如何看待本月PPI同比继续走弱?
交通运输华安证券2025-08-10
2022年7月物价数据点评:7月CPI涨幅略有扩大,PPI同比显著走低,下半年国内高通胀风险较小
东方金诚2022-08-10
2016年7月物价数据点评:CPI同比微降环比小升 PPI上行势头仍强
上海证券2016-08-09
8月物价跟踪报告:8月CPI同比涨幅高于7月的可能性不大
民生证券2010-09-08