猜你想问
北京出台的新楼市政策具体有哪些内容?
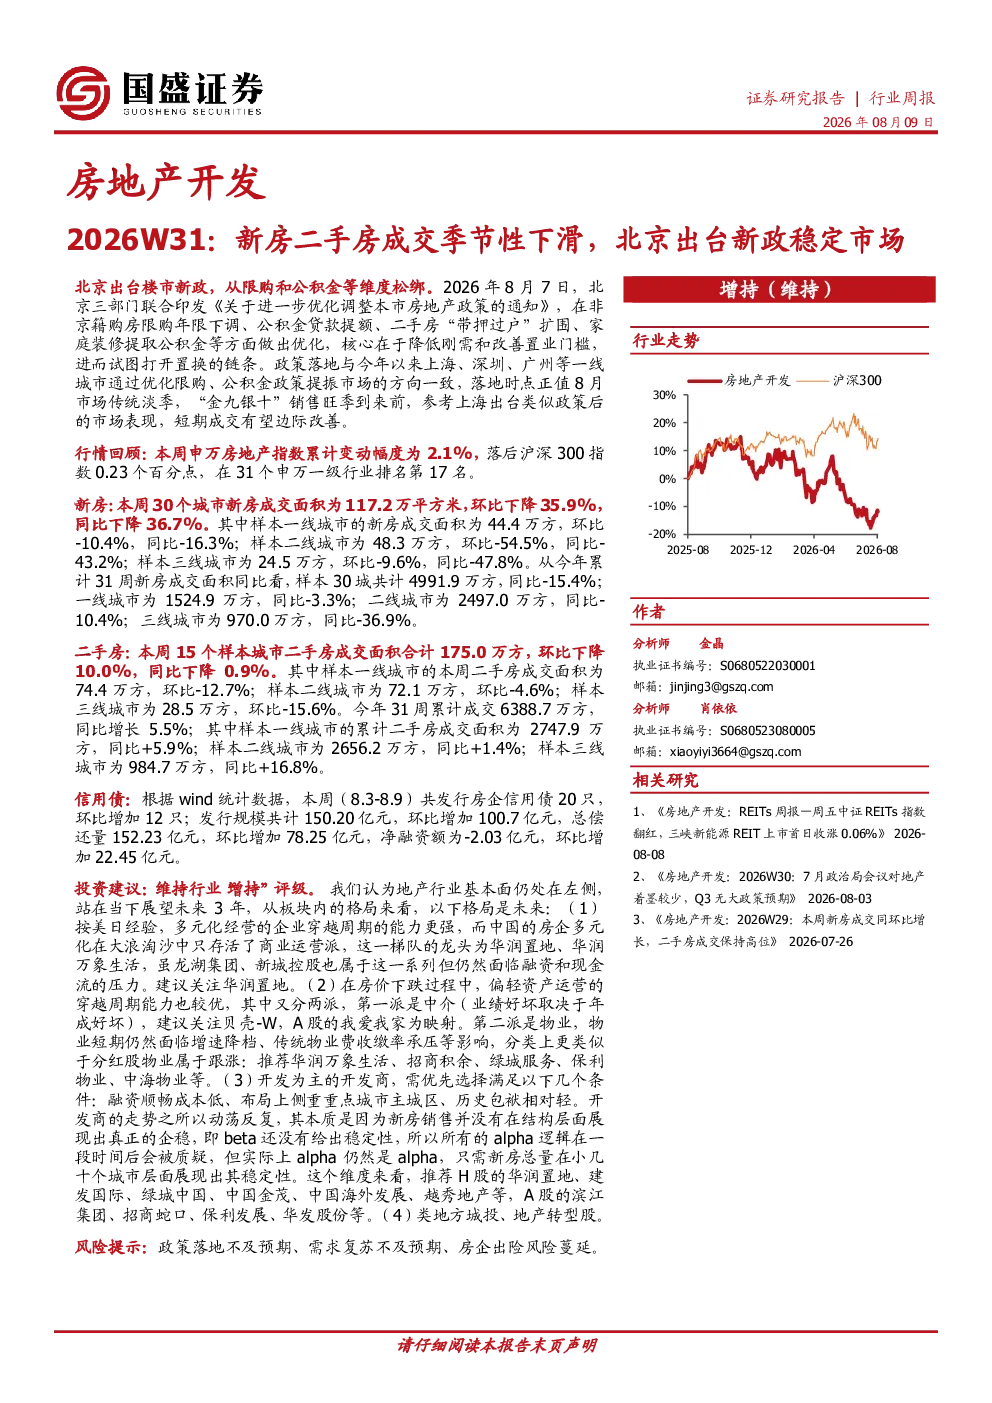
北京于2026年8月7日出台楼市新政,主要包括下调非京籍购房限购年限、提高公积金贷款额度、扩大二手房“带押过户”范围以及允许家庭装修提取公积金等措施。这些政策旨在降低刚需和改善性住房的购房门槛,刺激置换需求。该政策与上海、深圳、广州等一线城市近期的调控方向一致,且落地时点正值市场传统淡季,预计短期内将有助于边际改善成交表现。
当前房地产市场的主要成交情况如何?
本周30个城市新房成交面积117.2万平方米,环比下降35.9%,同比下降36.7%。其中,一线城市环比下降10.4%,同比下降16.3%;二线城市环比下降54.5%,同比下降43.2%;三线城市环比下降9.6%,同比下降47.8%。从累计31周数据看,样本30城新房成交面积同比下降15.4%。二手房成交方面,本周15个样本城市二手房成交面积175.0万平方米,环比下降10.0%,同比下降0.9%。其中,一线城市环比下降12.7%,二线城市环比下降4.6%,三线城市环比下降15.6%。今年累计31周二手房成交面积同比增长5.5%。
房地产行业的未来发展趋势是什么?
地产行业基本面仍处于左侧,未来机会更多来自一线及部分二线城市。多元化经营企业如华润置地、华润万象生活等商业运营派房企具备较强穿越周期能力。轻资产运营企业如中介(贝壳-W、我爱我家)和物业服务(华润万象生活、招商积余、绿城服务等)具备较优穿越周期能力。开发为主的企业应优先选择融资顺畅、布局重点城市主城区、历史包袱轻的房企,如华润置地、建发国际、滨江集团等。类地方城投、地产转型股也值得关注。
目前房地产市场的整体状况如何?
申万房地产指数本周累计变动幅度为2.1%,在31个申万一级行业中排名第17位。房企信用债发行本周共发行20只,发行规模150.20亿元,环比增加100.7亿元;总偿还量152.23亿元,环比增加78.25亿元,净融资额为-2.03亿元,环比增加22.45亿元。发行利率有所下降,部分债券利率较前期同类可比债券利率下降明显。这些数据显示市场仍在调整中,但融资环境有所改善。
投资房地产行业需要注意哪些风险?
投资房地产行业需关注政策落地不及预期、需求复苏不及预期、房企出险风险蔓延等风险。政策效果取决于市场接受程度和执行力度,需求复苏受宏观经济和居民收入影响,房企出险风险则与融资环境和经营能力相关。投资者应密切关注政策动向、市场成交变化以及房企的财务状况,谨慎评估投资风险。