猜你想问
这份研报主要涵盖了哪些量化金融研究文献?
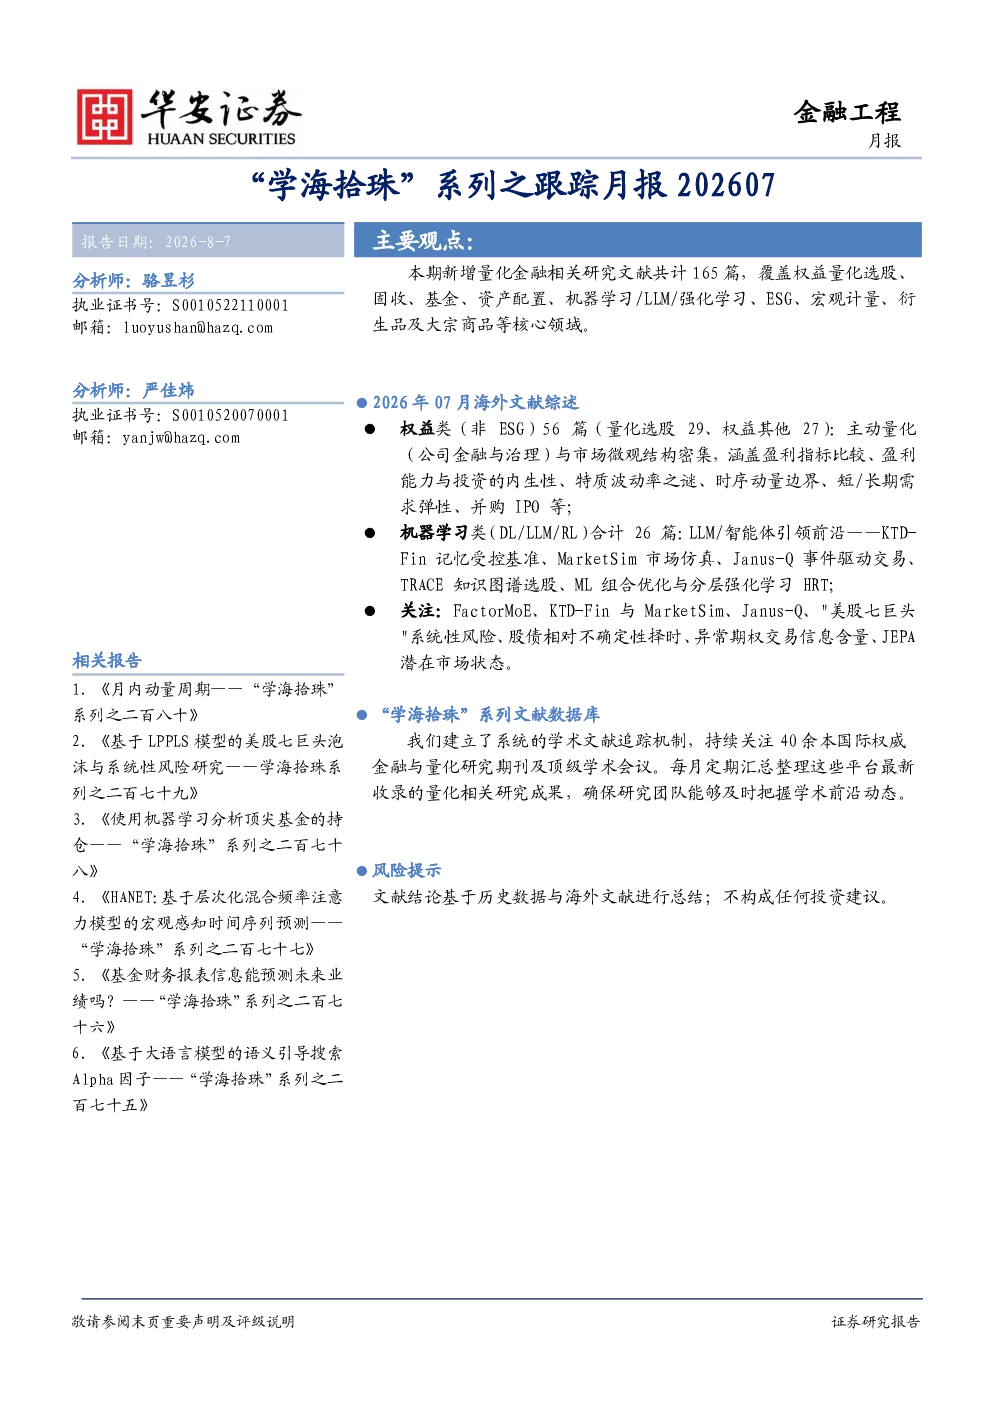
本期“学海拾珠”系列跟踪月报202607涵盖了权益类(非ESG)、固收、基金、资产配置、机器学习、ESG(权益)、宏观经济学-计量经济、衍生品、大宗商品及行业研究等领域的最新量化金融研究文献。权益类研究聚焦基本面、量价、因子合成、另类数据、主动量化及公司金融等方向;固收类研究覆盖利率债、信用债、流动性与ESG四个方向;基金研究涵盖社会责任投资、基金组织结构、业绩衡量与选股能力等方向;资产配置研究分为多资产&跨市场配置、组合构建与优化两个方向;机器学习类研究涵盖深度学习、大语言模型与强化学习三大范式;ESG(权益)类研究聚焦ESG的股票定价效应、公司治理机制与漂绿披露行为;宏观经济学-计量经济研究为量化建模提供方法论支撑;衍生品、大宗商品及行业研究覆盖多类资产与研究范式。
报告中的权益类(非ESG)研究有哪些重点方向?
权益类(非ESG)研究聚焦基本面、量价、因子合成、另类数据、主动量化及公司金融等方向。基本面研究关注盈利投资的内生性、资产负债表韧性与营收动量;量价研究围绕特质波动率之谜、时序动量边界与内部人及机构交易展开;因子研究引入专家混合等深度框架并反思异象的稳健性;另类研究挖掘年报图像、披露质量与公告风险溢价的信息价值;主动量化聚焦盈余管理与管理层特征;其他类别则广泛涉及并购、卖空、市场微观结构与行为金融。这些方向旨在通过量化方法深入分析股票市场的不同维度,为投资决策提供数据支持。
报告重点分析了哪些赛道/行业的发展趋势?
报告重点分析了权益类(非ESG)、固收、基金、资产配置、机器学习、ESG(权益)、宏观经济学-计量经济、衍生品、大宗商品及行业研究等多个赛道/行业的发展趋势。在权益类领域,关注基本面、量价、因子合成、另类数据、主动量化及公司金融等方向;固收领域覆盖利率债、信用债、流动性与ESG;基金研究涵盖社会责任投资、基金组织结构、业绩衡量与选股能力;资产配置研究分为多资产&跨市场配置、组合构建与优化;机器学习类研究涵盖深度学习、大语言模型与强化学习;ESG(权益)类研究聚焦ESG的股票定价效应、公司治理机制与漂绿披露行为;宏观经济学-计量经济研究为量化建模提供方法论支撑;衍生品、大宗商品及行业研究覆盖多类资产与研究范式。这些分析旨在揭示不同领域的发展动态与潜在机会。
根据报告,当前市场现状如何?
根据报告,当前市场现状呈现出多元化的发展趋势。权益类市场在基本面、量价、因子合成、另类数据、主动量化及公司金融等方向均有深入研究;固收市场关注利率债、信用债、流动性与ESG;基金市场探讨社会责任投资、基金组织结构、业绩衡量与选股能力;资产配置市场聚焦多资产&跨市场配置、组合构建与优化;机器学习在金融领域的应用日益广泛,涵盖深度学习、大语言模型与强化学习等范式;ESG(权益)市场关注ESG的股票定价效应、公司治理机制与漂绿披露行为;宏观经济学-计量经济研究为量化建模提供方法论支撑;衍生品、大宗商品及行业研究覆盖多类资产与研究范式。这些领域的发展共同构成了当前市场的多元格局。
这份研报有哪些需要关注的风险提示?
这份研报提示的风险主要集中在数据模型与市场环境的局限性。首先,量化模型依赖于历史数据,可能无法完全捕捉市场突发变化;其次,不同领域的研究方法与结论可能存在差异,需综合判断;再次,ESG评级与漂绿披露行为可能存在主观性,影响投资决策的准确性;此外,宏观经济学-计量经济研究中的方法论可能存在局限性,需谨慎应用;最后,衍生品、大宗商品及行业研究涉及复杂的市场因素,需关注市场波动与政策变化带来的风险。投资者在使用研报时需结合自身风险承受能力进行综合评估。