主要观点
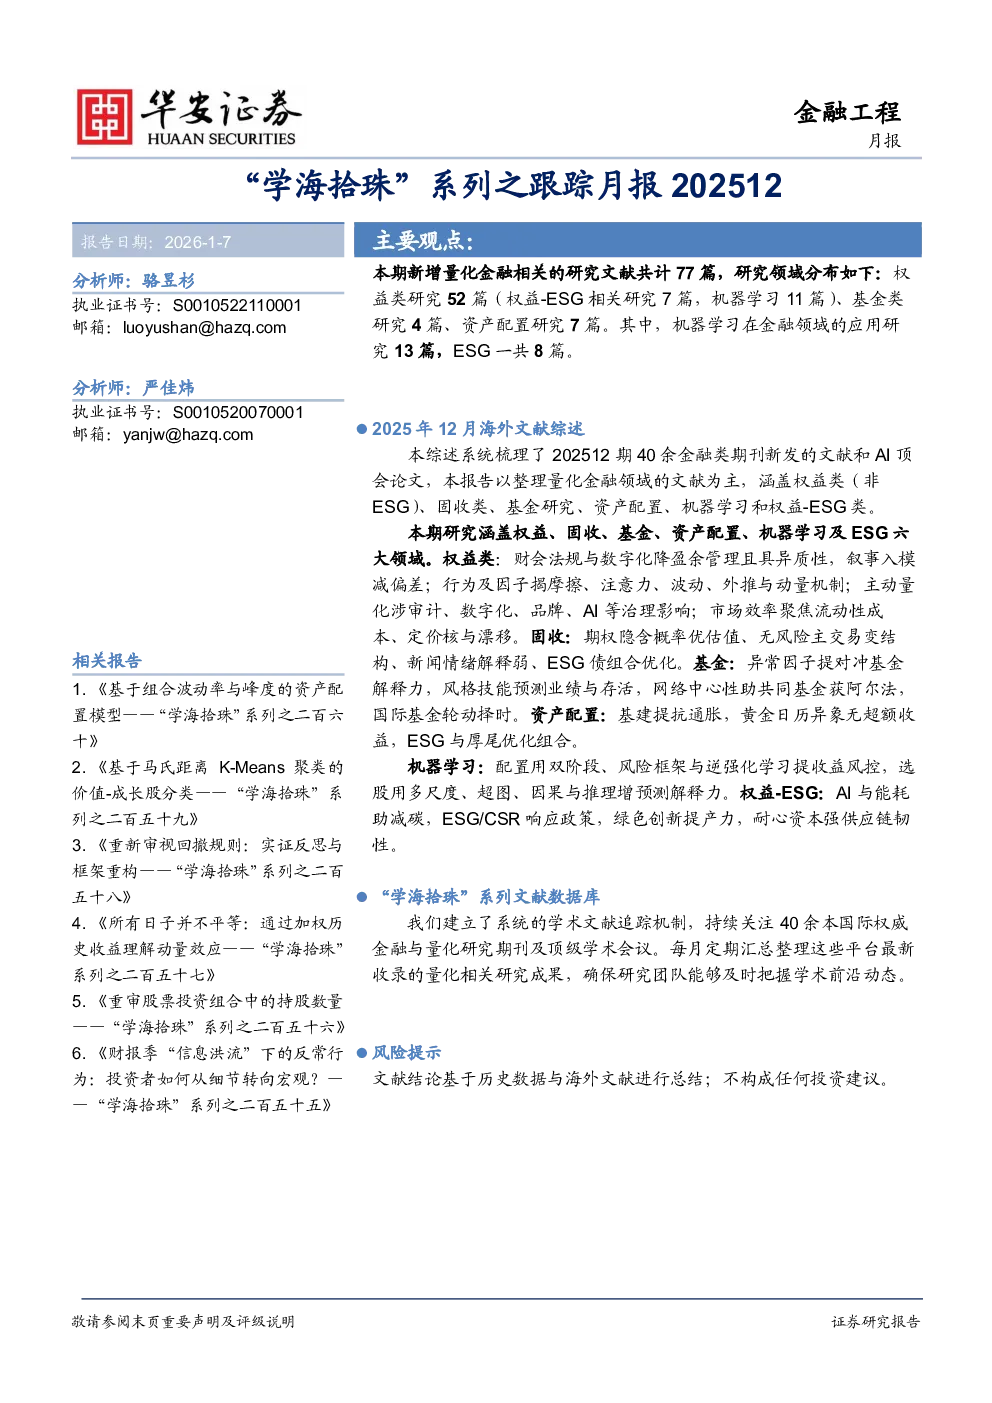
本综述系统梳理了2025年12期40余金融类期刊新发的文献和AI顶会论文,涵盖权益类(非ESG)、固收类、基金研究、资产配置、机器学习和权益-ESG类六大领域。
权益类研究文献综述(非ESG)
- 基本面类研究:财务会计法规与数字化均显著降低企业盈余管理程度,且在不同行业与区域监管环境下存在异质性,数字化在法规与盈余管理间起显著调节作用;经济叙事在长短期限均驱动证券收益横截面,构建闭式框架将叙事强度定量纳入传统风险模型,并实证揭示忽略叙事因素在美股市场可导致偏差。
- 量价与另类研究:多期限检验可用少量期限识别广泛市场摩擦,近年高频日内价可视为无摩擦;投资者注意力显著提升股价崩盘风险,信息不对称为传导渠道;特质波动率交叉截面含ICAPM有用信息,可稳健预测股权风险溢价并解释尾部指数可预测性;投资者收益外推行为致波动率预期偏差,近期负收益影响更大且不对称;动量因子在全球股票150年数据中表现稳健,已从纯价格趋势演进到基本面、公司特征与网络趋势;期权隐含预期收益显示动量溢价非正常为正、反与市场风险溢价反向变动,不支持动量为独立风险因子。
- 因子研究类:主要内容是高维因子模型估计与推断、因子风险与相关性对多因子投资者的重要性、因子间因果溢出、全球因子投资中的补偿与非补偿风险、Smart Beta可持续性与绩效、价值投资者的成长偏好行为,以及可持续多管理人组合优化。
- 主动量化类研究:包括审计特质、数字化与风险管理、品牌创新、风险暴露、政治关联、债务风险、AI生产力、文旅融合、数据要素与创新、公司治理、技术升级与流动性、董事责任险与能力、供应链披露与融资、内控与风险承担、AI与金融化等方面。
- 市场效率与行为金融:研究覆盖机构流动性成本与零售交易失衡对股票横截面收益的影响、定价核的期限效应及短长期风险定价差异。
- 其他类别:用日内高频数据检测资产价格温和漂移。
固收类研究文献综述
- 期权隐含概率持续偏离50/50对称假设,嵌入债券估值可显著降低定价偏差、改善持有期回报预测与对冲效果。
- 美国公司债券市场无风险主交易占比18年从16%升至42%,非零加价平均降48%,电子交易推动但多数交易者难直接接入。
- 新闻情绪在横截面与时序上对债券回报的预测统计显著但经济意义微弱。
- Copula增强Nelson–Siegel模型利用收益率曲线非线性依赖生成无套利价格,优化ESG债券组合可在回报、夏普比率上优于经典模型与等权基准并降低尾部风险。
基金研究文献综述
- 利用异常因子解释对冲基金收益,样本内外均优于现有对冲基金模型并显著降低阿尔法。
- 对冲基金的风格选择技能对未来业绩具预测力且持续至一年,能提升存活概率。
- 中国股票基金在网络中心位置可获得显著更高风险调整收益。
- 国际股票基金通过积极国家资产配置轮动获得超额收益。
资产配置(传统方法)类研究文献综述
- 上市基础设施可提升组合抗通胀能力与预期收益。
- 黄金市场的日历异象策略年化收益相近,表明日历异象并未带来特定日/日期/月的超额收益。
- ESG评级差异与再平衡成本对组合绩效有显著影响。
- 厚尾与参数不确定性下的最优组合选择应减少正态收益权重、增配无风险资产。
机器学习类文献
- 基于机器学习的资产配置:AlphaGAT通过CATimeMixer生成融合趋势、季节与跨资产关联的α因子,FinRS结合分层市场分析、双决策代理与多时间尺度奖励,启发式引导逆强化学习框架生成考虑行业分散与相关性约束的专家策略。
- 基于机器学习的选股类研究:聚焦于多尺度时序建模、多周期学习、动态领先滞后模式、超图多模态融合、静动关系融合、高阶事件驱动建模、Mamba双超图网络、共现图预测、时序推理技术分析及逻辑引导强化学习交易。
权益-ESG类研究文献综述
- AI与能耗数据助力气候风险缓解及碳排放测算。
- ESG/CSR披露与碳交易政策的企业响应。
- 绿色创新与生产力提升机制。
- 耐心资本增强供应链韧性。
“学海拾珠”系列文献数据库
建立了系统的学术文献追踪机制,持续关注40余本国际权威金融与量化研究期刊及顶级学术会议,每月定期汇总整理这些平台最新收录的量化相关研究成果。