全球市场观察
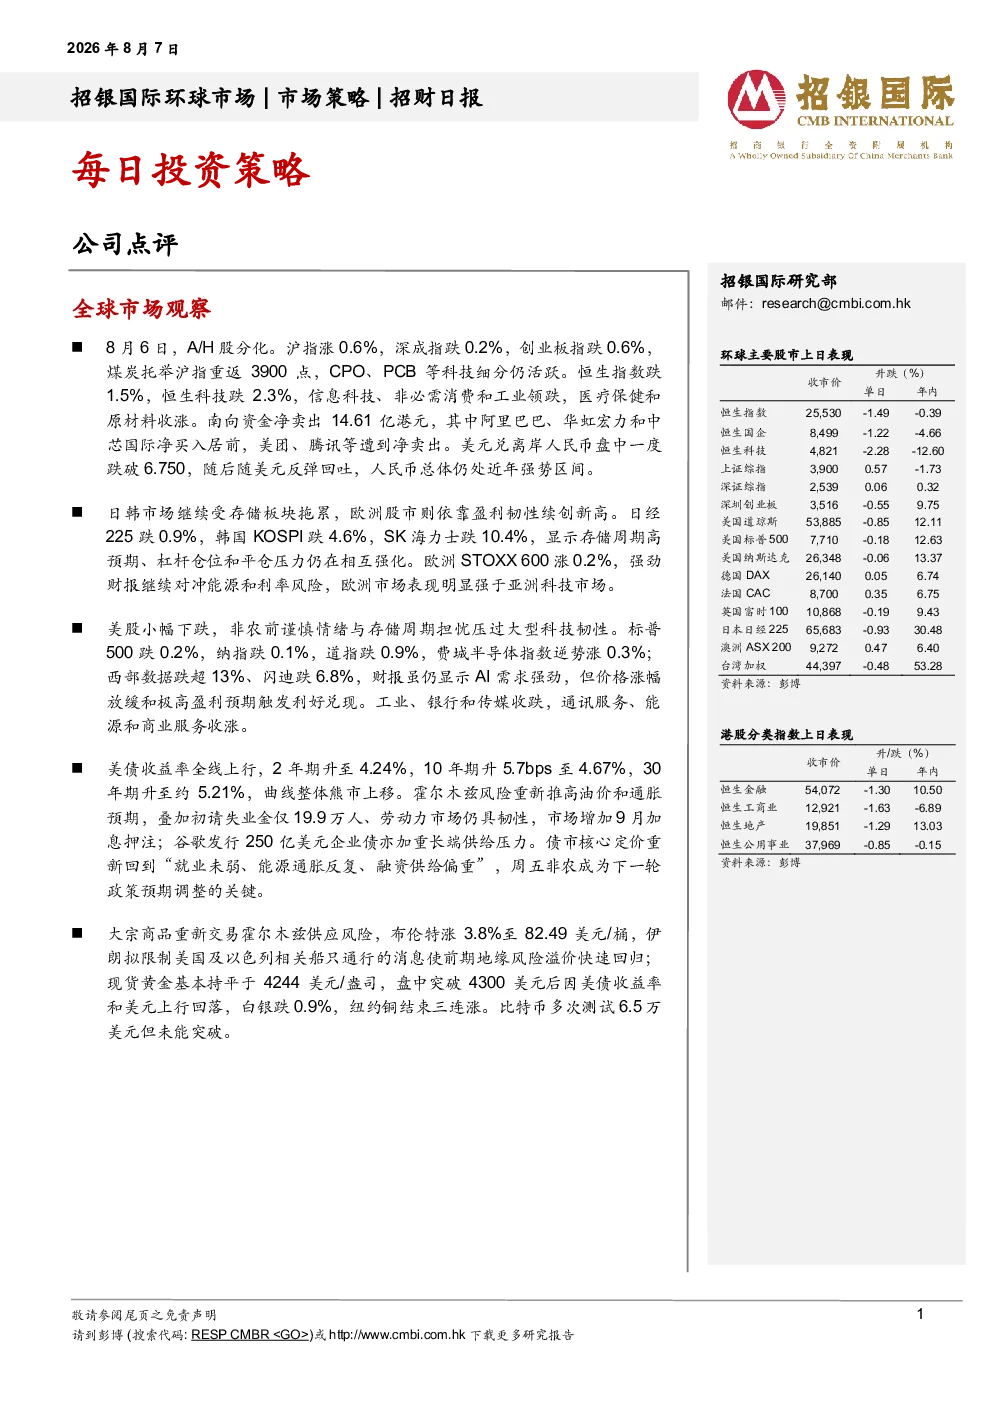
8月6日,A股市场分化,沪指上涨0.6%,深成指和创业板指分别下跌0.2%和0.6%,煤炭板块带动沪指重返3900点,科技细分领域如CPO、PCB仍活跃。恒生指数下跌1.5%,恒生科技指数下跌2.3%,信息科技、非必需消费和工业领跌,医疗保健和原材料上涨。南向资金净卖出14.61亿港元,阿里巴巴、华虹宏力和中芯国际净买入居前,美团、腾讯等遭到净卖出。美元兑离岸人民币盘中一度跌破6.750,随后随美元反弹回吐,人民币总体仍处近年强势区间。
日韩市场受存储板块拖累,日经225跌0.9%,韩国KOSPI跌4.6%,SK海力士跌10.4%,显示存储周期高预期、杠杆仓位和平仓压力仍在相互强化。欧洲股市依靠盈利韧性续创新高,STOXX 600涨0.2%,强劲财报继续对冲能源和利率风险。
美股小幅下跌,非农前谨慎情绪与存储周期担忧压过大型科技韧性。标普500跌0.2%,纳指跌0.1%,道指跌0.9%,费城半导体指数逆势涨0.3%;西部数据跌超13%、闪迪跌6.8%,财报虽仍显示AI需求强劲,但价格涨幅放缓和极高盈利预期触发利好兑现。工业、银行和传媒收跌,通讯服务、能源和商业服务收涨。
美债收益率全线上行,2年期升至4.24%,10年期升5.7bps至4.67%,30年期升至约5.21%,曲线整体熊市上移。霍尔木兹风险重新推高油价和通胀预期,叠加初请失业金仅19.9万人、劳动力市场仍具韧性,市场增加9月加息押注;谷歌发行250亿美元企业债亦加重长端供给压力。债市核心定价重新回到“就业未弱、能源通胀反复、融资供给偏重”,周五非农成为下一轮政策预期调整的关键。
大宗商品重新交易霍尔木兹供应风险,布伦特涨3.8%至82.49美元/桶,伊朗拟限制美国及以色列相关船只通行的消息使前期地缘风险溢价快速回归;现货黄金基本持平于4244美元/盎司,盘中突破4300美元后因美债收益率和美元上行回落,白银跌0.9%,纽约铜结束三连涨。比特币多次测试6.5万美元但未能突破。
公司点评
辉瑞(PFE US,买入,目标价:35.75美元)
辉瑞2Q26收入150亿美元、调整后摊薄EPS 0.77美元,整体符合预期。1H26收入295亿美元(同比+4%),剔除COVID产品后,核心业务同比增长9%,主要由Eliquis、Padcev、Vyndaqel系列及Lorbrena带动。管理层上调FY26收入指引下限至605-625亿美元,并维持调整后EPS指引2.80-3.00美元不变。公司预计2028年后未来5年收入复合增速达高个位数。
月制GLP-1快速推进,2H26迎来关键数据:berobenatide(PF’3944)是辉瑞最重要的肥胖管线之一。Ph2b VESPER-3显示,其在Ph3最高剂量下有望实现接近tirzepatide的减重效果。辉瑞已启动三项Ph3肥胖症研究,其中VESPER-4和VESPER-5已完成入组,VESPER-6正在入组并测试更高月制剂量。与PF’3945(月制Amylin)的联用数据预计于2H26公布,将成为肥胖症管线的重要催化。
PF’4404与ADC平台持续扩张:PF’4404(PD-1xVEGF)正加速推进,目前已在1L mCRC和1L NSCLC开展Ph3,并预计于2H26拓展至1L子宫内膜癌和1L mUC。公司同时推进其与Nectin-4 ADC、IB6 ADC等平台联用。与信达生物合作进一步补强肿瘤早期管线,新增12个项目,涵盖ADC与多特异性抗体。尽管sigvotatug vedotin在经治nsq-NSCLC中未达OS终点,其一线开发仍在继续。
Padcev仍是核心增长引擎:Padcev 2Q26收入6.67亿美元,同比增长23%,目前已覆盖膀胱癌主要治疗场景。EV-309有望进一步拓展至保膀胱MIBC,公司也计划推进Padcev + PF’4404用于1L mUC的Ph3研究。随着la/mUC中新患者份额超过60%,以及MIBC患者的市场渗透率提升,Padcev将继续贡献重要增长。
维持“买入”:随着未来2-3年LOE压力逐步反应在估值中,市场关注点将转向肥胖症和肿瘤管线执行。基于DCF模型的目标价略微上调至35.75美元。
百济神州(ONC US,买入,目标价:442.31美元)
百济神州2Q26业绩表现强劲,收入快速增长、盈利能力持续改善,管理层上调FY26指引。2Q26总收入达17.0亿美元(同比+30%,环比+13%),其中Brukinsa全球销售额12.5亿美元(同比+31%,环比+14%),继续保持全球BTK抑制剂销售领先地位。经调整非GAAP营业利润升至5.03亿美元,主要受益于销售增长、产品毛利率提升至90%,以及销售管理费用率下降至35%。1H26收入32.2亿美元、经调整营业利润9.17亿美元,分别达到此前全年预测的50%和63%,超出预期。基于此,公司将FY26收入指引上调至66–68亿美元,经调整营业利润指引上调至17–18亿美元。
Brukinsa一线MCL取得突破,Beqalzi获批强化血液瘤布局:Brukinsa3期MANGROVE试验达到主要终点,无化疗的Brukinsa +利妥昔单抗方案较BR方案将疾病进展/死亡风险降低43%,优于阿卡替尼+ BR方案27%的风险降幅,有望在每年超2.1万名患者的市场中树立新标准。Beqalzi(BCL2i)已获FDA批准用于既往接受BTKi治疗的MCL。尽管Beqalzi + Brukinsa对比V+O用于1L CLL的uMRD分析未达统计学优效,我们仍期待后续PFS数据;此外,预计BTK CDAC将于2H26在美国递交R/RCLL的NDA。
实体瘤近期催化丰富:公司实体瘤研发进入拐点期。ASCO上,CDK4i、GPC3x4-1BB双抗、B7-H4ADC均公布了积极的PoC数据。CDK4i展现差异化血液学安全性,针对1L HR+/HER2-乳腺癌的全球3期已开始入组;GPC3x4-1BB双抗在2L+ HCC中显示出较强疗效,正在进行1L HCC的研究,其中国3L+ HCC注册性队列已完成入组,全球2L HCC 3期预计于2026年底前启动。公司还将在10月ESMO更新该双抗数据,并披露PRMT5i与CEA ADC的PoC数据。预计PRMT5i和CEA ADC将于2027年在NSCLC启动3期临床;此外,B7-H 4ADC也有望于2026年底前启动1L卵巢癌3期研究。
维持“买入”:预计百济神州FY26将延续强劲增长,盈利能力改善叠加丰富的研发催化,将持续支撑估值上行。基于DCF模型的目标价上调至442.31美元。