猜你想问
这份报告主要分析了哪些经济数据?
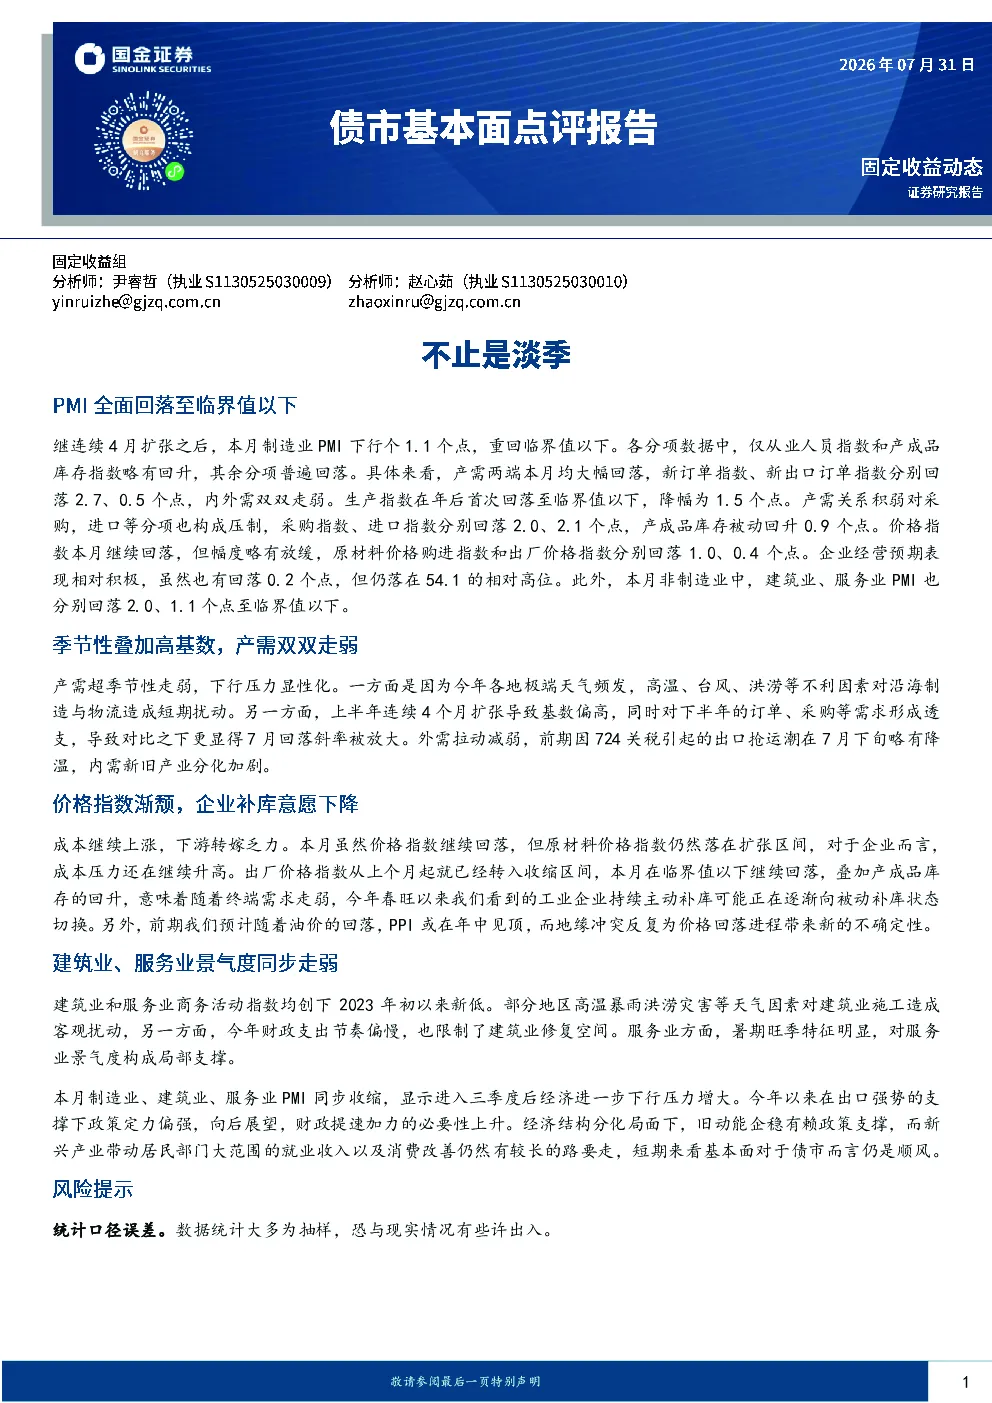
报告重点分析了7月制造业PMI数据,显示制造业PMI全面回落至临界值以下,各分项数据中仅从业人员指数和产成品库存指数略有回升,其余分项普遍回落。具体表现为产需两端大幅回落,新订单指数、新出口订单指数分别回落2.7、0.5个点,内外需双双走弱;生产指数首次回落至临界值以下,降幅为1.5个点;采购指数、进口指数分别回落2.0、2.1个点;原材料价格指数仍在扩张区间,成本压力持续升高;出厂价格指数转入收缩区间并继续回落,企业补库意愿下降。非制造业中,建筑业、服务业PMI也分别回落至临界值以下。
报告对制造业PMI回落的解读是什么?
报告认为,7月制造业PMI回落幅度超季节性,一方面受极端天气扰动,另一方面上半年扩张基数导致回落斜率被放大。外需拉动减弱,内需新旧产业分化加剧,消费品制造业PMI大幅下滑,而新兴产业对就业和消费带动有限。报告指出,季节性因素叠加高基数是导致产需双双走弱的主要原因。
报告如何分析当前经济赛道的趋势?
报告指出,制造业、建筑业、服务业PMI同步收缩,显示进入三季度后经济下行压力增大。经济赛道的趋势表现为内外需双双走弱,原材料价格指数仍在扩张区间但企业补库意愿不强,出厂价格指数转入收缩区间,建筑业受天气因素和财政支出节奏偏慢影响下行,服务业暑期旺季特征明显但部分行业拖累整体表现。
根据报告,当前市场现状如何判断?
报告认为,当前市场现状是经济下行压力增大,短期内基本面对于债市仍是顺风。但需关注地缘冲突反复对油价和PPI的影响,以及财政政策加力必要性上升的预期。报告指出,经济数据的多维度收缩显示经济面临挑战,但具体市场表现需结合更多因素综合判断。
报告提示了哪些相关风险?
报告提示的主要风险包括地缘冲突反复可能对油价和PPI造成影响,进而传导至国内经济成本端;此外,财政政策加力必要性上升的预期也需关注,政策调整可能对市场预期和经济走势产生影响。报告强调需持续跟踪宏观经济数据和政策动向,评估潜在风险对市场的影响。