猜你想问
这份研报主要分析了哪些全球市场动态?
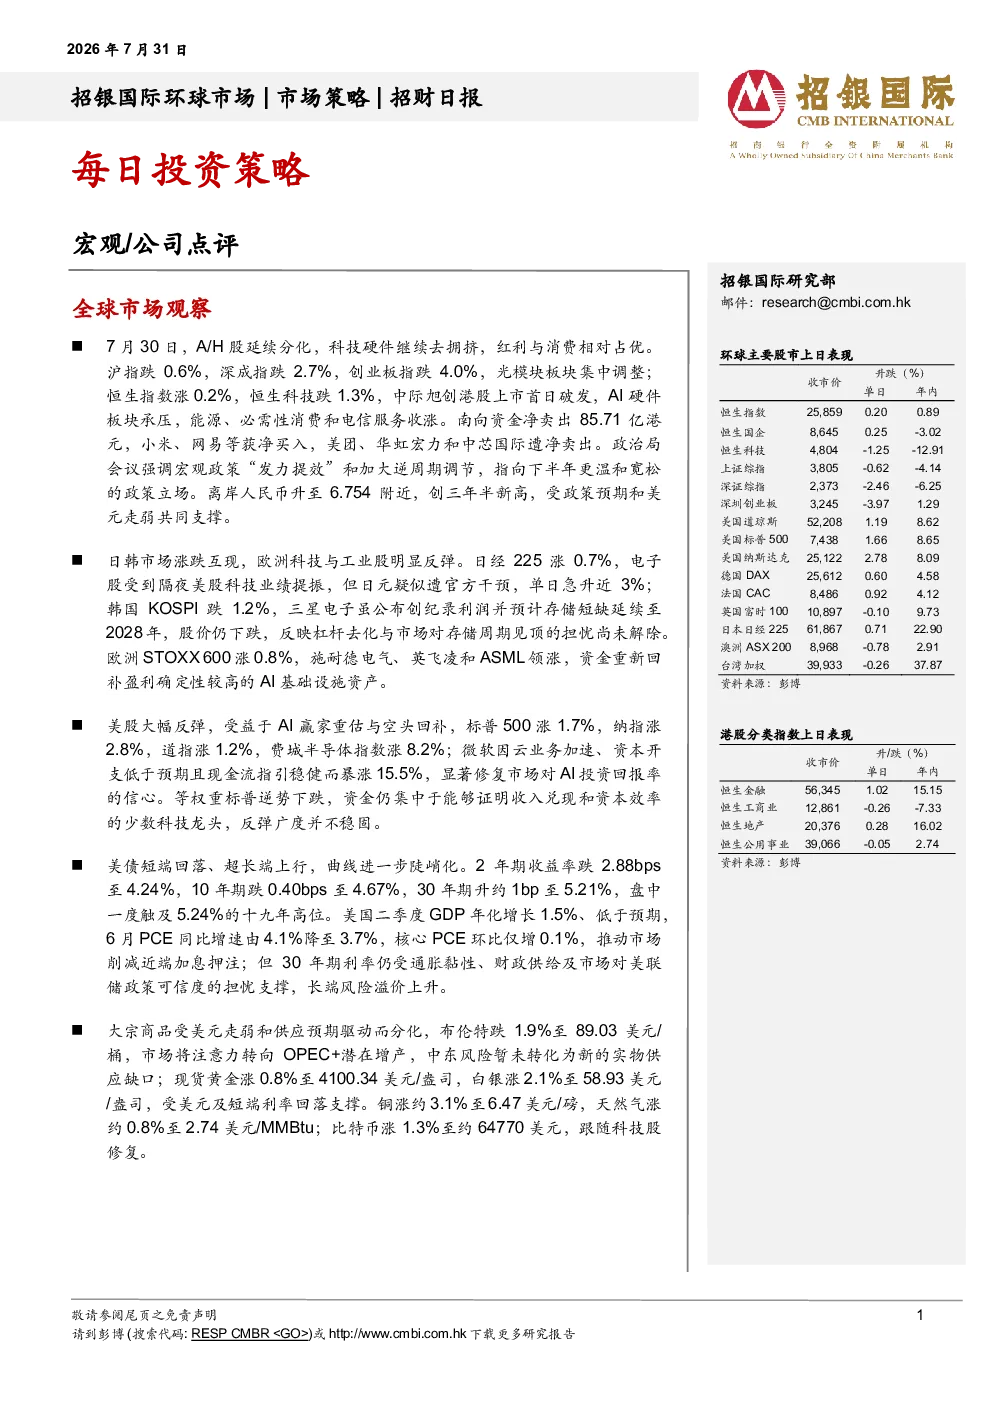
本研报重点分析了全球主要市场的表现。A股/H股出现分化,沪指跌0.6%,深成指跌2.7%,创业板指跌4.0%,科技硬件板块调整;恒生指数涨0.2%,恒生科技跌1.3%,南向资金净卖出85.71亿港元。政策方面,政治局会议强调宏观政策“发力提效”和加大逆周期调节,指向下半年更温和宽松的政策立场。日韩市场方面,日经225涨0.7%,电子股受益于美股科技业绩;韩国KOSPI跌1.2%,三星电子股价下跌反映市场对存储周期见顶的担忧。欧洲市场,STOXX 600涨0.8%,资金回补AI基础设施资产。美股反弹,标普500涨1.7%,纳指涨2.8%,道指涨1.2%,费城半导体指数涨8.2%。美债曲线陡峭化,市场削减近端加息押注。大宗商品方面,布伦特油价跌1.9%,现货黄金涨0.8%,铜涨约3.1%,比特币涨1.3%。
研报对A股和H股的市场表现有何解读?
研报指出A股和H股市场表现分化。A股方面,沪指、深成指和创业板指分别下跌0.6%、2.7%和4.0%,科技硬件板块承受调整压力。H股方面,恒生指数微涨0.2%,但恒生科技指数下跌1.3%,南向资金净卖出85.71亿港元。这种分化可能反映了不同市场对政策预期、资金流向以及行业估值的不同反应。科技板块在A股的调整可能源于对全球科技周期放缓的担忧,而H股科技股的下跌则可能受到地缘政治风险和估值压力的影响。投资者需关注后续政策动向和资金流向变化对两个市场的影响。
报告对下半年宏观政策有何预测?
报告分析,政治局会议释放出2026年下半年政策立场将略趋宽松的信号,强调宏观政策“发力提效”和加大逆周期调节。这意味着财政支出步伐将加快,促消费政策侧重于供给侧和服务业。政策基调温和宽松,可能有助于稳定经济增长预期。同时,科技领域依然是政策支持的重中之重,可能继续获得资金和资源倾斜。预计2026年GDP增速将从2025年的5.0%放缓至4.6%,第四季度可能出现小幅降息窗口。这种政策预期可能影响市场情绪和资产配置,投资者需关注政策落地效果和潜在风险。
当前全球市场的主要风险点有哪些?
当前全球市场的主要风险点包括:一是美联储加息路径的不确定性,尽管市场过度计价全年加息,但美国经济下半年可能温和放缓,核心通胀有望回落,年内政策利率维持不变,但鹰派沟通仍可能推升市场利率,增加资产价格波动性。二是资产价格可能面临二次探底风险,若美联储加息兑现,股债和贵金属等资产价格可能承压。三是地缘政治风险持续存在,可能影响全球供应链和市场信心。四是经济周期变化带来的行业波动,如科技周期放缓可能影响相关板块表现,存储周期见顶担忧也可能影响半导体等细分领域。五是政策效果的不确定性,宏观政策“发力提效”和逆周期调节的实际效果仍需观察,可能存在预期与现实的偏差。
研报对投资配置有何建议?
研报建议关注中短久期投资级债,港股看好电信、金融、能源和优质科技股板块。在债券方面,中短久期配置有助于规避利率上升风险,同时捕捉潜在收益。港股方面,电信、金融、能源和优质科技股可能受益于政策支持和行业复苏。配置建议需结合宏观政策预期、行业发展趋势以及市场估值水平综合考量。投资者应分散投资,关注不同市场和板块的轮动机会,同时警惕潜在的政策风险和市场波动。具体配置比例需根据个人风险偏好和投资目标进行调整。