猜你想问
这份研报主要分析了哪些公用事业板块?
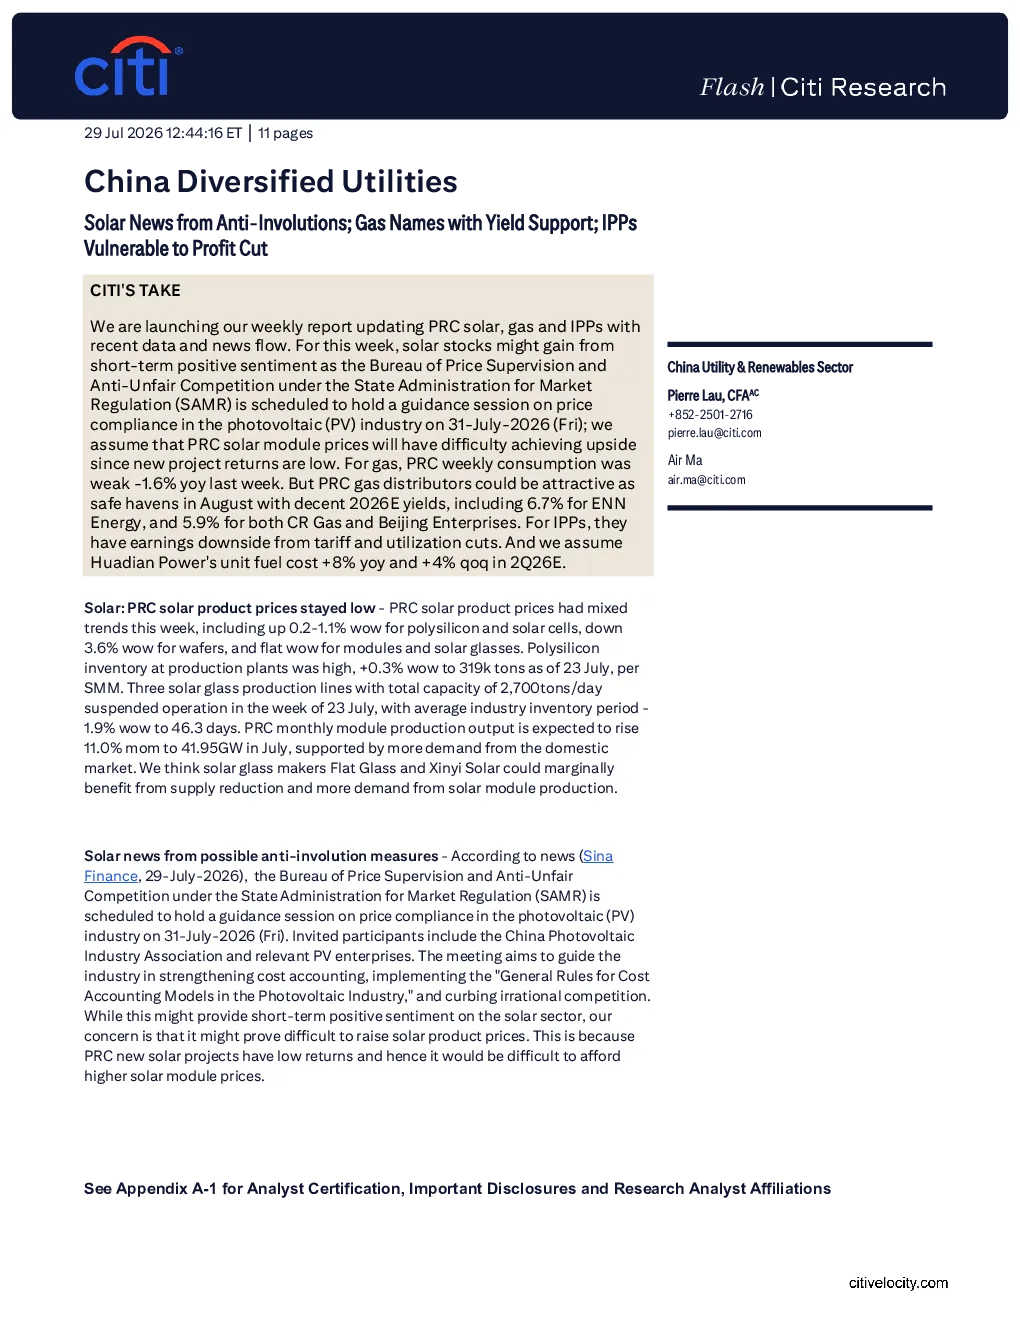
这份研报主要分析了光伏行业、天然气行业以及电力投资公司(IPP)三个板块。光伏行业短期可能因价格监管会议而受益,但长期价格上涨困难,因为新项目回报率低。天然气行业消费增长疲软,城市燃气分销商因其稳定的股息而具有吸引力。电力投资公司将面临电价和利用小时数的削减,导致盈利下降。
光伏行业未来的发展趋势如何?
光伏行业短期可能受益于价格监管会议,但长期价格上涨困难,因为新项目回报率低。本周多晶硅和太阳能电池价格环比上涨 0.2-1.1%,硅片价格环比下跌 3.6%,组件和太阳能玻璃价格持平。预计 7 月份光伏组件产量环比增长 11.0% 至 41.95 吉瓦。多晶硅库存截至 7 月 23 日环比上涨 0.3% 至 319 万吨,太阳能玻璃库存平均行业库存周期环比下降 1.9% 至 46.3 天。
天然气行业目前的市场状况如何?
天然气行业本周消费量同比下降 1.6% 至 7.21 亿立方米,预计第三季度消费增长将保持疲软。预计天然气库存将保持防御性。城市燃气分销商因其稳定的股息而具有吸引力,例如预计 ENN 能源 2026 年的股息将不低于 3.0 港元,CR 天然气和北京企业 2026 年的股息预计分别为 5.9%。
电力投资公司面临的主要风险是什么?
电力投资公司(IPP)将面临电价和利用小时数的削减,导致盈利下降。预计华电国际 2026 年第二季度单位燃料成本将同比增长 8%,环比增长 4%。煤炭价格方面,秦皇岛港 5500 大卡/公斤的现货煤价本周持平,为每吨 827 元人民币,同比增长 25.5%。煤炭库存本周环比下降 1.7% 至 655 万吨,同比增长 22.4%。
这份研报有哪些风险提示?
光伏行业长期价格上涨困难,因为新项目回报率低。天然气行业消费增长疲软,库存预计将保持高位。电力投资公司盈利可能因电价和利用小时数削减而下降,同时燃料成本上升也对盈利造成压力。多晶硅库存环比上涨,可能对价格形成压力。太阳能玻璃产能部分停产,但库存周期下降,市场供需关系需持续关注。