全球市场观察
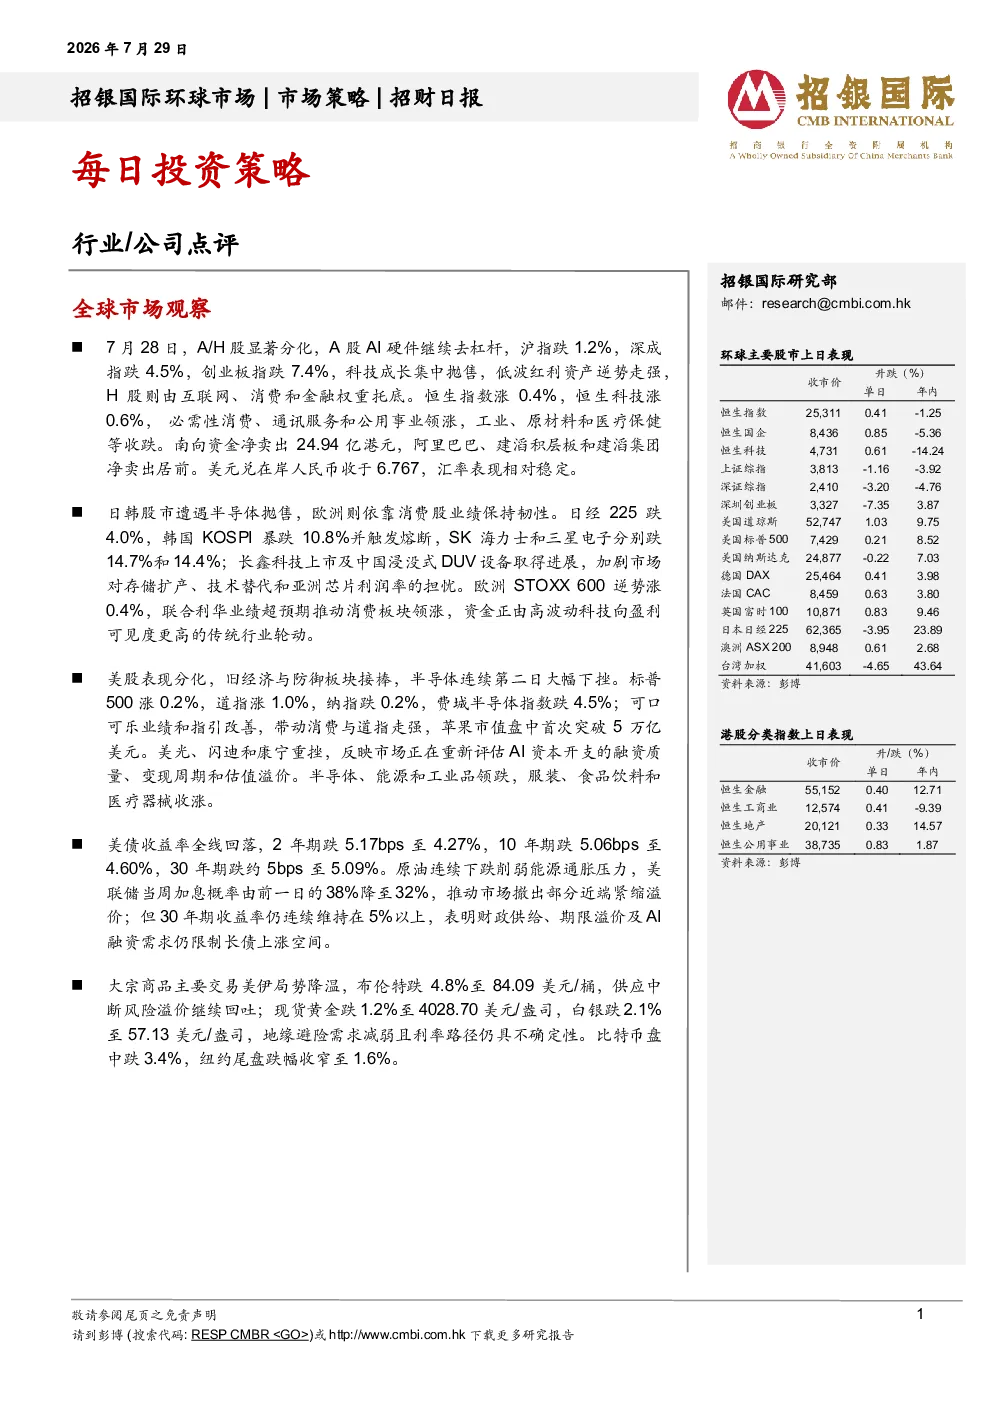
- A股/H股分化:7月28日,A股AI硬件去杠杆,沪指跌1.2%,深成指跌4.5%,创业板指跌7.4%,科技成长抛售,低波红利资产走强;H股由互联网、消费和金融权重托底,恒生指数涨0.4%,恒生科技涨0.6%,南向资金净卖出24.94亿港元。
- 日韩/欧洲股市:日韩半导体抛售,日经225跌4.0%,韩国KOSPI跌10.8%触发熔断,SK海力士跌14.7%,三星电子跌14.4%;欧洲STOXX 600涨0.4%,联合利华业绩超预期,消费板块领涨,资金轮动至传统行业。
- 美股分化:标普500涨0.2%,道指涨1.0%,纳指跌0.2%,费城半导体指数跌4.5%;可口可乐业绩改善带动消费与道指走强,苹果市值首次突破5万亿美元;美光、闪迪和康宁重挫,反映市场重新评估AI资本开支。
- 美债收益率:美债收益率全线回落,2年期跌5.17bps至4.27%,10年期跌5.06bps至4.60%,30年期跌约5bps至5.09%;美联储加息概率降至32%,市场撤出近端紧缩溢价,但30年期收益率仍超5%,受财政供给、期限溢价及AI融资需求影响。
- 大宗商品:布伦特原油跌4.8%至84.09美元/桶,供应中断风险溢价回吐;现货黄金跌1.2%至4028.70美元/盎司,白银跌2.1%至57.13美元/盎司;比特币盘中跌3.4%,纽约尾盘跌幅收窄至1.6%。
行业点评
- 资本品–工程机械:2Q26业绩前瞻,三一重工/中联重科预计净利润同比增长40%/30%(剔除汇率影响),三一国际预计净利润同比下降10%(较1Q26改善),多数公司录得汇兑损失。
公司点评
- 三一国际(631 HK,买入,目标价:17.1港元):预计2Q26净利润同比下降约10%至6亿元人民币,矿卡销售部分抵消煤机下滑,光伏业务仍承压(预计亏损1-2亿元),目标价下调至17.1港元,看好矿卡海外渗透潜力。
免责声明及披露
- 分析员声明:薪酬与观点无直接关系,无利益冲突,无持有相关证券权益。
- 投资评级:买入/持有/卖出/未评级。
- 重要披露:投资风险大,不提供个人投资建议,信息仅供参考,不构成最终操作建议。
- 分发说明:针对英国、美国、新加坡投资者的特殊规定。