全球市场观察
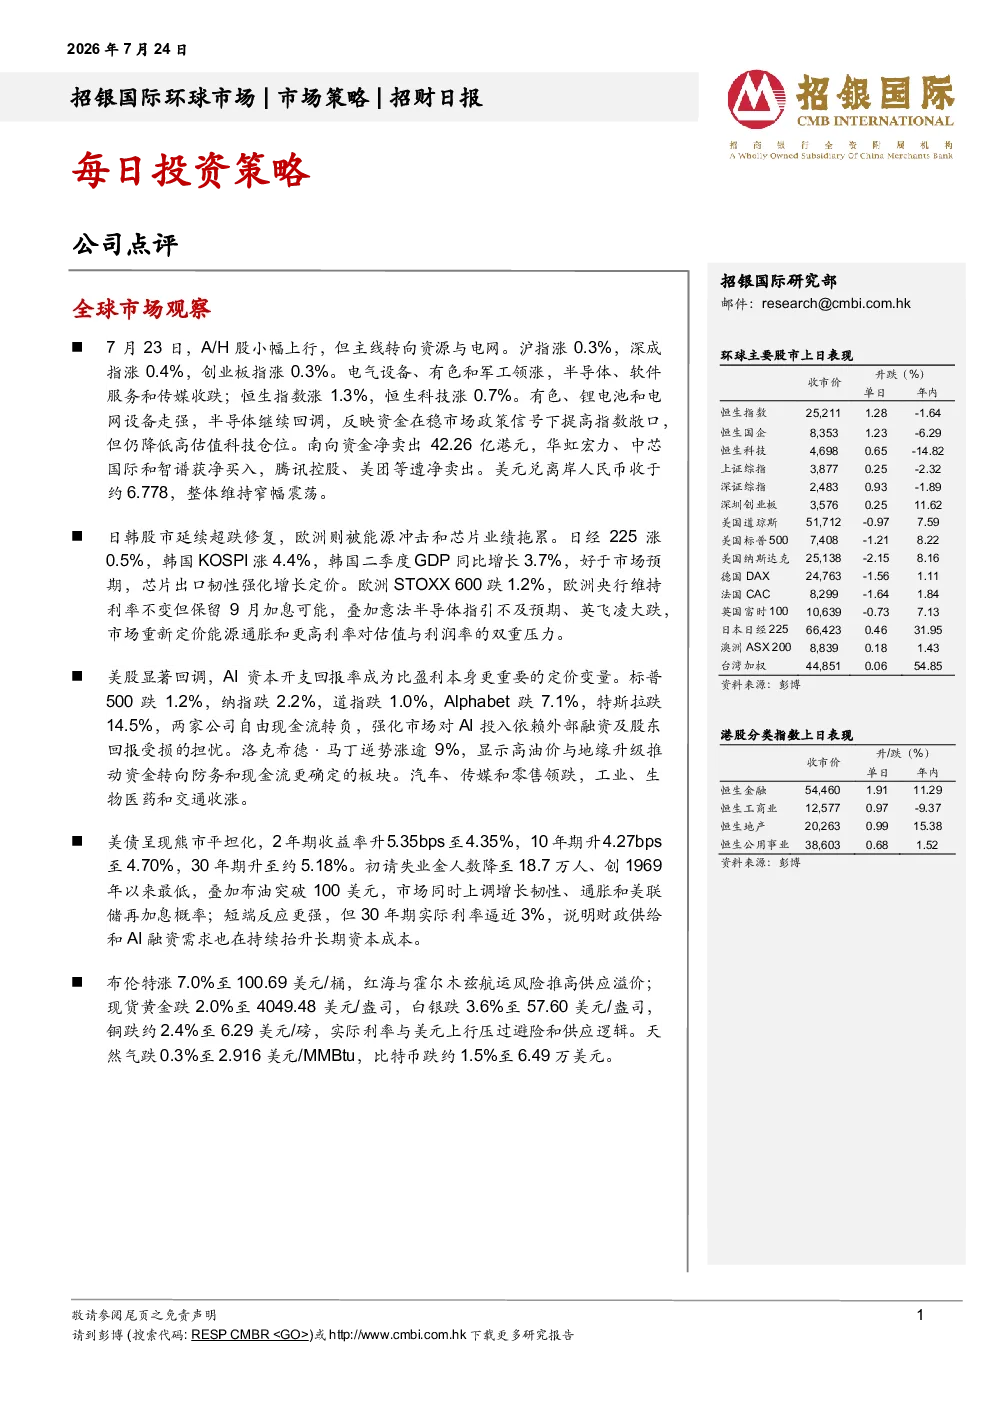
- A股市场:7月23日,A/H股小幅上行,主线转向资源与电网。沪指涨0.3%,深成指涨0.4%,创业板指涨0.3%。电气设备、有色和军工领涨,半导体、软件服务和传媒收跌。恒生指数涨1.3%,恒生科技涨0.7%。南向资金净卖出42.26亿港元。
- 日韩股市:延续超跌修复,日经225涨0.5%,韩国KOSPI涨4.4%。韩国二季度GDP同比增长3.7%,好于预期,芯片出口韧性强化增长定价。
- 欧洲市场:STOXX 600跌1.2%。欧洲央行维持利率不变但保留9月加息可能,叠加意法半导体指引不及预期、英飞凌大跌,市场重新定价能源通胀和更高利率对估值与利润率的双重压力。
- 美股市场:显著回调,标普500跌1.2%,纳指跌2.2%,道指跌1.0%。Alphabet跌7.1%,特斯拉跌14.5%。洛克希德·马丁逆势涨逾9%,显示资金转向防务和现金流更确定的板块。
- 美债市场:呈现熊市平坦化,2年期收益率升5.35bps至4.35%,10年期升4.27bps至4.70%,30年期升至约5.18%。初请失业金人数降至18.7万人,布油突破100美元,市场上调增长韧性、通胀和美联储再加息概率。
- 大宗商品市场:布伦特涨7.0%至100.69美元/桶,红海与霍尔木兹航运风险推高供应溢价;现货黄金跌2.0%至4049.48美元/盎司,白银跌3.6%至57.60美元/盎司,铜跌约2.4%至6.29美元/磅;天然气跌0.3%至2.916美元/MMBtu,比特币跌约1.5%至6.49万美元。
公司点评
- 谷歌(GOOG US,买入,目标价:428.0美元):2Q26总营收同比增长24%至1198亿美元,营业利润同比增长30%至408亿美元。AI产品需求推动云收入提速,公司加大AI投入,资本开支同比增长100%至449亿美元,自由现金流转负至59亿美元。上调FY26-FY28总营收预测2%-9%,目标价上调至428.0美元,维持“买入”评级。
- ServiceNow(NOW US,买入,目标价:160.0美元):2Q26总营收同比增长24%至39.9亿美元,非GAAP营业利润同比增长23%至11.7亿美元。AI产品ACV突破10亿美元,管理层上调FY26订阅收入增速指引至+22.5%。上调FY26-28E非GAAP营业利润预测0%-2%,目标价160.0美元,维持“买入”评级。
免责声明及披露
- 分析员声明:观点准确反映个人观点,薪酬与观点无直接关系,无利益冲突。
- 投资评级:买入(未来12个月潜在涨幅超过15%)、持有(未来12个月潜在变幅在-10%至+15%之间)、卖出(未来12个月潜在跌幅超过10%)、未评级。
- 重要披露:投资涉及风险,过去表现不代表未来,信息仅供参考,不构成投资建议。
- 其他披露:报告基于可靠信息,力求准确但可能调整;公司或关联机构可能持有相关证券头寸。