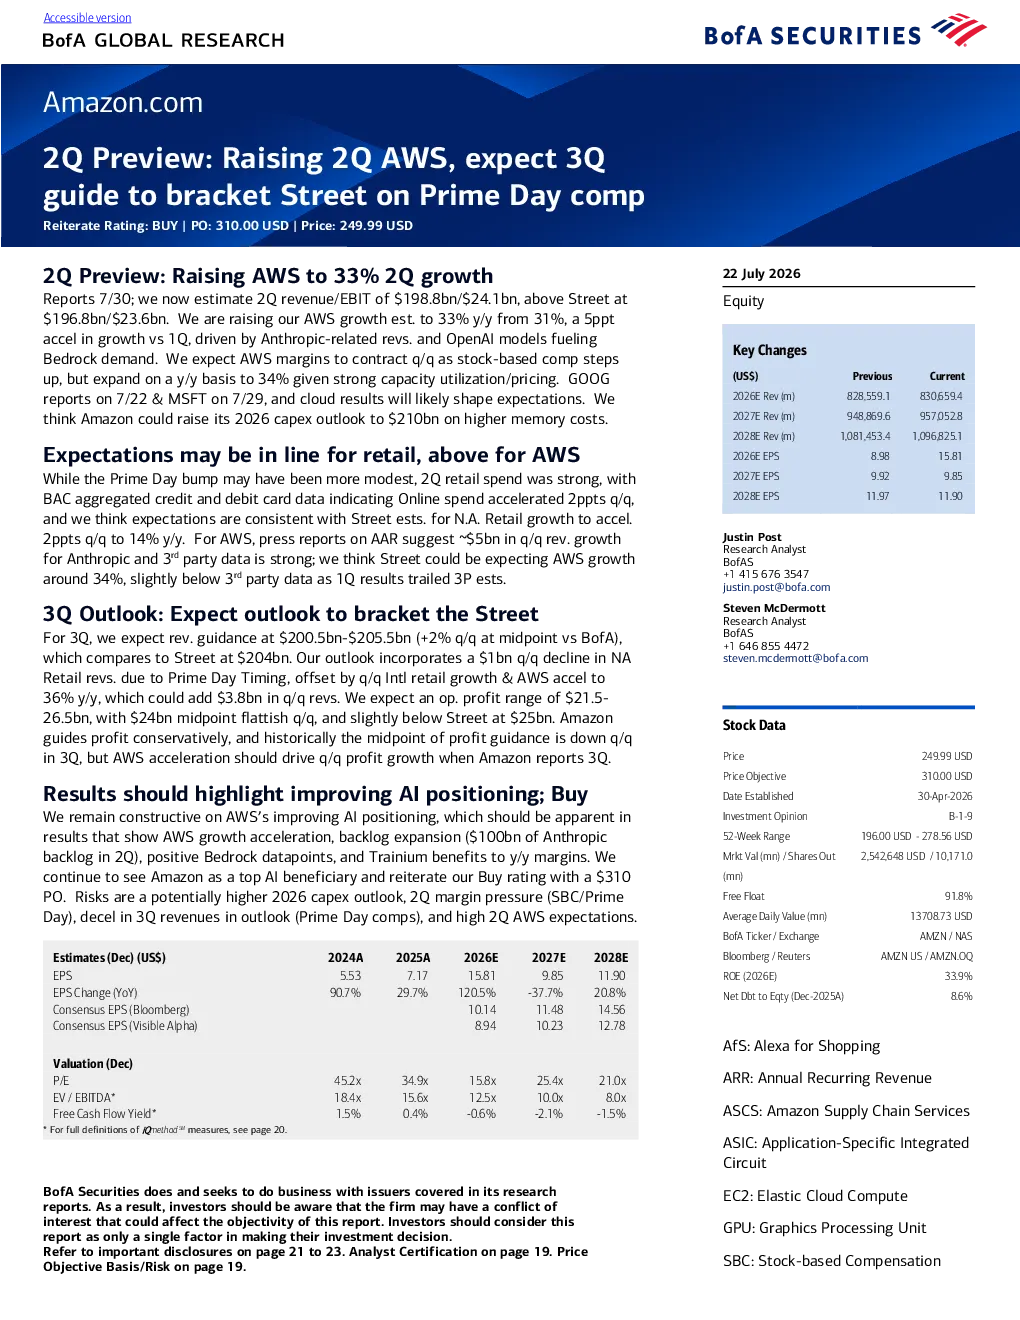
重申评级:购买 | 采购订单价:310.00 美元 | 价格:249.99 美元
核心观点与关键数据:
- AWS增长预期上调: 将AWS第二季度营收增长预期上调至同比增长33%(此前为31%),主要受Anthropic相关收入及OpenAI模型驱动Bedrock需求增长推动。预计AWS利润率将环比收缩,同比将扩大至34%。
- 零售业务展望: 预计第二季度零售支出强劲,北美零售增长将环比加速2个百分点至同比增长14%。预计第三季度零售收入将因Prime Day时间安排影响而同比下降10亿美元。
- 关键指标: 除营收和GAAP营业利润等主要指标外,备受关注的指标包括AWS增长、AWS利润率、资本支出及人工智能投资回报的增量分析、未交付订单增长,以及第三季度的展望。
- AWS增长驱动因素: Anthropic的营收环比增长约为50亿美元,第三方数据也表现强劲;OpenAI模型部署在Bedrock上驱动了增量需求;AWS对部分GPU工作负载的收费标准上调了20%;机器学习(ML)的EC2容量块保留价格上调了20%。
- 资本支出: 预计亚马逊2027年资本支出(capex)预测上调至2100亿美元,主要受内存成本上涨和为资助资本支出投资发行债务推动。
- 零售利润驱动因素: 广告增长、更高效地利用亚马逊的物流网络、机器人技术。
- Alexa for Shopping: 首次亮相于大型销售活动,有望提升转化率,维持对亚马逊的直接流量并防御竞争。
- Le奥: 现在拥有足够的卫星来维持全球覆盖并启动服务,但可能给第三季度的利润带来负面影响。
- 运输成本: 同比有所上升,但第三季度的逆风可能较小。
- 第三季度展望: 预计收入指引范围为2005亿美元至2055亿美元,市场预测为2042亿美元;预计营业利润区间为215亿至265亿美元,中点(240亿美元)环比基本持平,略低于市场预期(250亿美元)。
- 外汇: 拥有大规模国际业务的公司,将以外币计价的收入和利润转换为美元,在2026年可能会面临一定的汇率转换逆风。
研究结论:
- 亚马逊是电子商务和云计算市场份额的领导者,运营着领先的履行网络和数据中心足迹。凭借强大的资产和客户导向,我们认为亚马逊能够充分利用电子商务的全球增长和企业对人工智能能力的需求。
- 我们继续将亚马逊视为顶级AI受益者,并重申买入评级,目标价310美元。
- 风险包括:2026年资本支出预期可能升高、第二季度利润率压力(SBC/Prime Day)、预期第三季度收入同比增速放缓(Prime Day比较基数)以及第二季度AWS预期过高。
- 基于SOTP分析,维持目标价310美元,该分析评估亚马逊AWS业务为2027年销售额的9倍,1P零售业务为1倍,3P零售业务为2.5倍,广告业务为5倍。
- 我们认为,未来两年内的高调人工智能上市可能会为亚马逊的AWS估值提供有利比较,并有助于市盈率的提升。