你可能感兴趣
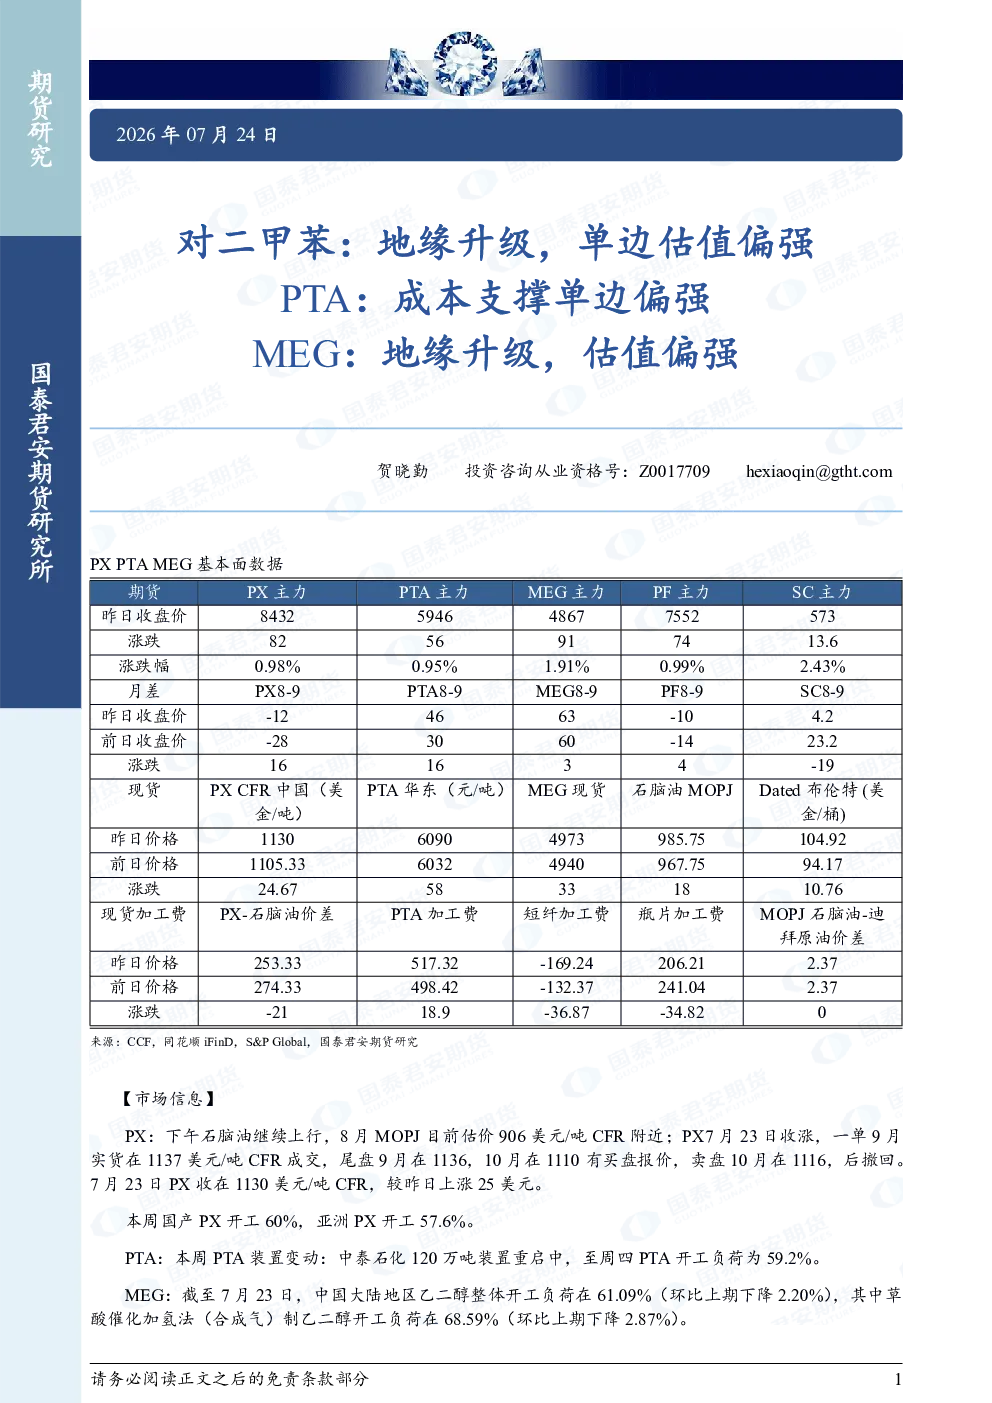
对二甲苯:地缘升级,单边估值偏强 PTA:单边趋势偏强 MEG:月差逢高止盈,单边趋势仍偏强
国泰君安证券2026-07-23
PTA:单边趋势偏强;MEG:月差逢高止盈,单边趋势仍偏强:对二甲苯:地缘升级,单边估值偏强
国泰君安证券2026-07-22
对二甲苯:地缘升级,单边估值偏强 PTA:单边趋势偏强 MEG:月差逢高止盈,单边趋势仍偏强
国泰君安证券2026-07-22
对二甲苯:地缘升级,单边估值偏强 PTA:单边趋势偏强 MEG:月差逢高止盈,单边趋势仍偏强
国泰君安证券2026-07-20
PTA:单边趋势偏强;MEG:月差逢高止盈,单边趋势仍偏强:对二甲苯:地缘升级,单边估值偏强
国泰君安证券2026-07-21
对二甲苯:地缘影响下,成本推涨,PTA:成本支撑偏强,MEG:单边趋势偏强
国泰君安证券2026-03-02
对二甲苯:原油新高,单边多单持有,多PX 空PTA PTA:成本支撑,多PR空PTA MEG:地缘风险加剧,单边偏强
国泰君安证券2026-09-11
对二甲苯:地缘影响下,成本推涨 PTA:成本支撑偏强 MEG:单边趋势偏强
国泰君安证券2026-03-03
PTA:成本支撑,多PR空PTA;MEG:地缘风险加剧,单边偏强:对二甲苯:原油新高,单边多单持有,多PX空PTA
国泰君安证券2026-09-10
PTA:成本支撑偏强;MEG:单边趋势偏强:对二甲苯:地缘影响下,成本推涨
国泰君安证券2026-03-03