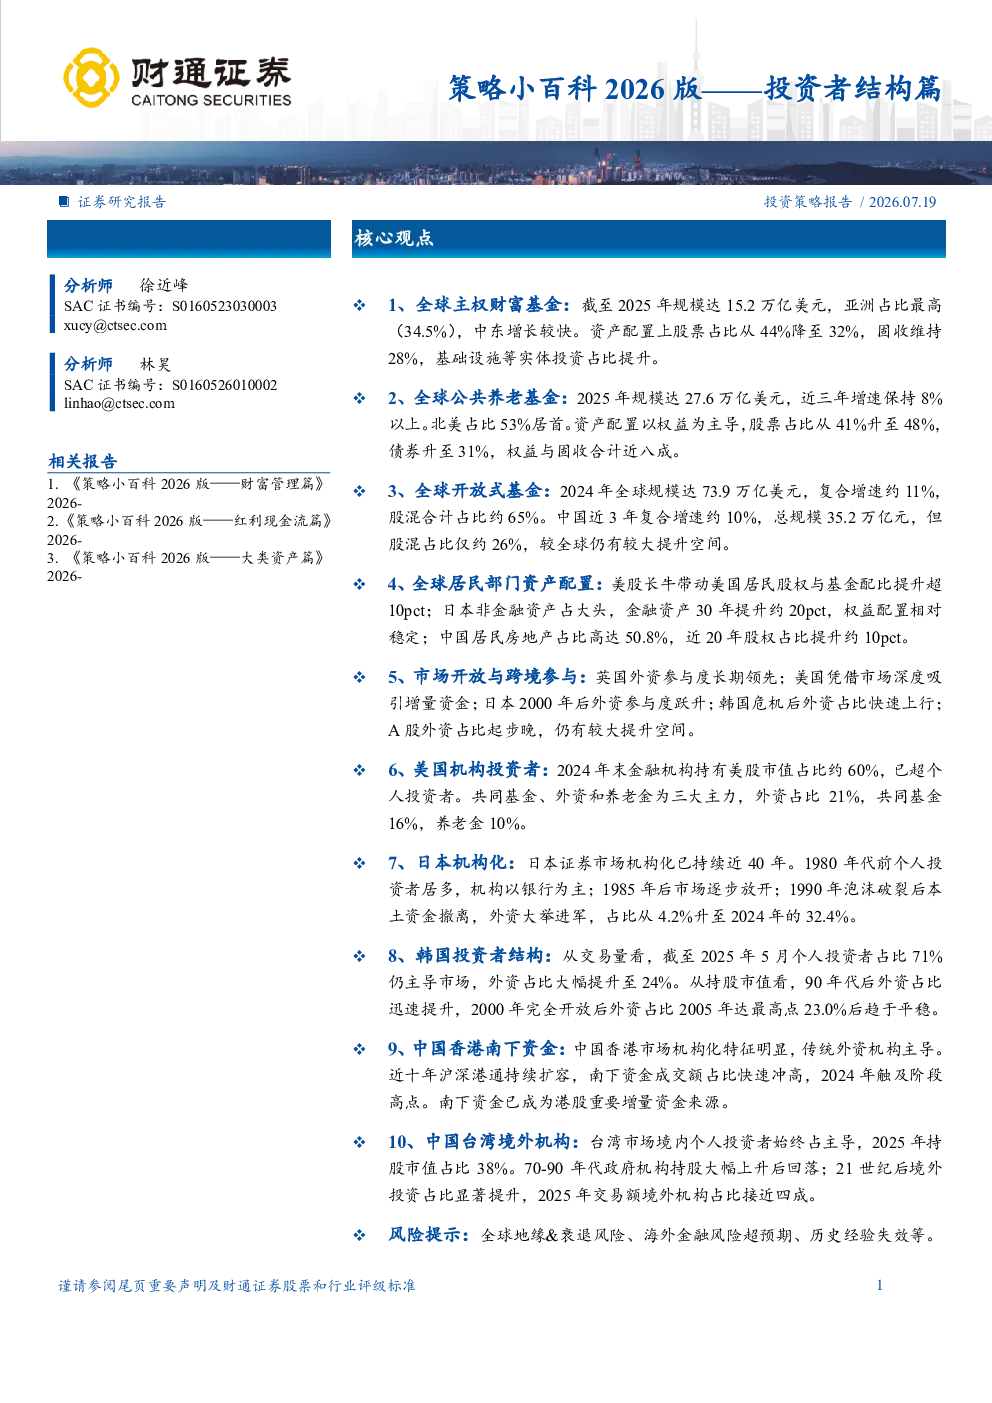
核心观点与关键数据
-
全球主权财富基金
- 截至2025年规模达15.2万亿美元,亚洲占比最高(34.5%),中东增长较快。
- 资产配置:股票占比从44%降至32%,固收维持28%,基础设施等实体投资占比提升。
-
全球公共养老基金
- 2025年规模达27.6万亿美元,近三年增速保持8%以上。
- 北美占比53%居首,资产配置以权益为主导:股票占比从41%升至48%,债券升至31%,权益与固收合计近八成。
-
全球开放式基金
- 2024年规模达73.9万亿美元,复合增速约11%,股混合计占比约65%。
- 中国近3年复合增速约10%,总规模35.2万亿元,但股混占比仅约26%,较全球仍有较大提升空间。
-
全球居民部门资产配置
- 美国居民股权与基金配比提升超10pct,债券与养老金占比下降。
- 日本非金融资产占大头,金融资产占比30年提升约20pct,权益配置相对稳定。
- 中国居民房地产占比高达50.8%,近20年股权占比提升约10pct。
-
市场开放与跨境参与
- 英国外资参与度长期领先;美国凭借市场深度吸引增量资金;日本2000年后外资参与度跃升;韩国危机后外资占比快速上行;A股外资占比起步晚,仍有较大提升空间。
-
美国机构投资者
- 2024年末金融机构持有美股市值占比约60%,超个人投资者。
- 共同基金、外资和养老金为三大主力,外资占比21%,共同基金16%,养老金10%。
-
日本机构化
- 机构化持续近40年,1980年代前个人投资者为主,机构以银行为主;1985年后市场逐步放开;1990年泡沫破裂后外资大举进军,占比从4.2%升至2024年的32.4%。
-
韩国投资者结构
- 交易量:个人投资者占比71%,外资占比24%。
- 持股市值:90年代后外资占比迅速提升,2005年达最高点23.0%后趋于平稳。
-
中国香港南下资金
- 港股机构化特征明显,传统外资机构主导。
- 近十年沪深港通持续扩容,南下资金成交额占比快速冲高,2024年触及阶段高点。
-
中国台湾境外机构
- 境内个人投资者始终占主导,2025年持股市值占比38%。
- 70-90年代政府机构持股大幅上升后回落;21世纪后境外投资占比显著提升,2025年交易额境外机构占比接近四成。
研究结论
- 全球主权财富基金和公共养老基金规模持续增长,资产配置更趋权益化。
- 中国开放式基金规模增长迅速,但股混基金占比低于全球,未来提升空间较大。
- 美国机构投资者占比已超个人投资者,共同基金、外资和养老金是三大主力。
- 日本机构化历史悠久,外资占比持续提升;韩国个人投资者仍占主导,但外资参与度增强。
- 中国香港南下资金成为港股重要增量资金来源,推动投资者结构向“内外资双轮驱动”转变。
- 中国台湾境外机构占比提升,但境内个人投资者仍占主导地位。
- 市场开放与跨境参与程度与外资配置高度相关,A股外资增配空间可观。
风险提示
- 全球地缘政治与衰退风险、海外金融风险超预期、历史经验失效等。