全球市场观察
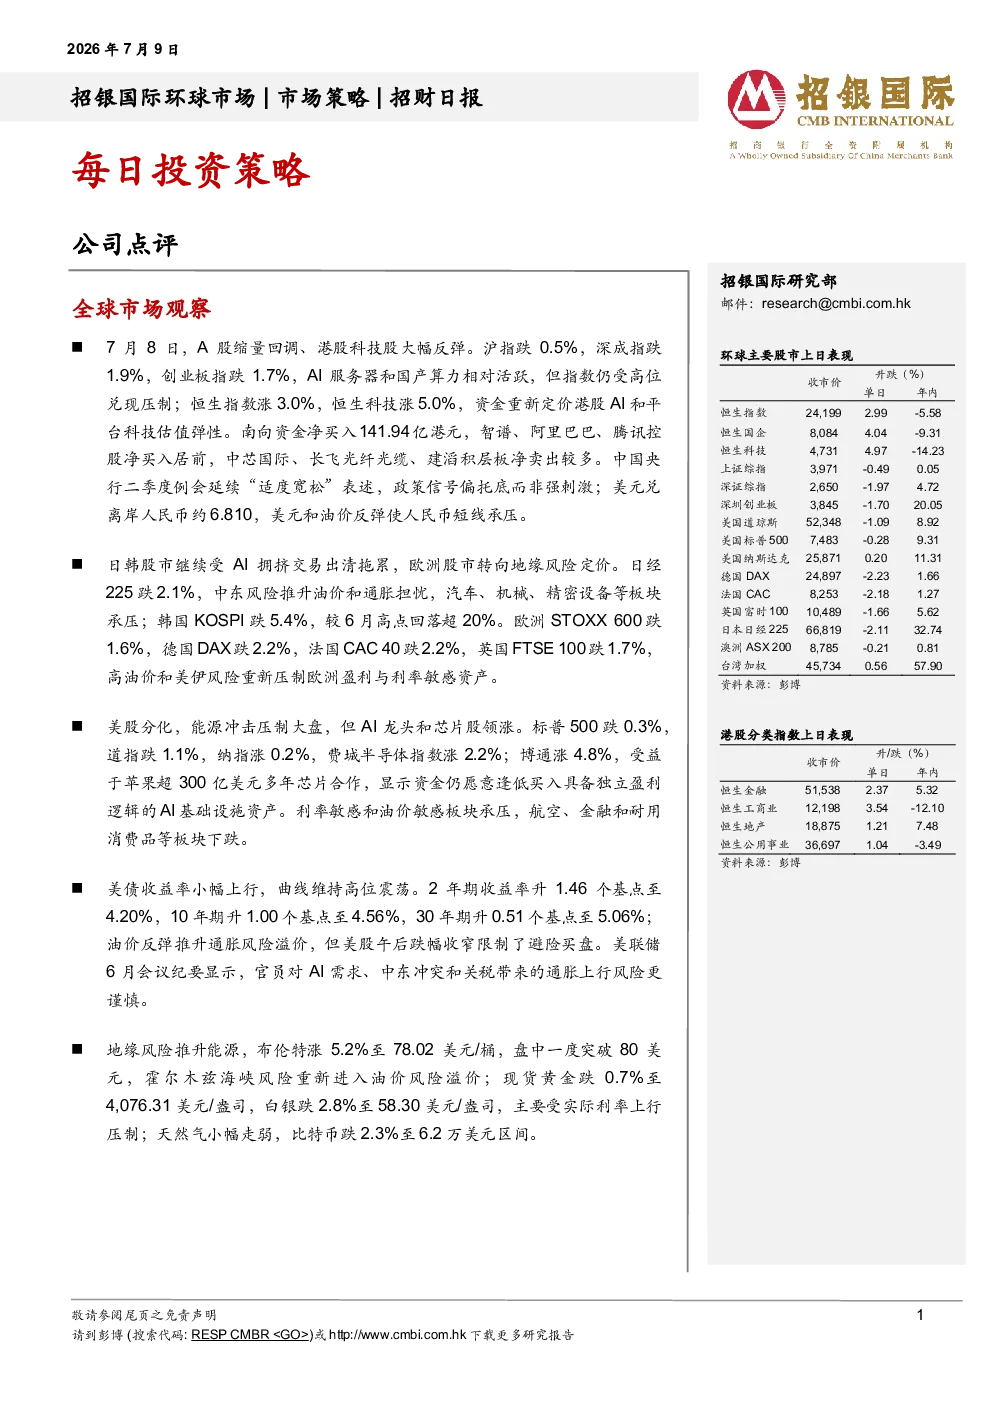
- A股与港股表现分化:7月8日,A股缩量回调,沪指跌0.5%,深成指跌1.9%,创业板指跌1.7%,AI服务器和国产算力相对活跃;港股科技股反弹,恒生指数涨3.0%,恒生科技涨5.0%,南向资金净买入141.94亿港元。
- 政策与汇率动态:中国央行二季度例会延续“适度宽松”表述,美元兑离岸人民币约6.810,美元和油价反弹使人民币短线承压。
- 日韩股市受AI交易拖累:日经225跌2.1%,韩国KOSPI跌5.4%,较6月高点回落超20%,受AI拥挤交易出清和地缘风险影响。
- 美股分化表现:标普500跌0.3%,道指跌1.1%,纳指涨0.2%,费城半导体指数涨2.2%,AI龙头和芯片股领涨,能源板块压制大盘。
- 美债收益率与通胀:美债收益率小幅上行,2年期收益率升1.46个基点至4.20%,10年期升1.00个基点至4.56%,30年期升0.51个基点至5.06%,美联储6月会议纪要显示官员对AI需求等通胀风险更谨慎。
- 能源与贵金属价格:布伦特油价涨5.2%至78.02美元/桶,盘中一度突破80美元;现货黄金跌0.7%至4,076.31美元/盎司,白银跌2.8%至58.30美元/盎司;天然气小幅走弱,比特币跌2.3%至6.2万美元区间。
公司点评
- 中国生物制药(1177HK,买入,目标价:8.70港元)
- PDE3/4抑制剂成功出海:公司宣布将PDE3/4抑制剂TQC3721以2亿美元首付款授权给阿斯利康,AZ获中国以外地区独家权益及部分全球权益,显示对外授权常态化。
- 产品竞争力:TQC3721研发进度全球第二、国内第一,临床数据显示在中重度COPD患者中FEV1改善显著优于安慰剂,具备全球best-in-class潜力。
- 合作与商业化:公司与GSK达成合作,获得两款呼吸重磅药物在中国内地的商业化权利,进一步印证跨国药企对其国内商业化能力的认可。
- 业绩预期:基于此次授权交易,上调公司2026年业绩预期,预计2026-2028年收入分别增长17.8%、4.0%、9.2%,经调整归母净利润分别增长13.3%、1.0%、10.6%。
- 评级与目标价:维持“买入”评级及DCF目标价8.70港元。
免责声明及披露
- 分析员声明:薪酬与报告观点无直接关系,无利益冲突。
- 投资评级:买入(未来12个月潜在涨幅超过15%)、持有(未来12个月潜在变幅在-10%至+15%)、卖出(未来12个月潜在跌幅超过10%)。
- 重要披露:投资涉及风险,报告不构成投资建议,信息力求准确但不担保完整性。
- 免责条款:不承担因依赖报告内容采取行动而导致的损失。