全球市场观察
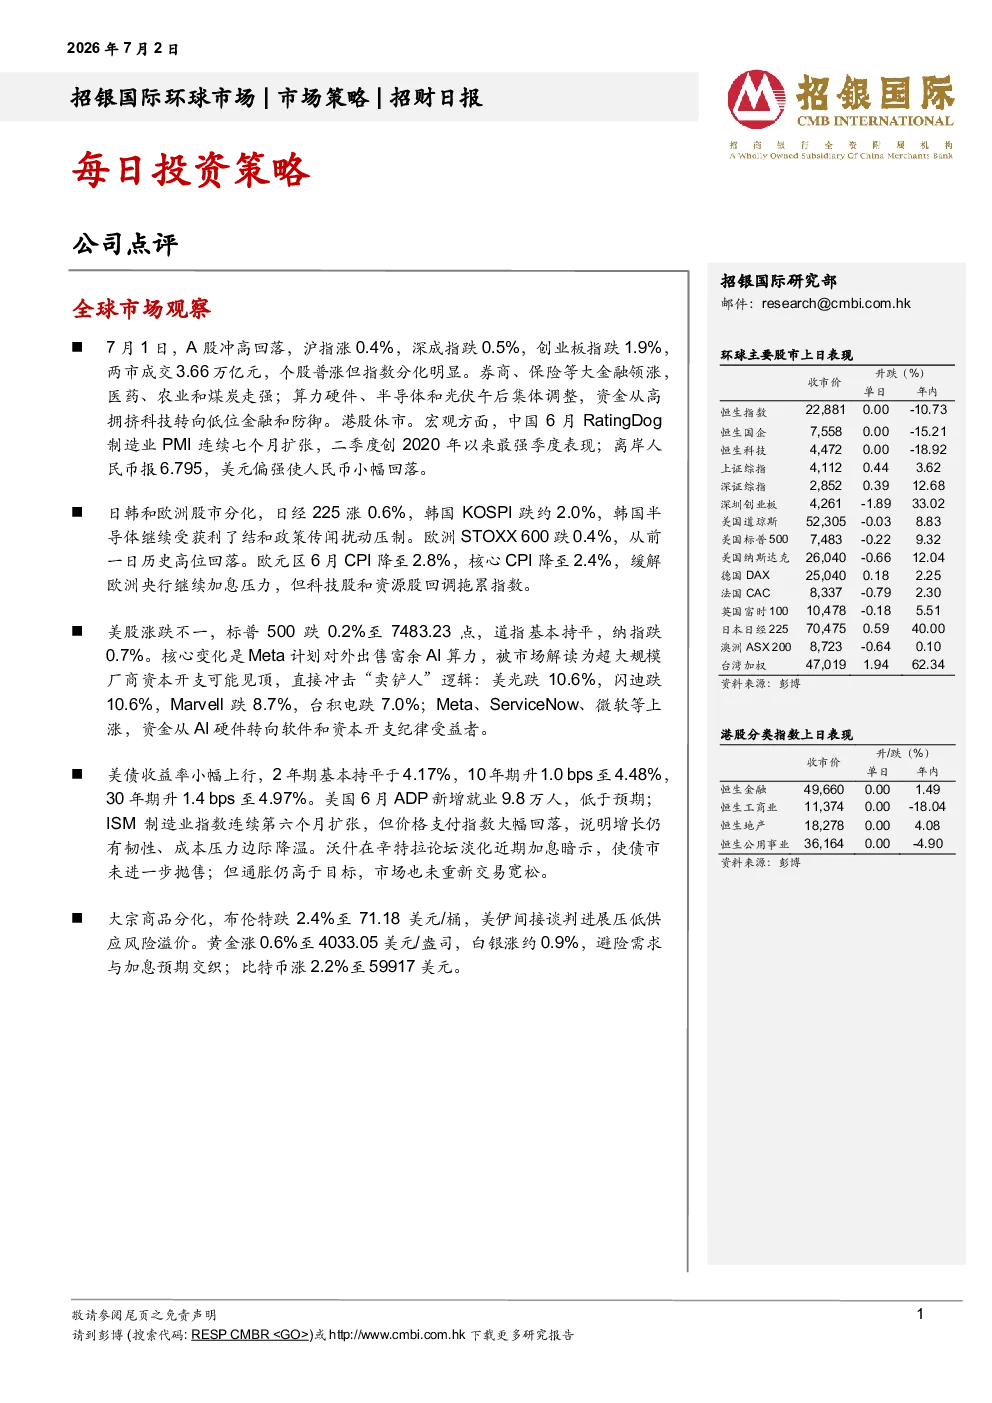
- A股市场:7月1日,沪指涨0.4%,深成指跌0.5%,创业板指跌1.9%,两市成交3.66万亿元,指数分化明显。大金融板块领涨,医药、农业和煤炭走强;算力硬件、半导体和光伏午后调整,资金转向低位金融和防御板块。离岸人民币报6.795,美元偏强使人民币小幅回落。
- 日韩和欧洲股市:日经225涨0.6%,韩国KOSPI跌约2.0%,韩国半导体受获利了结和政策传闻压制。欧洲STOXX 600跌0.4%,欧元区6月CPI降至2.8%,核心CPI降至2.4%,缓解欧洲央行加息压力,但科技股和资源股回调拖累指数。
- 美股市场:标普500跌0.2%至7483.23点,道指基本持平,纳指跌0.7%。Meta计划出售AI算力,冲击“卖铲人”逻辑,美光、闪迪、Marvell、台积电跌超7%。Meta、ServiceNow、微软等上涨,资金转向AI软件和资本开支纪律受益者。
- 美债市场:2年期基本持平于4.17%,10年期升1.0 bps至4.48%,30年期升1.4 bps至4.97%。美国6月ADP新增就业9.8万人,低于预期;ISM制造业指数扩张,但价格支付指数回落,增长韧性、成本压力边际降温。沃什淡化加息暗示,债市未进一步抛售,通胀仍高于目标,市场未重新交易宽松。
- 大宗商品市场:布伦特跌2.4%至71.18美元/桶,美伊间接谈判压低供应风险溢价。黄金涨0.6%至4033.05美元/盎司,白银涨约0.9%,避险需求与加息预期交织;比特币涨2.2%至59917美元。
公司点评
- 津上机床中国(1651 HK,未评级):2025/26财年净利润同比大增40%至人民币10.9亿元。4至6月新增订单强劲,产能超预期。精密车床切入光模块组件生产,预计成为未来一至两年的新增长引擎。液冷系统通用快速接头(UQD)机床预计在2026/27财年迎来爆发式增长。
免责声明及披露
- 分析员声明:观点独立,薪酬与观点无直接关系,无利益冲突。
- 投资评级:买入、持有、卖出、未评级。
- 重要披露:投资风险大,不提供个人投资建议,过往表现不代表未来。
- 信息使用限制:仅限特定客户和专业人士,不可作为投资建议。
- 法律责任:不担保信息准确性,不承担依赖信息采取行动的责任。
- 利益冲突:可能持有相关证券头寸,投资者需注意客观性。
- 版权声明:未经授权不得翻版、复制、转售、转发。
- 特定地区投资者说明:英国、美国、新加坡投资者需遵守当地法规。