全球市场观察
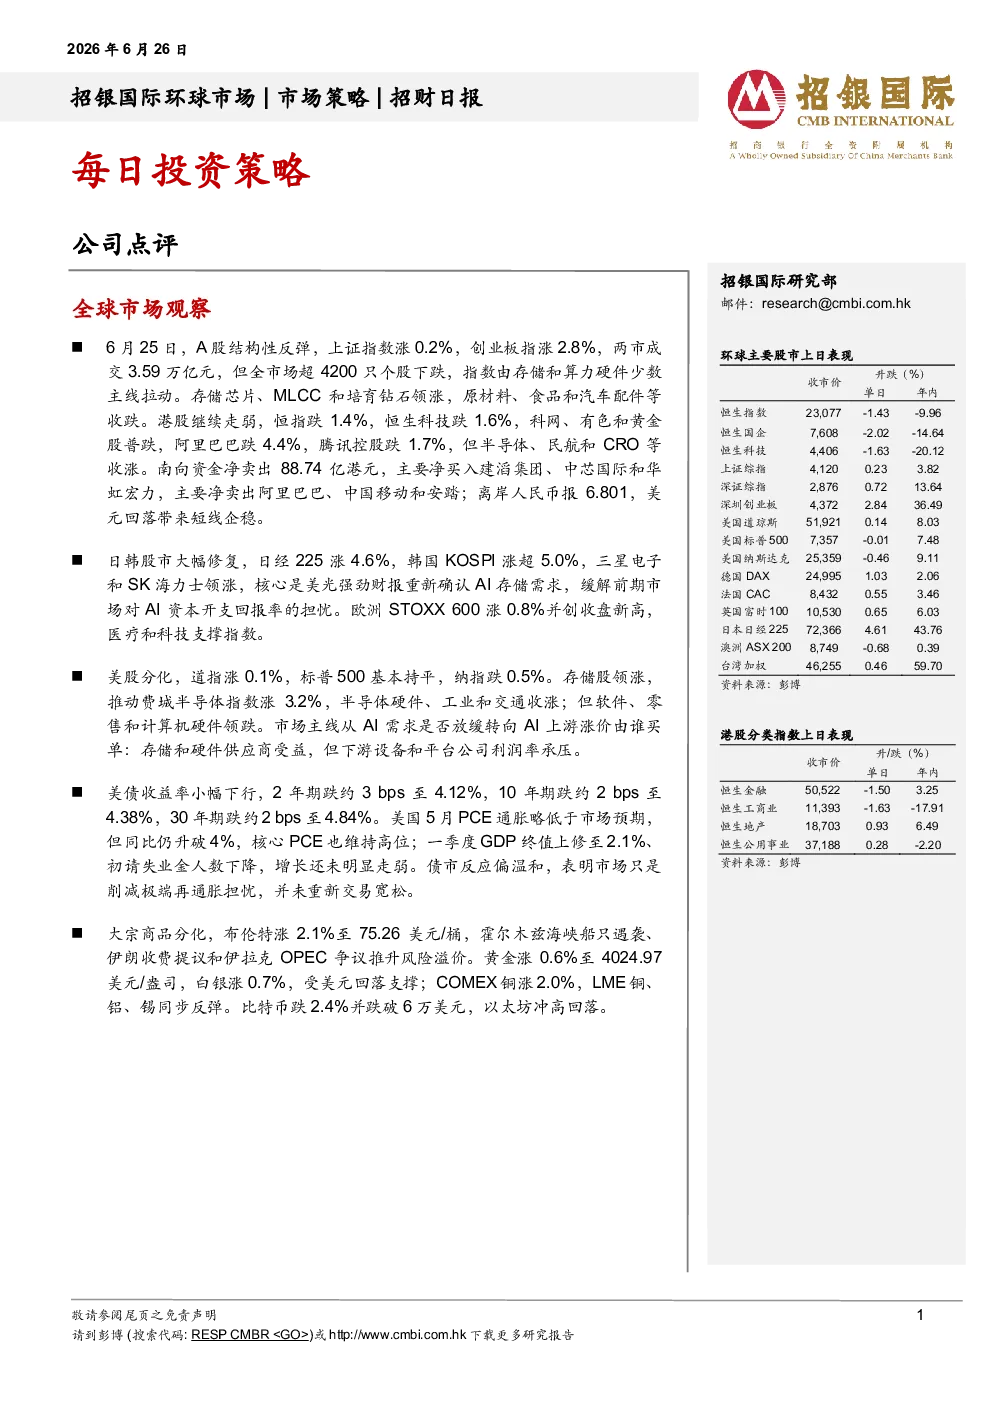
- A股:6月25日,A股结构性反弹,上证指数涨0.2%,创业板指涨2.8%,两市成交3.59万亿元,但超4200只个股下跌。存储芯片、MLCC和培育钻石领涨,原材料、食品和汽车配件等收跌。
- 港股:继续走弱,恒指跌1.4%,恒生科技跌1.6%,科网、有色和黄金股普跌,阿里巴巴跌4.4%,腾讯控股跌1.7%,但半导体、民航和CRO等收涨。南向资金净卖出88.74亿港元,主要净买入建滔集团、中芯国际和华虹宏力,主要净卖出阿里巴巴、中国移动和安踏。
- 日韩股市:大幅修复,日经225涨4.6%,韩国KOSPI涨超5.0%,三星电子和SK海力士领涨。核心是美光强劲财报重新确认AI存储需求,缓解市场对AI资本开支回报率的担忧。
- 欧洲股市:STOXX 600涨0.8%并创收盘新高,医疗和科技支撑指数。
- 美股:分化,道指涨0.1%,标普500基本持平,纳指跌0.5%。存储股领涨,推动费城半导体指数涨3.2%,半导体硬件、工业和交通收涨;但软件、零售和计算机硬件领跌。市场主线从AI需求是否放缓转向AI上游涨价由谁买单。
- 美债收益率:小幅下行,2年期跌约3 bps至4.12%,10年期跌约2 bps至4.38%,30年期跌约2 bps至4.84%。美国5月PCE通胀略低于市场预期,但同比仍升破4%,核心PCE也维持高位;一季度GDP终值上修至2.1%、初请失业金人数下降,增长还未明显走弱。债市反应偏温和,表明市场只是削减极端再通胀担忧,并未重新交易宽松。
- 大宗商品:分化,布伦特涨2.1%至75.26美元/桶,霍尔木兹海峡船只遇袭、伊朗收费提议和伊拉克OPEC争议推升风险溢价。黄金涨0.6%至4024.97美元/盎司,白银涨0.7%,受美元回落支撑;COMEX铜涨2.0%,LME铜、铝、锡同步反弹。比特币跌2.4%并跌破6万美元,以太坊冲高回落。
公司点评
- 携程集团(TCOM US,买入,目标价:71.6美元):1Q26总收入为人民币162亿元,同比增长17.2%,非GAAP经营利润为人民币46亿元,较一致预期高4%。但2Q26指引偏弱,管理层预计收入同比增长3-8%(对比一致预期为14%),归因于宏观逆风和运营调整。下调2026-2028E收入/非GAAP经营利润预测5-6%/11-13%,目标价下调14%至71.6美元,对应18.7倍2026E市盈率(非GAAP)。维持“买入”评级,认为竞争优势稳固,估值重估取决于宏观逆风的正常化和运营优化。
免责声明及披露
- 分析员声明:观点准确反映个人观点,薪酬与观点无直接关系,无利益冲突。
- 投资评级:买入(未来12个月潜在涨幅超过15%)、持有(未来12个月潜在变幅在-10%至+15%之间)、卖出(未来12个月潜在跌幅超过10%)、未评级。
- 重要披露:投资涉及风险,不提供个人投资建议,过往表现不代表未来,信息仅供参考,不构成最终操作建议,不承担法律责任。
- 其他披露:信息基于可靠公开信息,力求但不担保准确性、有效性和完整性,可能调整且不承诺通知,可能存在利益冲突。