全球市场观察
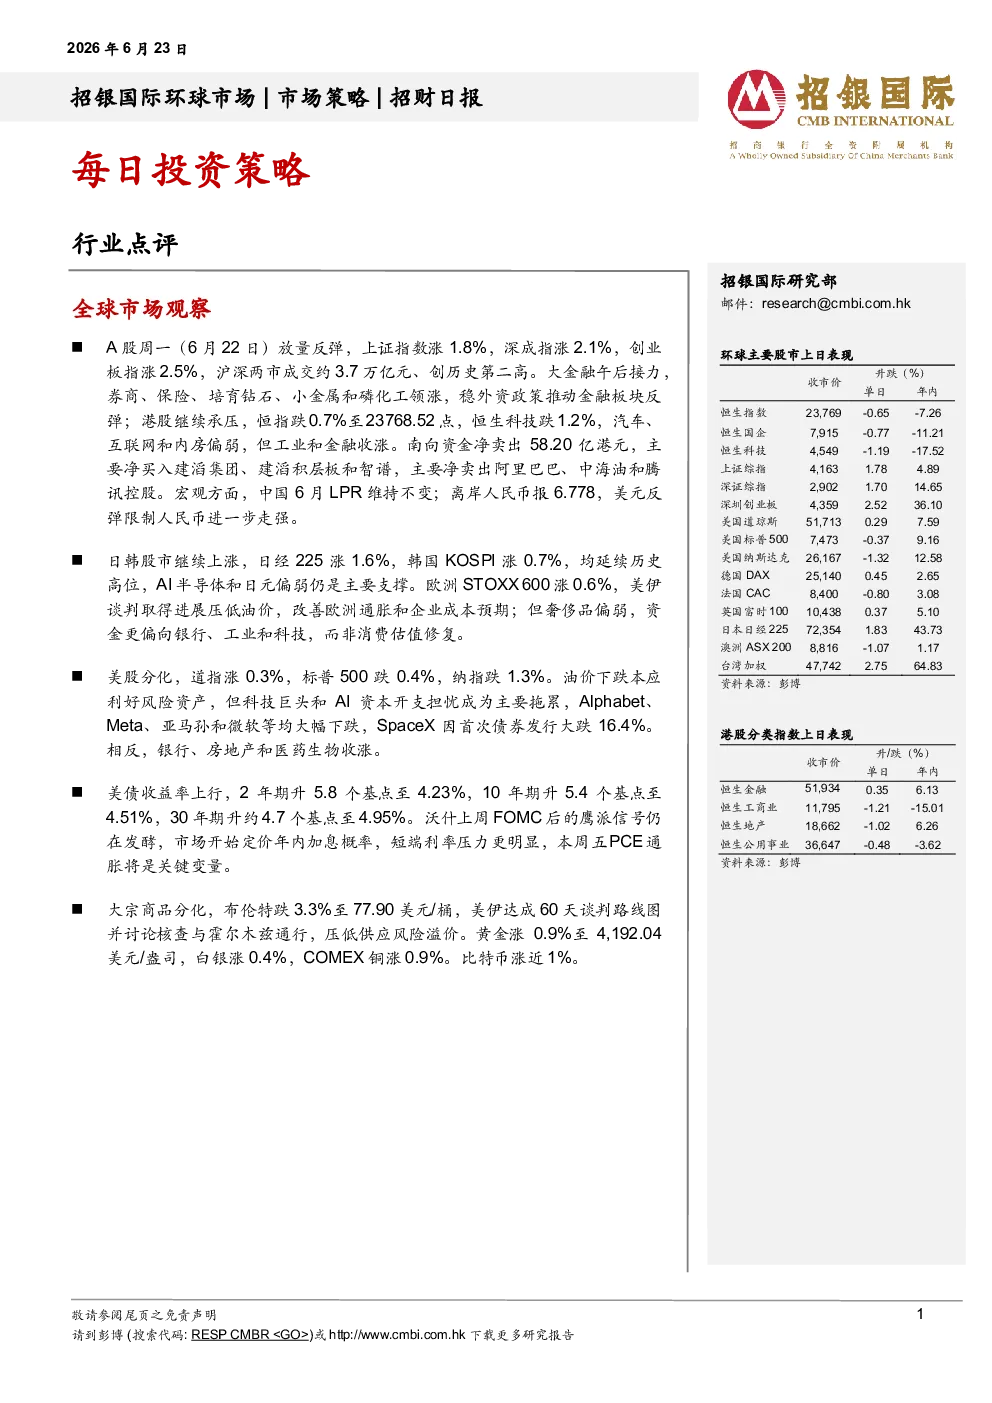
- A股:周一(6月22日)放量反弹,上证指数涨1.8%,深成指涨2.1%,创业板指涨2.5%,成交额约3.7万亿元,创历史第二高。大金融午后接力,券商、保险、培育钻石、小金属和磷化工领涨;港股承压,恒指跌0.7%至23768.52点,恒生科技跌1.2%,南向资金净卖出58.20亿港元。
- 日韩股市:继续上涨,日经225涨1.6%,韩国KOSPI涨0.7%,延续历史高位,AI半导体和日元偏弱。
- 欧洲股市:STOXX 600涨0.6%,美伊谈判取得进展压低油价,改善通胀预期;奢侈品偏弱,资金偏向银行、工业和科技。
- 美股:分化,道指涨0.3%,标普500跌0.4%,纳指跌1.3%。科技巨头和AI资本开支担忧拖累市场,银行、房地产和医药生物收涨。
- 美债收益率:上行,2年期升5.8个基点至4.23%,10年期升5.4个基点至4.51%,30年期升约4.7个基点至4.95%。市场开始定价年内加息概率,短端利率压力明显,本周五PCE通胀将是关键变量。
- 大宗商品:布伦特跌3.3%至77.90美元/桶,美伊达成谈判路线图压低供应风险溢价;黄金涨0.9%至4,192.04美元/盎司,白银涨0.4%,COMEX铜涨0.9%,比特币涨近1%。
行业点评
- 中国医药行业:再现底部机会。MSCI中国医疗指数2026年初至今累计下跌11.4%,跑赢MSCI中国指数0.2%。医药行业回调主要受资金面、政策面、地缘政治等因素影响。中国创新药及医疗器械出海趋势不变,产业资本积极增持回购,释放底部信号。
- 政策面:卫健委等14部委发布《2026年纠正医药购销领域和医疗服务中不正之风工作要点》,药监局等七部门发布《医药代表管理办法》,引起市场担忧,但规范营销环节有利于创新药商业化。
- 地缘政治:美国议员提出《Biotech Investment National Security Act (BINSA)》草案,要求修订《对外投资国家安全综合法案》,将生物技术列入对外投资审查清单,但预计限制范围将大幅收窄。
- 产业资本:积极增持回购,释放底部信号。年初至今,港股医药板块累计回购金额达到56.9亿港元,多家公司发布回购计划,大股东增持活跃。
- 重点推荐:翰森制药(3692 HK)、信达生物(1801 HK)、三生制药(1530 HK)、加科思(1167 HK)、药明合联(2268 HK)、辉瑞(PFEUS)。
- 电解铝行业:市场已基本消化近期担忧;回调后估值具备吸引力。自4月初以来电解铝板块回调,主要受中东局势缓和、几内亚铝土矿出口可能收紧以及板块轮动等因素影响。
- 供应担忧:中东局势影响铝产能恢复预计需时12-18个月,伊朗冲突重燃可能阶段性影响中东铝供应。
- 几内亚铝土矿:中国宏桥在几内亚矿业和氧化铝领域的投资,几内亚铝土矿出口政策潜在变化影响可控。
- 估值:中国宏桥当前股价相当于2026年预期市盈率5.6倍,股息率约为11%,具有吸引力;宏桥控股(002379 CH)预期市盈率为8倍,股息率超过9%。
- 重点推荐:创新实业(2788 HK)。