宏观点评
全球市场观察
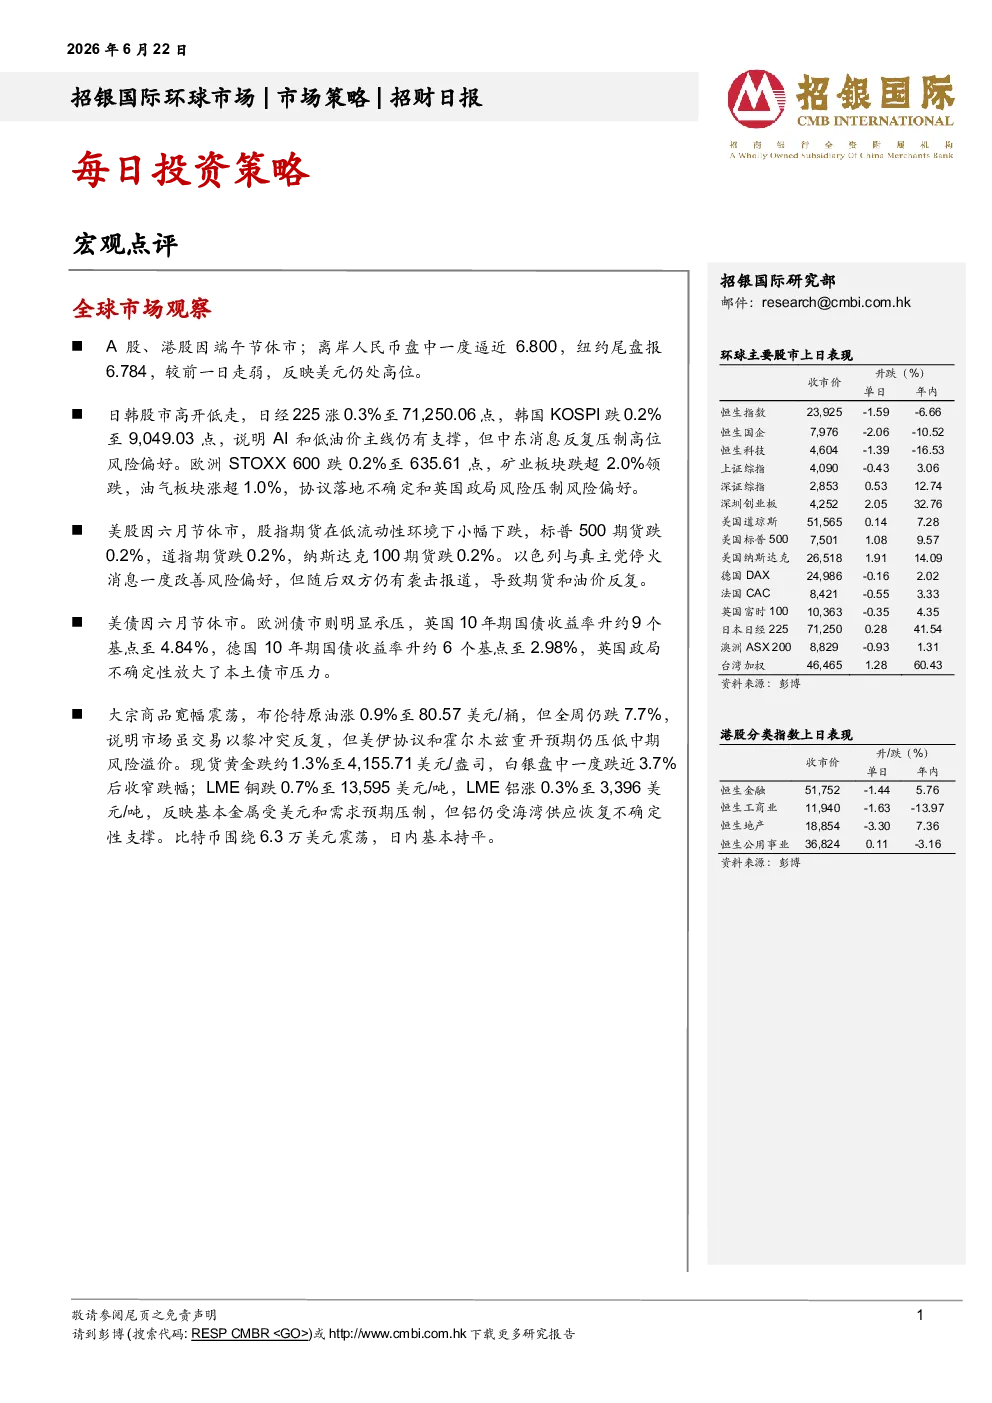
- A股、港股因端午节休市。
- 离岸人民币盘中一度逼近6.800,纽约尾盘报6.784,较前一日走弱,反映美元仍处高位。
- 日韩股市高开低走,日经225涨0.3%至71,250.06点,韩国KOSPI跌0.2%至9,049.03点,说明AI和低油价主线仍有支撑,但中东消息反复压制高位风险偏好。
- 欧洲STOXX 600跌0.2%至635.61点,矿业板块跌超2.0%领跌,油气板块涨超1.0%,协议落地不确定和英国政局风险压制风险偏好。
- 美股因六月节休市,股指期货在低流动性环境下小幅下跌,标普500期货跌0.2%,道指期货跌0.2%,纳斯达克100期货跌0.2%。
- 以色列与真主党停火消息一度改善风险偏好,但随后双方仍有袭击报道,导致期货和油价反复。
- 美债因六月节休市。
- 欧洲债市明显承压,英国10年期国债收益率升约9个基点至4.84%,德国10年期国债收益率升约6个基点至2.98%,英国政局不确定性放大了本土债市压力。
- 大宗商品宽幅震荡,布伦特原油涨0.9%至80.57美元/桶,但全周仍跌7.7%,说明市场虽交易以黎冲突反复,但美伊协议和霍尔木兹重开预期仍压低中期风险溢价。
- 现货黄金跌约1.3%至4,155.71美元/盎司,白银盘中一度跌近3.7%后收窄跌幅;LME铜跌0.7%至13,595美元/吨,LME铝涨0.3%至3,396美元/吨,反映基本金属受美元和需求预期压制,但铝仍受海湾供应恢复不确定性支撑。
- 比特币围绕6.3万美元震荡,日内基本持平。
美国经济-6月联储会议:走进新时代
- 本次会议重新定价沃什时代下美联储反应函数,美联储将完全抛弃前瞻性指引,政策框架将更加灵活,基于精确实时数据和资产负债表传导等因素决断,并更注重2%通胀目标公信力。
- 会议声明移除大量前瞻性内容,联储目标表述较先前就业与通胀的双重目标变为“致力于实现物价稳定”的单一表述,显示联储立场明显转鹰。
- 点阵图预测年内将加息一次,为本次会议主要鹰派信号。
- 联储实际政策立场可能更为温和,一方面加息与不加息票委均为9票平票,另一方面今年有投票权的关键票委立场更偏向鸽派。
- 沃什记者会没有回答任何前瞻性问题,并刻意呈现双向平衡,强调通胀目标的同时淡化了加息预期共识度。
- 他将成立5个新工作组改革联储未来政策框架。
- 减少前瞻性指引一方面将给予联储更高灵活性和更快政策反应,但也将明显增加市场波动率,因市场需要围绕利率路径反复定价,前端利率、美元和高估值权益资产波动或更为明显。
- 期限溢价将上升,利率曲线可能走向熊平,美元短期内将小幅走强,贵金属将承压。
- 我们仍认为联储年内加息可能较低,当前联储更多是通过鹰派沟通来引导市场重新定价利率路径,借助金融条件收紧提前实现部分加息效果。
- 随着下半年美国经济放缓和通胀回落,我们认为政策宽松预期有机会大幅上升。
免责声明及披露
- 分析员声明:分析员就本报告所提及的证券及其发行人做出声明,确认无直接或间接关系,并符合相关法规要求。
- 招银国际环球市场投资评级:买入、持有、卖出、未评级。
- 招银国际环球市场行业投资评级:优于大市、指标同步、落后大市。
- 重要披露:本报告内所提及的任何投资都可能涉及相当大的风险,招银国际环球市场不提供任何针对个人的投资建议,建议投资者独立评估投资和策略,并鼓励咨询专业财务顾问以便作出投资决定。
- 本报告包含的任何信息由招银国际环球市场编写,仅为本公司及其关联机构的特定客户和其他专业人士提供的参考数据,不构成任何投资、法律、会计或税务方面的最终操作建议。
- 本报告基于我们认为可靠且已经公开的信息,力求但不担保这些信息的准确性、有效性和完整性。
- 本公司或其附属关联机构可能持有报告中提到的公司所发行的证券头寸并不时自行及/或代表其客户进行交易或持有该等证券的权益,还可能与这些公司具有其他投资银行相关业务联系。
- 本报告版权仅为本公司所有,任何机构或个人于未经本公司书面授权的情况下,不得以任何形式翻版、复制、转售、转发及或向特定读者以外的人士传阅,否则有可能触犯相关证券法规。
- 对于接收此份报告的英国投资者、美国投资者和新加坡的收件人,本报告的提供和分发符合相关法规要求。