全球市场观察
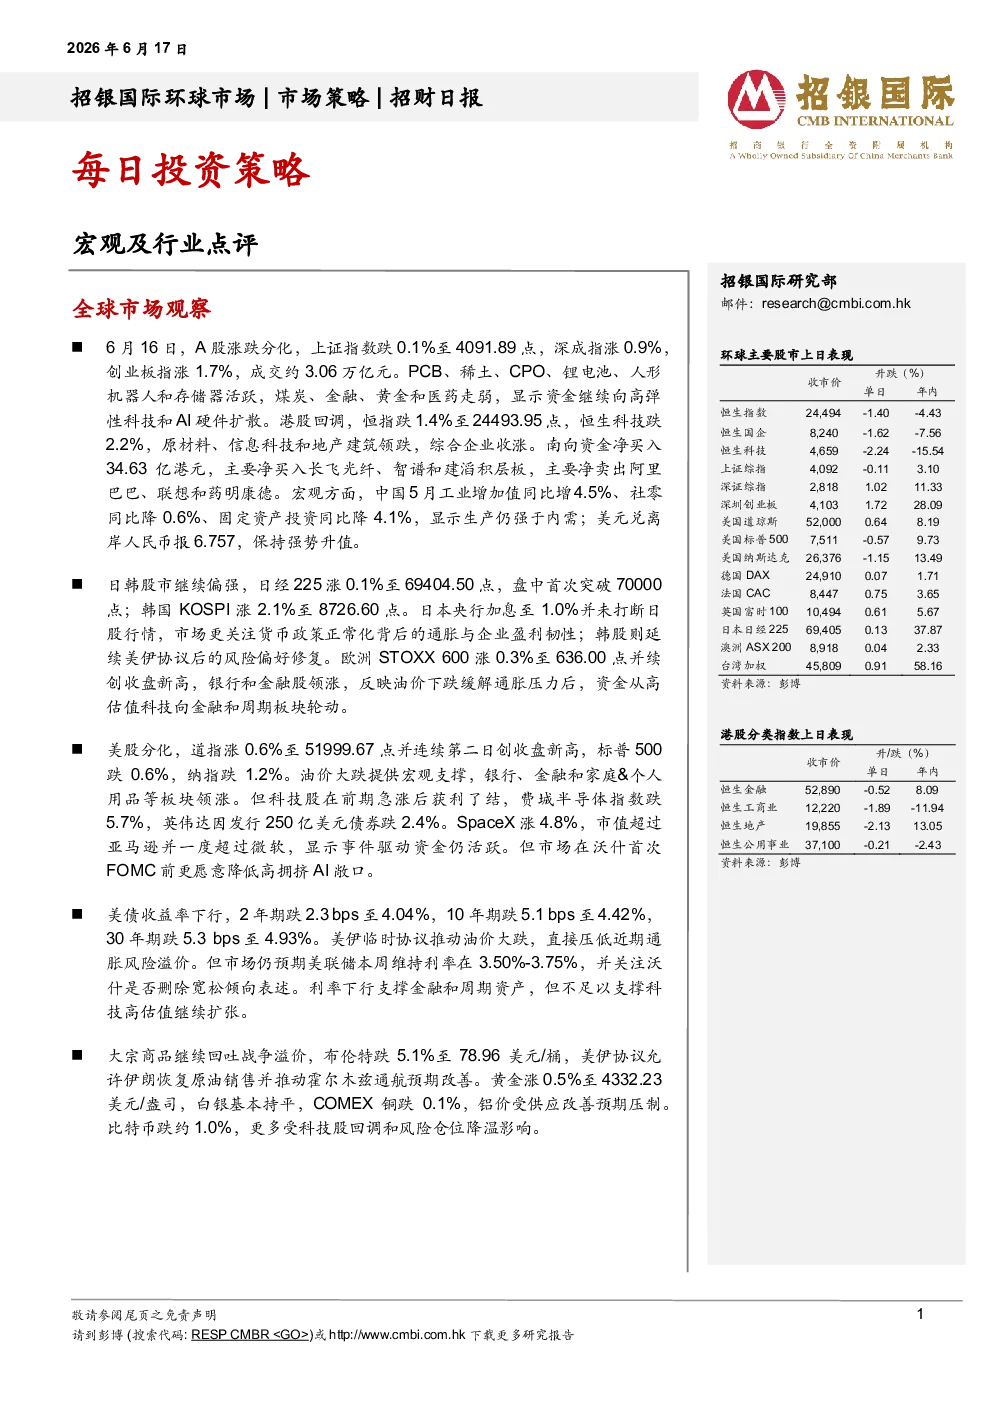
- A股:涨跌分化,上证指数跌0.1%,深成指涨0.9%,创业板指涨1.7%,成交约3.06万亿元。资金流向高弹性科技和AI硬件,如PCB、稀土、CPO、锂电池、人形机器人和存储器活跃,煤炭、金融、黄金和医药走弱。
- 港股:恒指跌1.4%,恒生科技跌2.2%。南向资金净买入34.63亿港元,主要净买入长飞光纤、智谱和建滔积层板,主要净卖出阿里巴巴、联想和药明康德。
- 日韩股市:日经225涨0.1%至69404.50点,首次突破70000点;韩国KOSPI涨2.1%至8726.60点。日本央行加息未打断日股行情,市场关注通胀与企业盈利韧性;韩股延续美伊协议后的风险偏好修复。
- 欧洲股市:STOXX 600涨0.3%至636.00点并续创收盘新高,银行和金融股领涨,资金从高估值科技向金融和周期板块轮动。
- 美股:道指涨0.6%至51999.67点并连续第二日创收盘新高,标普500跌0.6%,纳指跌1.2%。油价大跌提供宏观支撑,银行、金融和家庭&个人用品等板块领涨。科技股获利了结,费城半导体指数跌5.7%,英伟达因发行250亿美元债券跌2.4%。SpaceX涨4.8%,市值超过亚马逊并一度超过微软。
- 美债收益率:2年期跌2.3 bps至4.04%,10年期跌5.1 bps至4.42%,30年期跌5.3 bps至4.93%。美伊临时协议推动油价大跌,通胀风险溢价下降。市场预期美联储本周维持利率不变,关注沃什是否删除宽松倾向表述。
- 大宗商品:布伦特跌5.1%至78.96美元/桶,美伊协议允许伊朗恢复原油销售并推动霍尔木兹通航预期改善。黄金涨0.5%至4332.23美元/盎司,白银基本持平,COMEX铜跌0.1%,铝价受供应改善预期压制。比特币跌约1.0%,受科技股回调和风险仓位降温影响。
宏观点评
- 中国经济:内需进一步走弱,5月工业增加值同比增4.5%,社零同比降0.6%,固定资产投资同比降4.1%。生产仍强于内需,CPI低于市场预期,主要由能源价格支撑。信用增长偏弱,社融存量增速降至历史低位。短期内增量政策支持可能仍将谨慎,若经济动能进一步转弱,下半年政策宽松的可能性将增加。预计GDP增速由1Q26的5.0%放缓至2Q26的4.6%,全年增速放缓至4.7%。经济K型分化格局延续,AI硬件&基础设施、具备全球竞争力的出口企业,以及受益于“反内卷”供给约束的工业龙头可能继续跑赢,而房地产上下游、消费和内需周期板块或仍将相对落后。
行业点评
- 资本品行业:5月份起重机销售增长稳健,履带起重机和汽车起重机销量同比分别增长34%和18%。高空作业平台销量同比增幅达30%,显示中国需求出现早期复苏迹象。维持对中联重科、三一重工及三一国际的“买入”评级。看好恒立液压,主要由于工程机械液压组件销售强劲,且人形机器人组件业务具有巨大的上升潜力。浙江鼎力存在上行机会,由于中国高空作业平台需求较预期强劲。
免责声明及披露
- 分析员声明:观点准确反映个人观点,薪酬与观点无直接关系。无相关证券处置或买卖,无高级人员任职,无持有相关证券权益。
- 投资评级:买入(股价未来12个月潜在涨幅超过15%)、持有(股价未来12个月潜在变幅在-10%至+15%之间)、卖出(股价未来12个月潜在跌幅超过10%)、未评级。
- 重要披露:投资涉及风险,数据可能不适合所有投资者,不提供个人投资建议,过去表现不代表未来表现。
- 信息来源:力求准确、有效、完整,但不担保,可能随时调整。
- 利益冲突:可能持有报告中提到的公司证券头寸,可能与这些公司具有其他投资银行相关业务联系。
- 版权声明:版权仅属招银国际环球市场所有,未经授权不得翻版、复制、转售、转发及传阅。
- 特定地区投资者说明:英国、美国、新加坡收件人需遵守当地法规。