全球市场观察
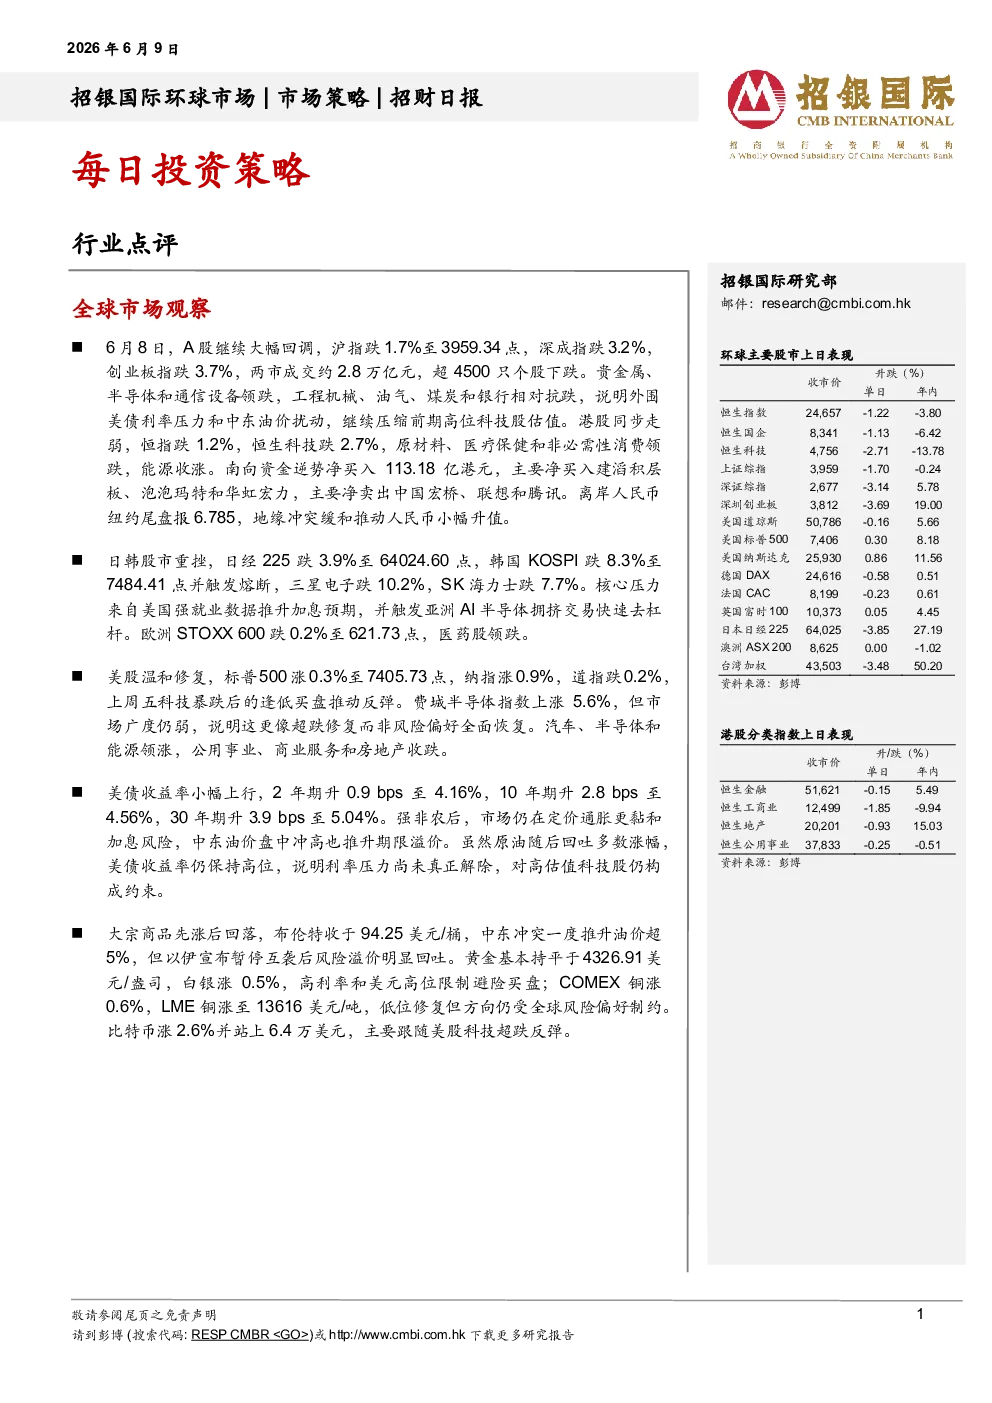
- A股市场:6月8日,A股大幅回调,沪指跌1.7%至3959.34点,深成指跌3.2%,创业板指跌3.7%,两市成交约2.8万亿元,超4500只个股下跌。贵金属、半导体和通信设备领跌,工程机械、油气、煤炭和银行相对抗跌。外围美债利率压力和中东油价扰动,继续压缩前期高位科技股估值。
- 港股市场:恒指跌1.2%,恒生科技跌2.7%,原材料、医疗保健和非必需性消费领跌,能源收涨。南向资金逆势净买入113.18亿港元,主要净买入建滔积层板、泡泡玛特和华虹宏力,主要净卖出中国宏桥、联想和腾讯。
- 日韩股市:日经225跌3.9%至64024.60点,韩国KOSPI跌8.3%至7484.41点并触发熔断,三星电子跌10.2%,SK海力士跌7.7%。核心压力来自美国强就业数据推升加息预期,并触发亚洲AI半导体拥挤交易快速去杠杆。
- 美股市场:标普500涨0.3%至7405.73点,纳指涨0.9%,道指跌0.2%。上周五科技暴跌后的逢低买盘推动反弹,费城半导体指数上涨5.6%,但市场广度仍弱,说明这更像超跌修复而非风险偏好全面恢复。
- 美债市场:美债收益率小幅上行,2年期升0.9 bps至4.16%,10年期升2.8 bps至4.56%,30年期升3.9 bps至5.04%。强非农后,市场仍在定价通胀更黏和加息风险,中东油价盘中冲高也推升期限溢价。虽然原油随后回吐多数涨幅,美债收益率仍保持高位,说明利率压力尚未真正解除,对高估值科技股仍构成约束。
- 大宗商品市场:布伦特收于94.25美元/桶,中东冲突一度推升油价超5%,但以伊宣布暂停互袭后风险溢价明显回吐。黄金基本持平于4326.91美元/盎司,白银涨0.5%,高利率和美元高位限制避险买盘;COMEX铜涨0.6%,LME铜涨至13616美元/吨,低位修复但方向仍受全球风险偏好制约。比特币涨2.6%并站上6.4万美元,主要跟随美股科技超跌反弹。
行业点评
- 汽车行业-机器人产业链调研:特斯拉量产在即,行业发展路径或类似新能源汽车,产业早期优选零部件龙头。优先在工业搬运、电力巡检、安防等高ROI单点场景突破,当前行业格局相当于2015-2016年的新能源汽车。预计1-2年内最先兑现业绩的为单场景专用机器人。
- 核心零部件:最大壁垒是稳定量产能力与产品可拓展性,工艺和设备门槛已快速下降,但从样品到稳定量产仍需长期验证与经验积累,已实现规模量产的龙头具备较强的先发优势,纯组装类企业发展空间有限。需警惕零部件长期降价风险,中长期降本空间达60%-80%。
- 特斯拉:仍是行业风向标,其人形机器人Optimus预计2026年三季度小规模量产、四季度环比翻倍,下半年有望催化新一轮产业情绪,可按照“2026年看验证、2027年看扩产、2028年看需求”的框架跟踪。
- 汽车主机厂:在智驾算法、研发资金、大规模量产管理、全球产能布局等方面优势突出,机器人硬件产业链与汽车高度协同,跨界切入的成功概率或高于纯独立机器人企业。