全球市场观察
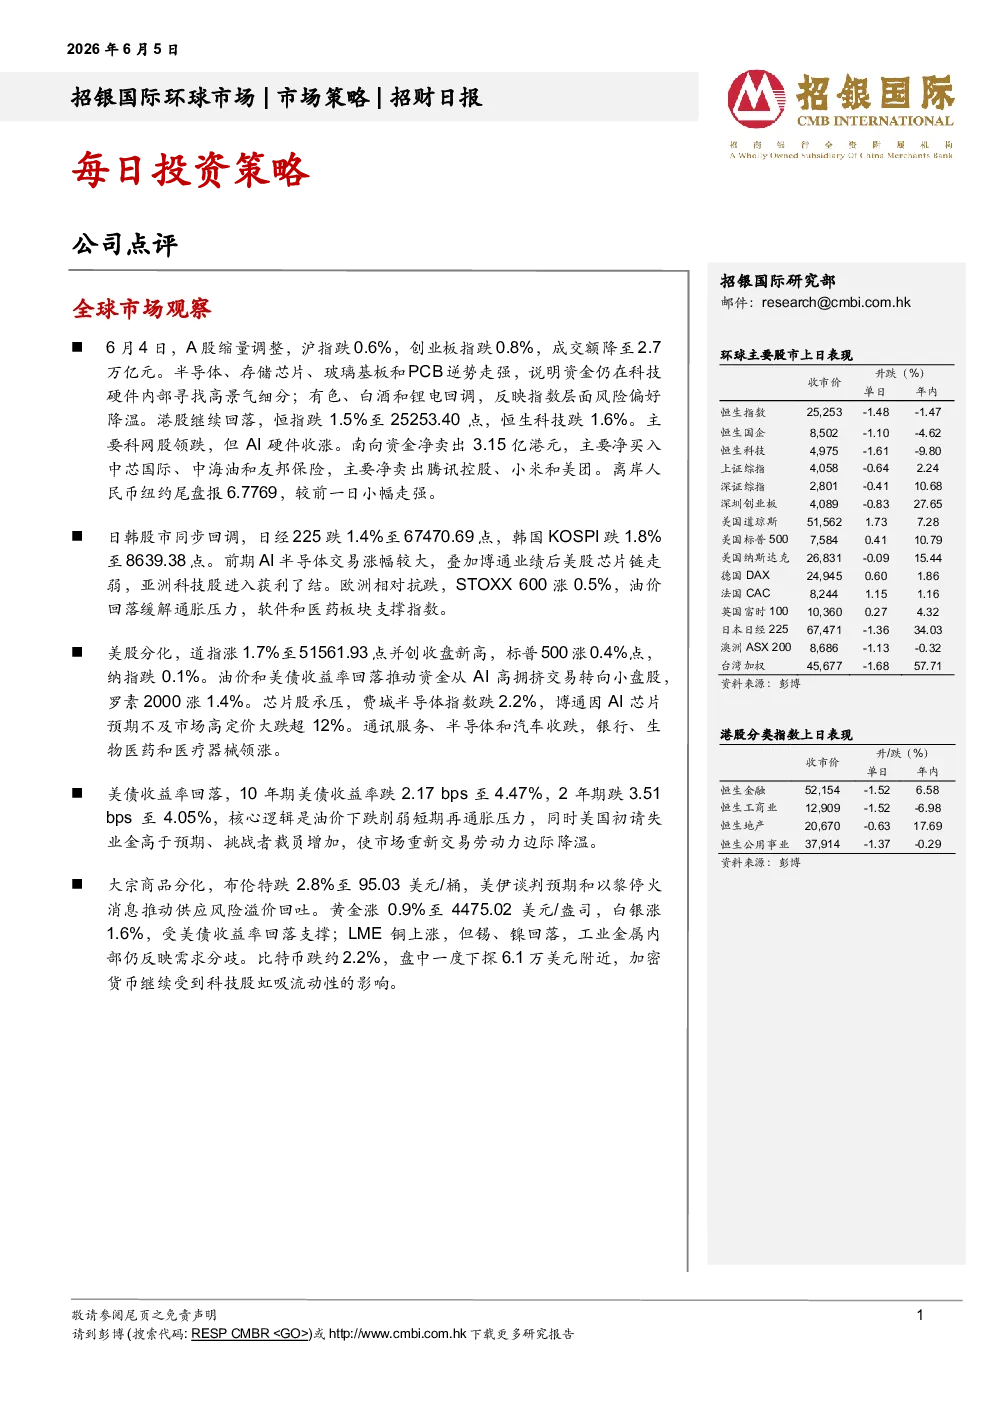
- A股市场:6月4日缩量调整,沪指跌0.6%,创业板指跌0.8%,成交额降至2.7万亿元。半导体、存储芯片等科技硬件细分领域逆势走强,资金仍在寻找高景气细分;有色、白酒、锂电回调,指数层面风险偏好降温。
- 港股市场:恒指跌1.5%至25253.40点,恒生科技跌1.6%。主要科网股领跌,但AI硬件收涨。南向资金净卖出3.15亿港元,主要净买入中芯国际、中海油和友邦保险,主要净卖出腾讯控股、小米和美团。
- 日韩股市:日经225跌1.4%至67470.69点,韩国KOSPI跌1.8%至8639.38点。前期AI半导体交易涨幅较大,叠加博通业绩后美股芯片链走弱,亚洲科技股进入获利了结。
- 欧洲市场:STOXX 600涨0.5%,油价回落缓解通胀压力,软件和医药板块支撑指数。
- 美股市场:道指涨1.7%至51561.93点并创收盘新高,标普500涨0.4%,纳指跌0.1%。资金从AI高拥挤交易转向小盘股,罗素2000涨1.4%。芯片股承压,费城半导体指数跌2.2%,博通因AI芯片预期不及市场高定价大跌超12%。通讯服务、半导体和汽车收跌,银行、生物医药和医疗器械领涨。
- 美债收益率:10年期美债收益率跌2.17 bps至4.47%,2年期跌3.51bps至4.05%。油价下跌削弱短期再通胀压力,同时美国初请失业金高于预期、挑战者裁员增加,使市场重新交易劳动力边际降温。
- 大宗商品:布伦特跌2.8%至95.03美元/桶,美伊谈判预期和以黎停火消息推动供应风险溢价回吐。黄金涨0.9%至4475.02美元/盎司,白银涨1.6%,受美债收益率回落支撑;LME铜上涨,但锡、镍回落,工业金属内部仍反映需求分歧。比特币跌约2.2%,盘中一度下探6.1万美元附近,加密货币继续受到科技股虹吸流动性的影响。
公司点评
- 恒立液压(601100 CH,买入,目标价:人民币125元):常州工厂调研显示,导轨需求强劲,主要受机床和半导体领域驱动;人形机器人用滚珠丝杠具备巨大潜力;油缸和泵阀产能满负荷运转,主要由于采矿和农业机械等广泛下游需求驱动。上调销量假设,并将2027/28年盈利预测上调4%/7%。预计精密工业(导轨及丝杠)营收将从2025年的8000万元人民币增至2026/ 27年的4亿元/10亿元人民币。基于2026年预期市盈率48倍,将目标价上调至125元。溢价幅度的扩大反映液压业务的上升周期以及精密业务的巨大增长潜力。重申“买入”评级。