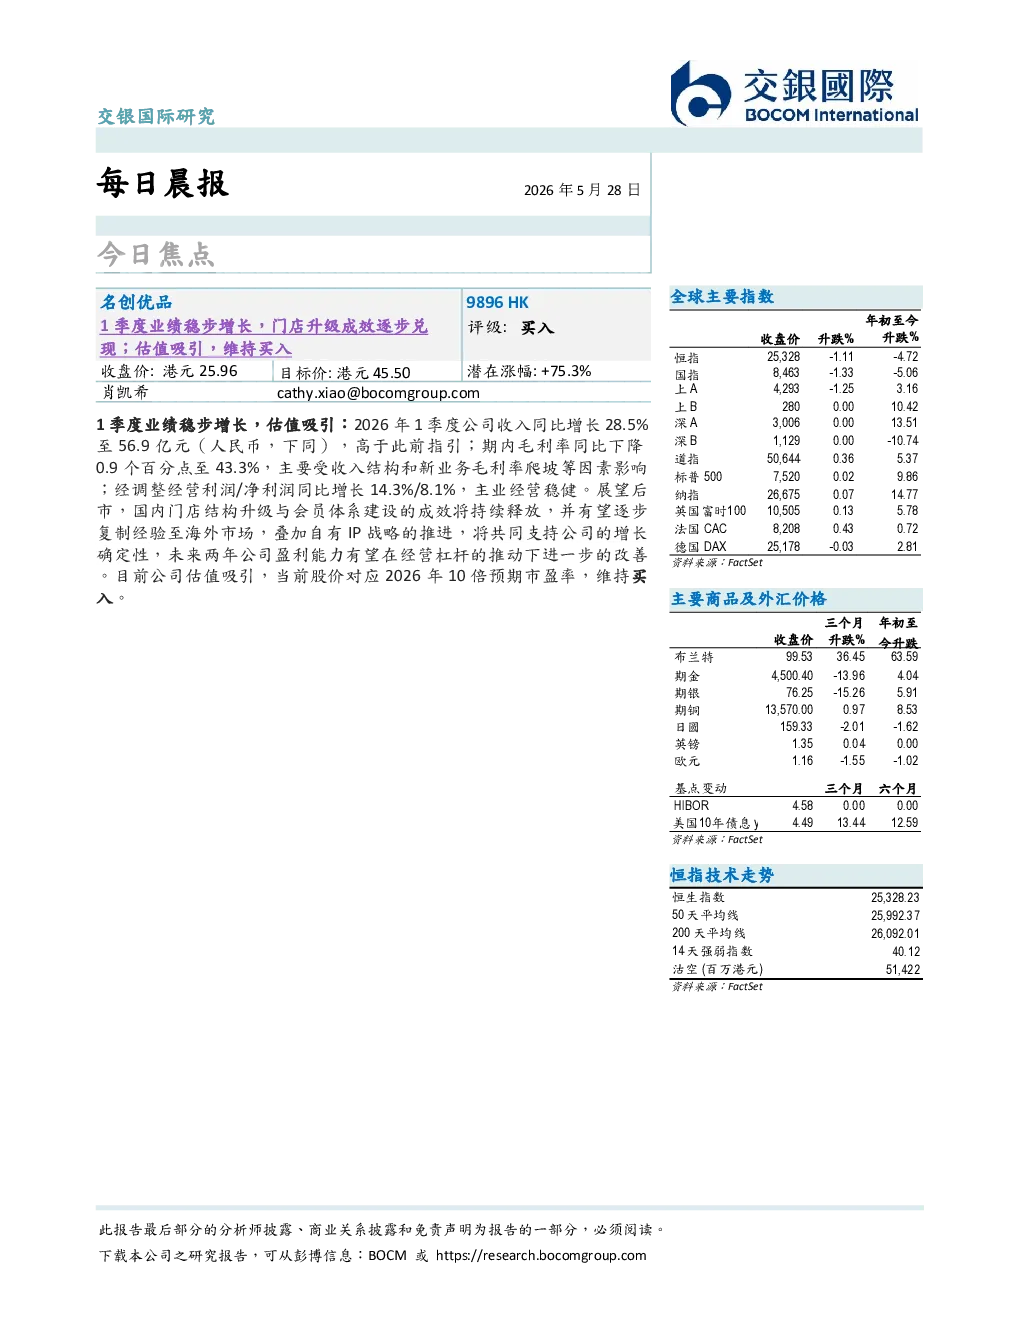
今日焦点
- 业绩表现:2026年1季度公司收入同比增长28.5%至56.9亿元,高于此前指引;毛利率同比下降0.9个百分点至43.3%,主要受收入结构和新业务毛利率爬坡等因素影响;经调整经营利润/净利润同比增长14.3%/8.1%,主业经营稳健。
- 未来展望:国内门店结构升级与会员体系建设的成效将持续释放,有望逐步复制经验至海外市场,叠加自有IP战略的推进,将共同支持公司增长确定性;未来两年公司盈利能力有望在经营杠杆的推动下进一步改善。
- 估值与评级:当前股价对应2026年10倍预期市盈率,估值吸引,维持买入评级。
深度报告
- 免责声明:报告作者声明观点准确反映个人观点,薪酬与建议无直接关系,无内幕消息影响,且在报告发布前30日内未交易相关公司证券,无担任高级人员或财务利益。
- 商务关系及财务权益披露:交银国际证券有限公司及关联公司在过去十二个月内与多家公司有投资银行业务关系,持有东方证券及光大证券已发行股本逾1%。
- 免责声明:报告为高度机密,仅限交银国际证券客户阅览,未经许可不得复制、分发;报告内容基于当时可靠来源,但交银国际证券不保证其准确性、完整性或可靠性,不就第三方依赖报告内容导致的损失负责;报告不构成投资建议,投资者应独立评估并咨询专业顾问;报告不向特定司法管辖区或国家分发,发送对象不包括身处中国内地的投资人。