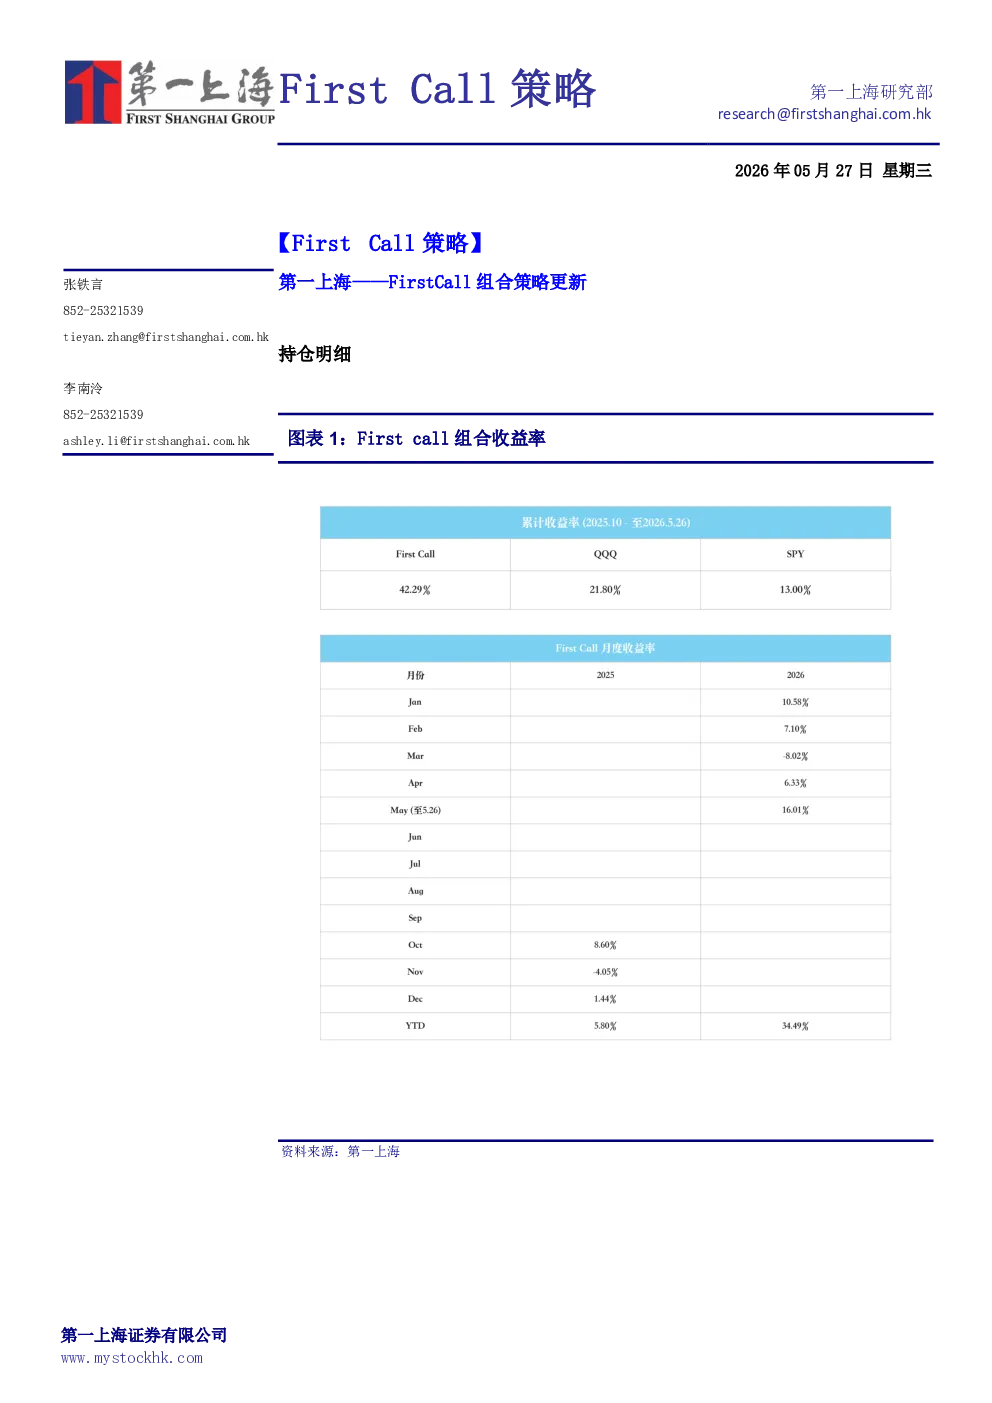
持仓调仓策略
- 清仓:ASML(光刻机长期看好,先锁定利润,回调再建仓)、LITE(光通信长期受益AI网络扩张,短期承压,获利了结)
- 新建:MU(存储+HBM胜率最高,市场目标价调整形成买点)
- 减持:剑桥科技(单一持仓集中度偏高,硬件OEM长期看好,回调企稳后重建)
调仓逻辑
- 中长期看好AI算力/存储/光通信硬件主线,当前市场FOMO,回撤风险大
- 一边追击alpha,仓位向存储倾斜;一边放大现金比例,止盈动能减弱板块等待回调
SpaceX估值分析
火箭发射业务
- 2025年收入40.86亿,其中外部客户占26%
- 内部服务价值被隐藏在星链利润中(星链EBITDA利润率62.9%)
- 拆解外部收入:纯发射业务63%(25.74亿),航天器开发37%(15.12亿)
- 发射业务单次0.6亿,2025年165次,隐含全年收入99亿,加上航天器开发15.12亿,总计114亿
- 2026年入轨质量增速预计23%,推算2026年收入约140亿
- 估值:18x PS(参考Rocket Lab),火箭发射分部估值2520亿
星链业务
- 2025年收入113.87亿,其中消费者收入72.08亿,企业及政府收入41.79亿
- 经营利润44.23亿,净利润35亿(按20%有效税率)
- 2026年Q1收入32.57亿,同比增速31.6%
- 推算2026年收入150亿,经营利润率37%,净利润44亿
- 估值:38.6x PE(国际化扩张,净利润增速低于收入增速,PEG按高质量增长给1.5)
- 星链已包含火箭发射的隐藏价值,估值1700亿
AI分部
- AI业务总收入1330亿,拆解如下:
- 广告:2025年收入18.4亿,2026年Q1收入3.43亿,年化13.7亿,负增长
- 给予乐观预期全年收入23亿(25%YoY),参考Snap和Pinterest,7x PS,估值160亿
- Grok + X订阅:2025年收入5亿,2026年Q1收入2亿,年化8亿
- Grok订阅利润率不透明,AI分部巨亏,给予15x PS估值120亿
- 或参考Anthropic打折,10x PS估值80亿,暂时按高的算
- 算力租赁:Anthropic月收入12.5亿,年化150亿
- 考虑Cursor协议风险,7x PS估值1050亿
- 太空数据中心:纯期权
SpaceX总估值
- 2026年预期总收入:2520亿(火箭发射)+ 1700亿(星链)+ 1330亿(AI)= 5550亿
- 未包含:Starship、星链海外扩张、手机直连、V3卫星等业务成功预期
- 中长期叙事溢价:5550亿 vs 1.75万亿,差值主要来自预期溢价和稀缺性溢价
- 估值风险:上行与下行不对称
SpaceX股权结构
- 双层股权结构,B类股每股十票,绝大多数在马斯克手中
- B类股股东有权选举董事会一半以上席位,马斯克权力超越Tesla
免责声明
- 本报告仅供机构投资者一般审阅,不构成投资建议
- 数据、工具及材料仅作参考,不保证公平性、准确性
- 第一上海不对使用本报告造成的损失承担责任
- 本报告不面向美国投资者