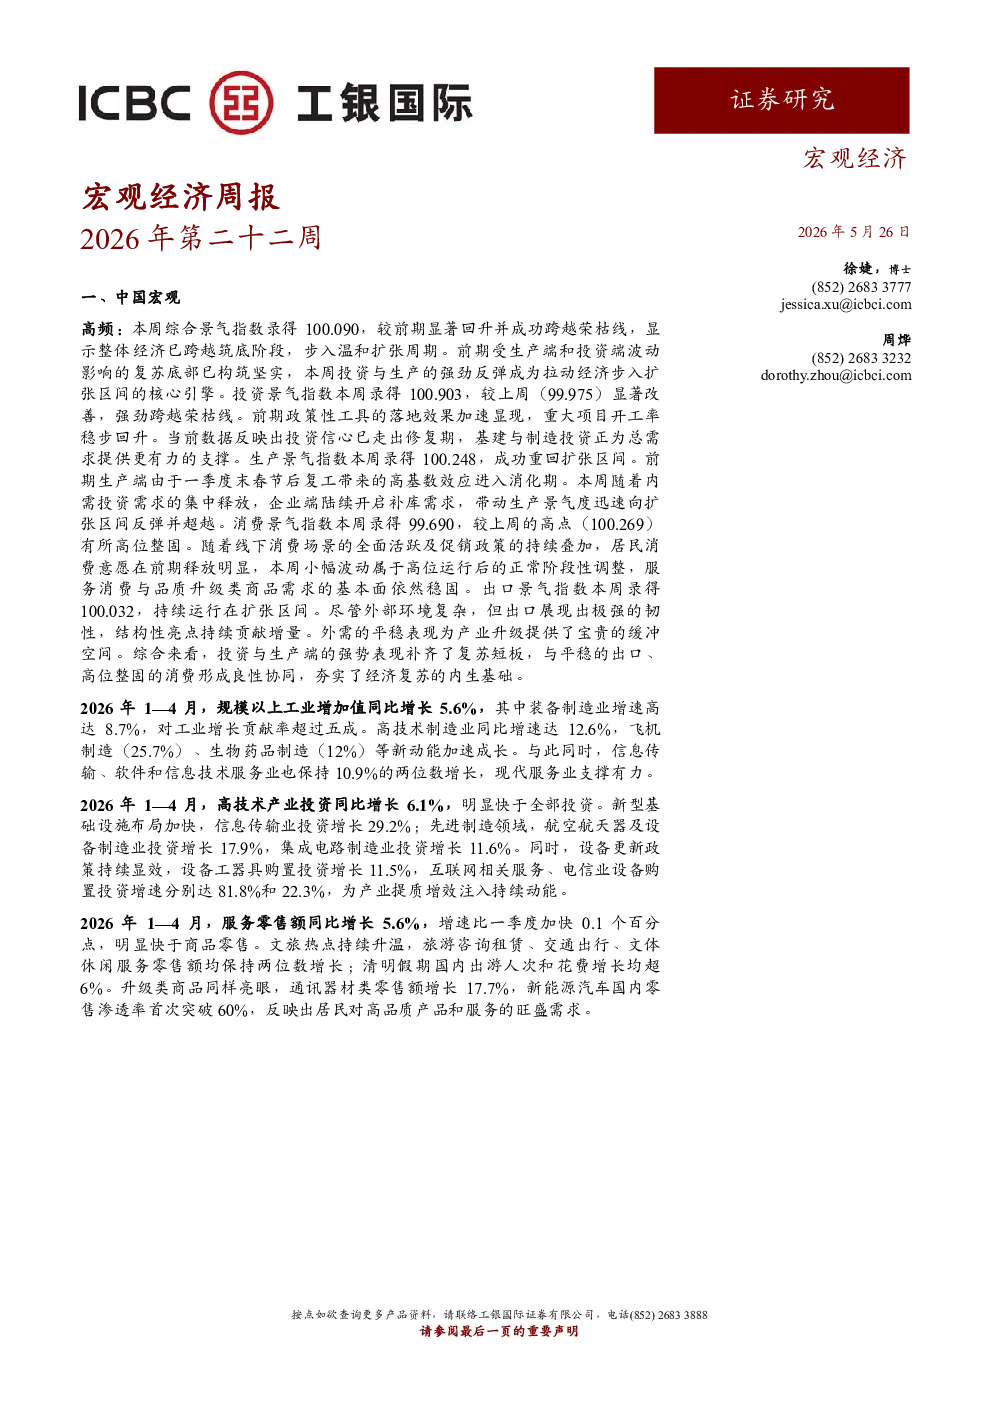
一、中国宏观
本周中国综合景气指数显著回升并跨越荣枯线,显示经济已进入温和扩张周期。投资与生产端的强劲反弹是拉动经济扩张的核心引擎。具体表现为:
- 投资景气指数显著改善,跨越荣枯线,基建与制造投资为总需求提供有力支撑。
- 生产景气指数重回扩张区间,内需投资需求集中释放带动企业补库,推动生产景气度反弹。
- 消费景气指数高位整固,线下消费场景活跃及促销政策叠加下,居民消费意愿释放明显。
- 出口景气指数持续扩张,外需平稳为产业升级提供缓冲空间。
1-4月经济数据亮点:
- 工业增加值同比增长5.6%,装备制造业增速高达8.7%,高技术制造业同比增速达12.6%。
- 高技术产业投资同比增长6.1%,新型基础设施布局加快,设备更新政策显效。
- 服务零售额同比增长5.6%,文旅服务及升级类商品需求旺盛,新能源汽车零售渗透率首次突破60%。
二、全球宏观
- 韩国出口景气度高增长,主要受半导体产业驱动,AI相关投资强劲,但通胀压力上升引发政策挑战。
- 美国5月制造业PMI初值55.3,制造业景气度持续抬升;服务业PMI初值为50.9,扩张节奏放缓。
- 美国整体经济仍处在景气扩张区间,但制造与服务行业走势呈现结构性分化。
三、市场聚焦
韩国三星电子在政府协调下与工会达成劳资谈判框架协议,叫停罢工,避免对全球存储芯片产业链造成冲击。
- 劳资协定敲定了薪酬与激励双重调整方案,员工薪资迎来幅度可观的上调。
- 此次劳资分歧本质是行业AI红利下企业与员工的利润分配博弈,达成折中方案。