-
季度业绩摘要
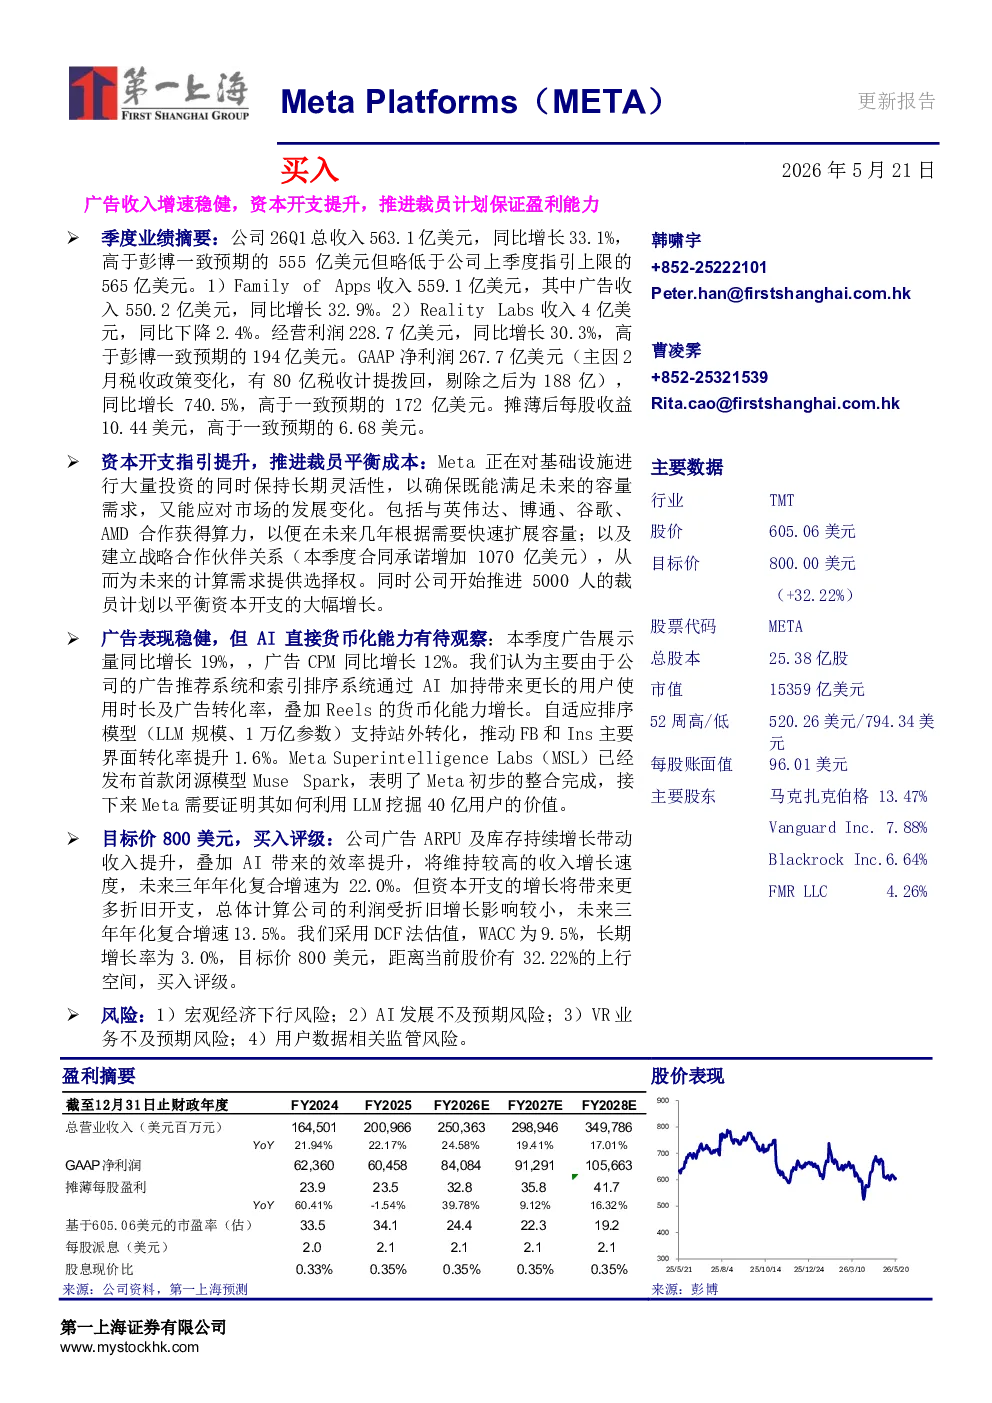
2026年Q1总收入563.1亿美元,同比增长33.1%,略低于公司指引上限。Family of Apps收入559.1亿美元(广告收入550.2亿美元,同比增长32.9%),Reality Labs收入4亿美元(同比下降2.4%)。经营利润228.7亿美元(同比增长30.3%),GAAP净利润267.7亿美元(剔除税收影响后188亿美元,同比增长740.5%),摊薄EPS 10.44美元(高于预期6.68美元)。
-
资本开支与成本控制
公司上调资本开支至1250-1450亿美元(同比增长),主要用于AI基础设施和人力成本,同时推进5000人裁员以平衡支出。与英伟达、博通等合作获取算力,并签订1070亿美元租赁合同以保持灵活性。
-
广告业务表现
广告展示量同比增长19%,广告CPM同比增长12%。AI推荐系统(Lattice、GEMS、自适应排序模型)提升用户时长和转化率,Reels货币化进展顺利。视频生成工具营收年化达100亿美元,欧洲地区广告收入增长最强劲(39.6%)。
-
AI与Reality Labs
Meta Superintelligence Labs发布首款闭源模型Muse Spark,初步整合完成,需证明如何利用LLM挖掘40亿用户价值。Reality Labs收入4亿美元(同比下降2.4%),Meta XR市场份额达72.2%,但Quest VR销售下降。
-
目标价与估值
预计未来三年收入年化复合增速22.0%,利润年化复合增速13.5%。DCF估值(WACC 9.5%,长期增长率3.0%)目标价800美元,当前股价有32.22%上行空间,给予“买入”评级。
-
风险提示
宏观经济下行、AI发展不及预期、VR业务不及预期、用户数据监管风险。