行情分析:
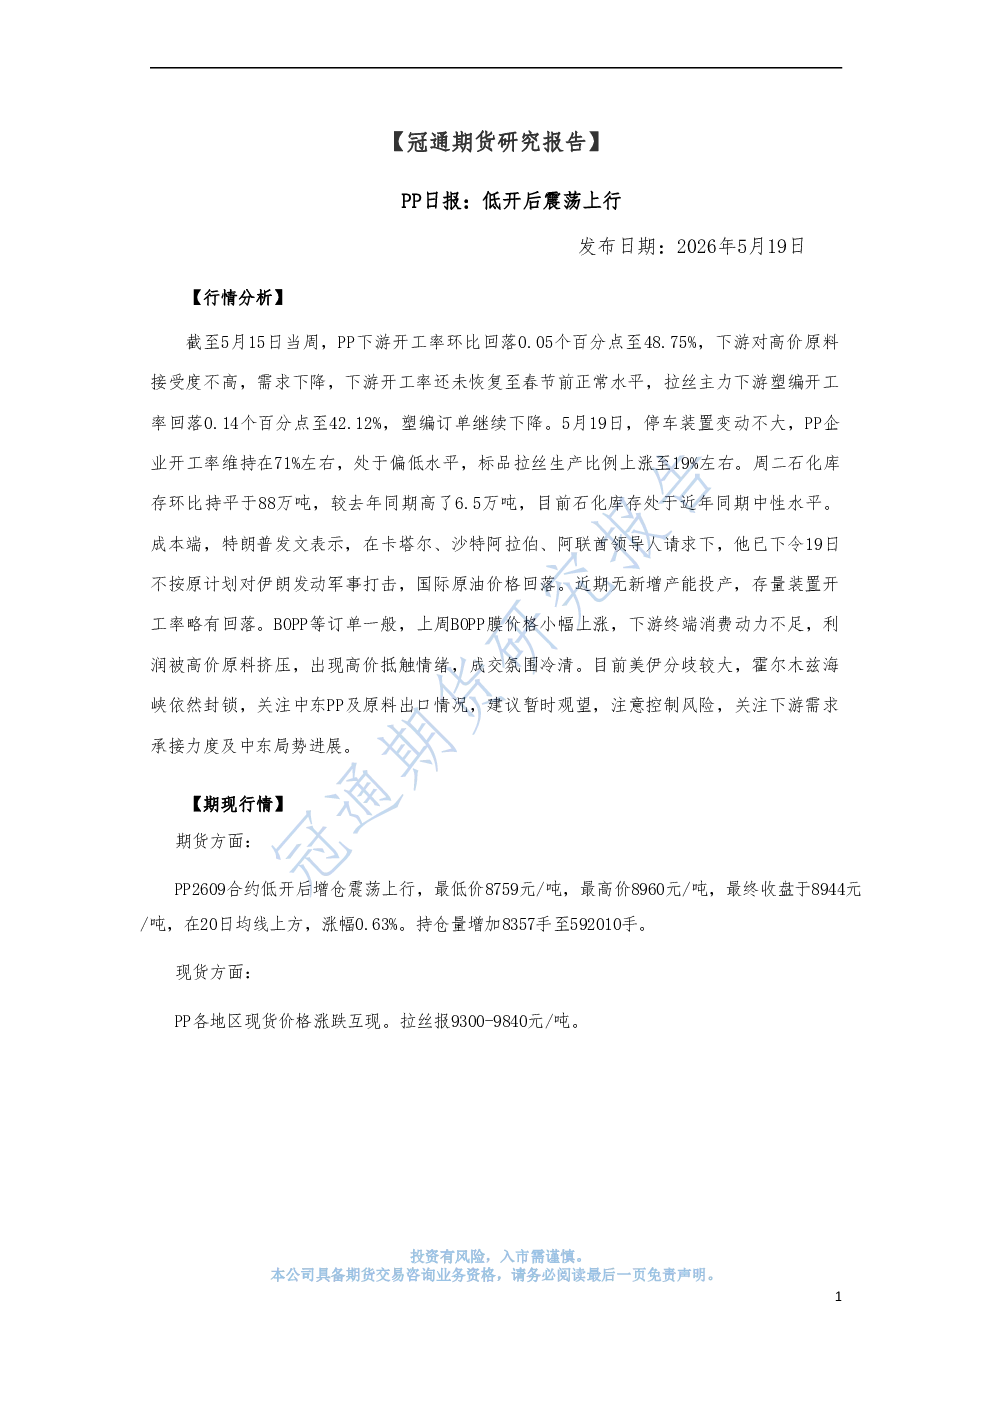
截至5月15日当周,PP下游开工率环比回落至48.75%,下游对高价原料接受度不高,需求下降,尚未恢复至春节前水平。拉丝主力下游塑编开工率回落至42.12%,塑编订单继续下降。5月19日,PP企业开工率维持在71%左右,处于偏低水平,标品拉丝生产比例上涨至19%左右。石化库存环比持平于88万吨,较去年同期高6.5万吨,处于近年同期中性水平。成本端,国际原油价格因美伊分歧回落,近期无新增产能投产,BOPP等订单一般,下游终端消费动力不足,利润被挤压,出现高价抵触情绪,成交氛围冷清。建议暂时观望,关注下游需求承接力度及中东局势进展。
期现行情:
期货方面,PP2609合约低开后增仓震荡上行,收盘于8944元/吨,涨幅0.63%,持仓量增加8357手至592010手。现货方面,PP各地区价格涨跌互现,拉丝报9300-9840元/吨。
基本面跟踪:
供应端,5月19日PP企业开工率维持在71%左右,标品拉丝生产比例上涨至19%左右。需求端,下游开工率环比回落至48.75%,拉丝主力下游塑编开工率回落至42.12%,订单继续下降。石化库存环比持平于88万吨,较去年同期高6.5万吨,处于近年同期中性水平。原料端,布伦特原油07合约在110美元/桶附近震荡,中国CFR丙烯价格环比持平于1250美元/吨。
研究结论:
当前PP市场供应端开工率偏低,需求端尚未恢复至正常水平,下游高价抵触情绪明显。石化库存处于中性水平,成本端原油价格波动,BOPP等订单一般。建议暂时观望,关注下游需求承接力度及中东局势进展。