全球市场观察
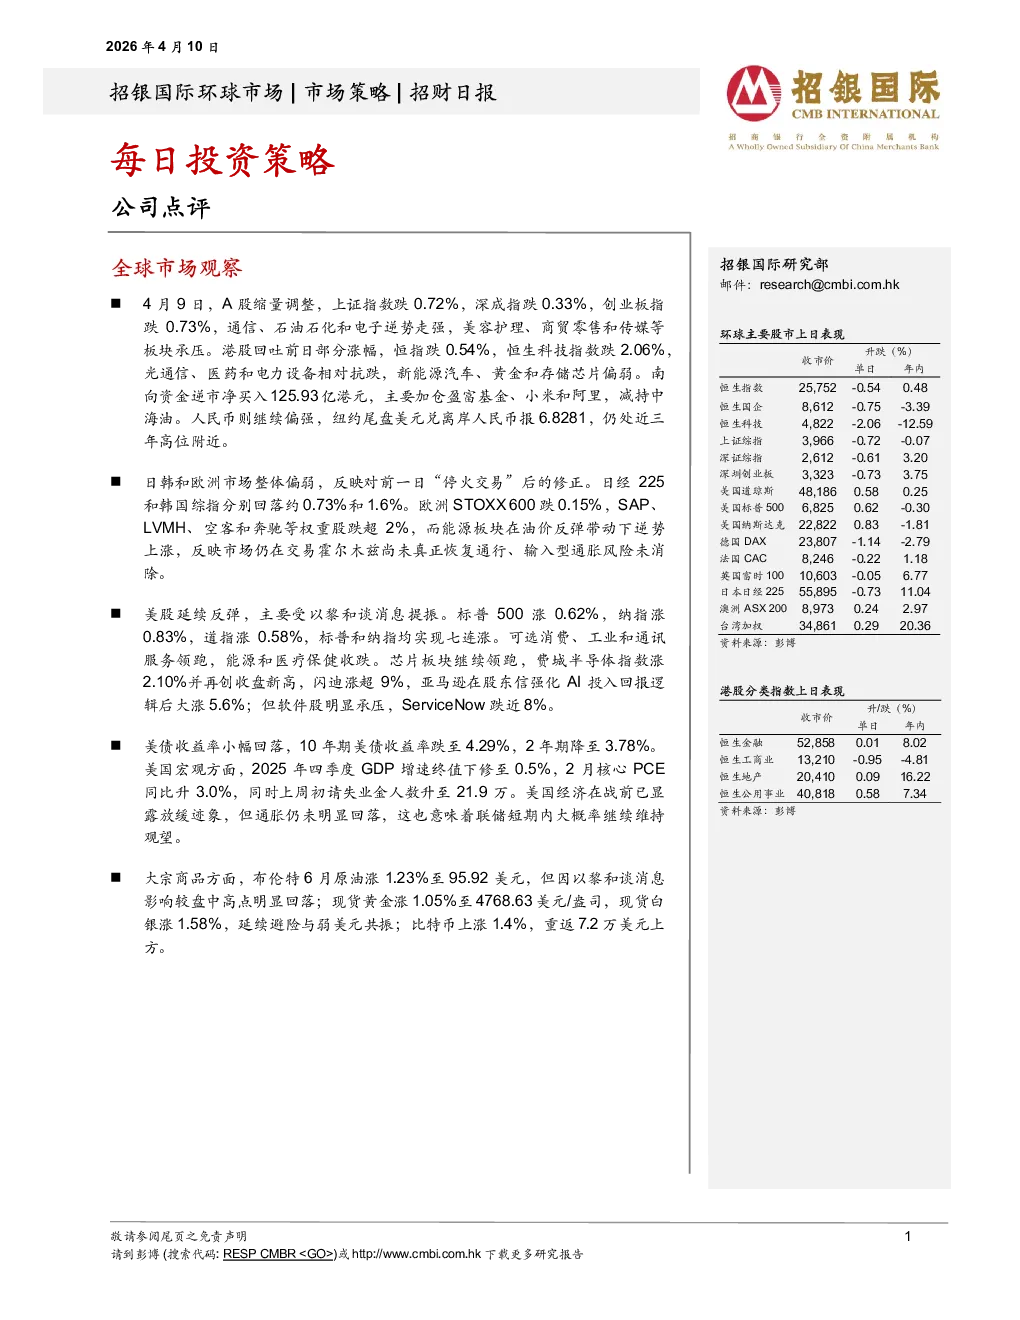
- A股市场:4月9日缩量调整,上证指数跌0.72%,深成指跌0.33%,创业板指跌0.73%。通信、石油石化和电子逆势走强,美容护理、商贸零售和传媒板块承压。南向资金净买入125.93亿港元,主要加仓盈富基金、小米和阿里,减持中海油。人民币兑美元报6.8281,仍处近三年高位。
- 日韩和欧洲市场:整体偏弱,日经225和韩国综指分别回落约0.73%和1.6%。欧洲STOXX 600跌0.15%,能源板块在油价反弹带动下逆势上涨,反映霍尔木兹海峡通行问题及输入型通胀风险。
- 美股市场:延续反弹,主要受以黎和谈消息提振。标普500涨0.62%,纳指涨0.83%,道指涨0.58%,均实现七连涨。可选消费、工业和通讯服务领跑,能源和医疗保健收跌。芯片板块继续领跑,费城半导体指数涨2.10%并创收盘新高,闪迪涨超9%,亚马逊涨5.6%。软件股承压,ServiceNow跌近8%。
- 美债收益率:10年期美债收益率跌至4.29%,2年期降至3.78%。美国GDP增速终值下修至0.5%,2月核心PCE同比升3.0%,初请失业金人数升至21.9万。通胀未明显回落,联储短期内大概率维持观望。
- 大宗商品:布伦特6月原油涨1.23%至95.92美元,现货黄金涨1.05%至4768.63美元/盎司,现货白银涨1.58%,比特币上涨1.4%,重返7.2万美元上方。
公司点评
- 阿里巴巴(BABA US,买入,目标价:206.1美元):
- 业绩前瞻:预计4QFY26收入达2,412亿元人民币,同比增长2%,调整后EBITA为47亿元人民币,同比下降86%,主要因即时零售及AI业务投入增加。
- 云智能集团:本季度收入同比增速将从3QFY26的36%提升至40%,预计1QFY27延续加速增长趋势。
- 即时零售业务:季度亏损环比收窄至180亿元人民币,全年亏损预计从2026财年的880亿元大幅收窄至2027财年的440亿元,2028年进一步减半。
- 估值与评级:分部估值法(SOTP)目标价微调至206.1美元,维持“买入”评级。
免责声明及披露
- 分析员声明:薪酬与报告观点无直接关系,无利益冲突。
- 投资评级:买入(股价潜在涨幅超过15%)、持有(潜在变幅-10%至+15%)、卖出(潜在跌幅超过10%)、未评级。
- 重要披露:投资涉及风险,报告不构成投资建议,数据可能不准确,投资者需独立评估。
- 其他披露:针对英国、美国和新加坡投资者的特别说明。