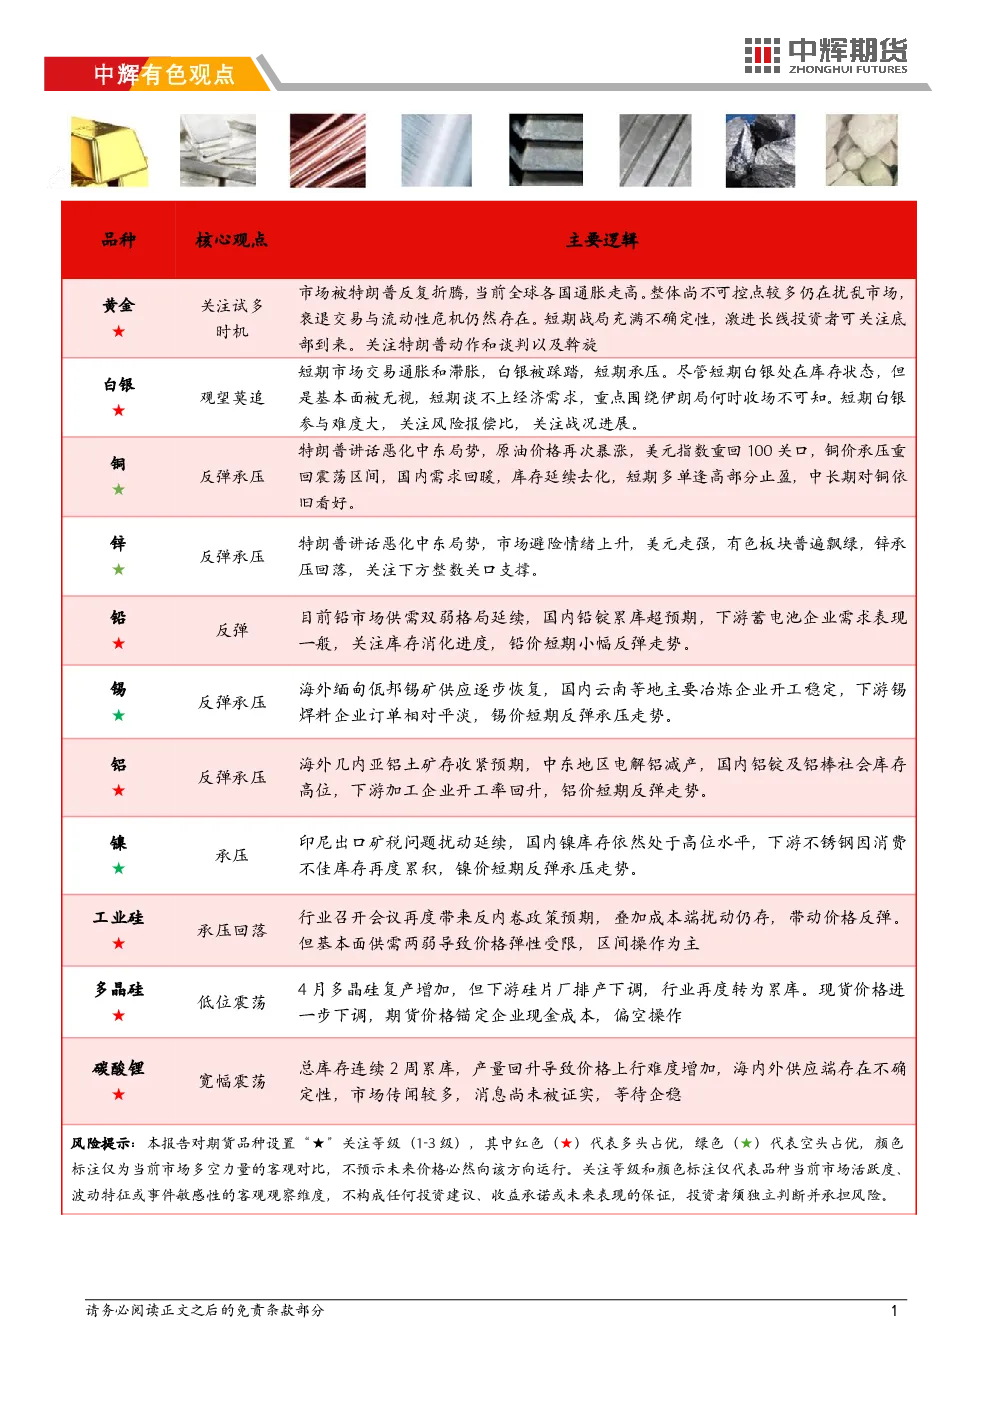
金银
- 盘面表现:纽约尾盘,现货黄金跌1.84%至4670.80美元,COMEX黄金期货跌2.40%至4697.80美元;现货白银跌2.79%至72.9814美元,COMEX白银期货跌3.95%至73.075美元。
- 基本逻辑:
- 特朗普威胁对伊朗采取更强硬军事行动,引发市场担忧,但伊朗强硬回应。
- 美国数据走弱:2月商品与服务贸易逆差扩大至573亿美元,3月挑战者企业裁员环比大增。
- 贵金属逻辑:短期压制因素包括美元与美债收益率走高、ETF资金流出、通胀预期升温;长期牛市逻辑包括避险需求、亚洲力量重塑定价权、法币信用动摇、能源转型滞胀对冲。
- 策略提醒:短期关注1000美元附近支撑,白银弹性大,关注17000美元附近表现,霍通航仍是关键点。
铜
- 行情回顾:沪铜承压回落。
- 产业逻辑:全球铜矿供应紧张,TC持续走低;2月中国电解铜产量环比减少,但3月预计环比增加;霍尔木兹海峡紧张影响硫磺供应,非洲湿法铜冶炼受阻;中下游逢低采购,库存去化。
- 策略推荐:短期铜价承压,建议多单逢高止盈,中长期看好铜矿紧张和绿色铜需求,沪铜关注区间95000-97000元/吨,伦铜关注12000-12500美元/吨。
锌
- 行情回顾:沪锌承压。
- 产业逻辑:2026年全球锌矿供应或收缩,二季度TC低于预期;国产锌精矿TC走低,部分冶炼厂减产;2月中国精炼锌产量环比减少,预计3月环比增加;中下游开工回暖,但海外减产预期和国内累库。
- 策略推荐:短期锌价承压,建议观望,中长期看资源保护主义加速,沪锌关注区间23000-24000元,伦锌关注3100-3300美元。
铝
- 行情回顾:铝价反弹承压,氧化铝相对偏弱。
- 产业逻辑:电解铝:2026年美联储降息预期趋弱,中东供应扰动延续,印尼项目爬产;库存方面,铝锭库存增加,铝棒库存小幅回落;需求端,下游开工率环比回升但不及去年同期。
- 氧化铝:海外铝土矿运价上涨,到港量稳定,国内开工率76.43%,库存偏高。
- 策略推荐:沪铝短期逢低偏多,关注铝锭库存变动,主力区间23500-25500元。
镍
- 行情回顾:镍价反弹承压,不锈钢反弹回落。
- 产业逻辑:镍:2026年美联储降息预期趋弱,印尼镍矿配额下调预期减弱;国内纯镍库存增加,产业链弱现实延续。
- 不锈钢:下游消费旺季表现一般,库存小幅攀升,终端需求逐步恢复。
- 策略推荐:镍、不锈钢暂时观望,关注印尼政策及下游库存,镍主力区间125000-145000元。
碳酸锂
- 行情回顾:主力合约LC2605低开冲高回落,收盘微跌。
- 产业逻辑:供需紧平衡,库存连续累库,盘面创新高难度大;国内云母矿采矿证问题未解决,海外锂矿政策未谈妥;新能源汽车销量疲软,但材料环节满产满销。
- 策略推荐:等待企稳,区间150000-162000元。