期现市场与基本逻辑
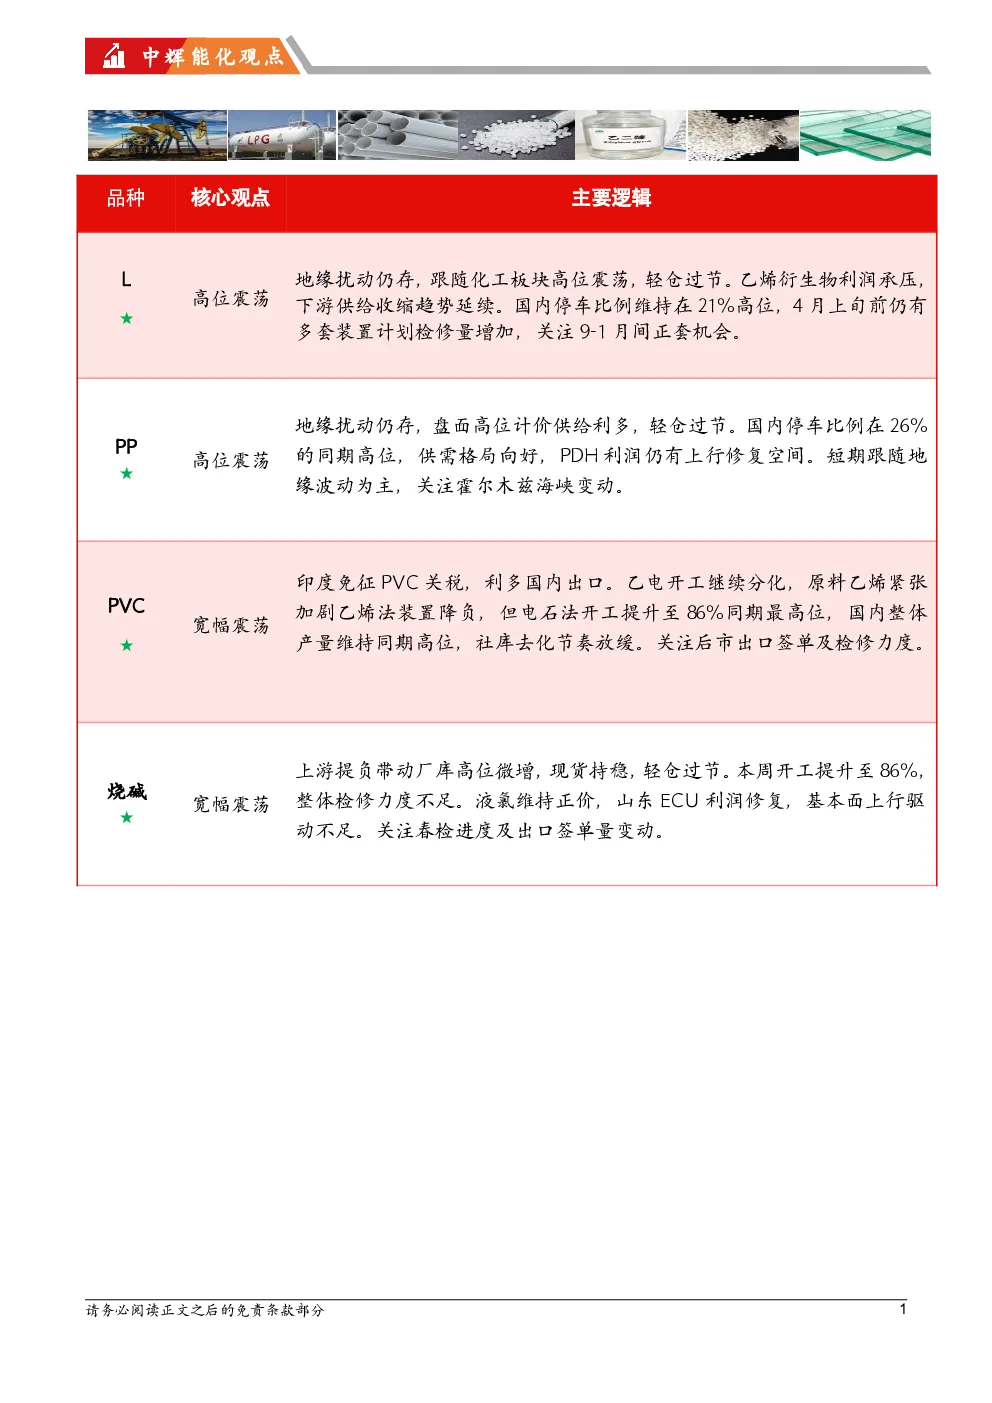
- L05基差65元/吨,L59月差190元/吨。地缘扰动持续,化工板块高位震荡,乙烯衍生物利润承压,下游供给收缩趋势延续。国内停车比例21%高位,4月上旬前检修增加,关注9-1月正套机会。L【8200-8700】。
- PP05基差97元/吨,PP59价差467元/吨。地缘扰动持续,盘面高位计价供给利多,国内停车比例26%高位,供需格局向好,PDH利润修复空间。短期跟随地缘波动,关注霍尔木兹海峡变动。PP【8800-9300】。
- V05基差-106元/吨,V59价差-113元/吨。印度免征PVC关税利多出口,乙电开工分化,乙烯法降负,电石法开工86%高位,国内产量高位,社库去化放缓。关注出口签单及检修力度。V【5000-5500】。
PTA:地缘扰动叠加成本支撑,回调买入
- 基本逻辑:地缘冲突未缓和,估值偏高,期限back结构,基差、月差走弱。TA加工费300+附近。供应端,国内装置恢复,PTA负荷79.9%,福海创450wt装置负荷5成,逸盛新材料计划4.1降负荷30%,逸盛大连等维持停车。需求端,聚酯负荷86.8%,织造开工回升但产销一般。库存端,PTA库存高位略有去化。成本端,美伊战争导致霍尔姆斯海峡封锁,PX海内外装置降负。基本面持续改善,短期震荡偏强。TA【6480-7100】。
MEG:进口缩量叠加成本支撑,方向看多
- 基本逻辑:乙二醇估值整体偏高,期限back结构,基差走弱。海内外装置均持续降负。乙烯氧化工艺方面,镇海炼化无产出,古雷石化停车检修。合成气制工艺方面,河南煤业重启,山西沃能降负。海外方面,3月进口缩量大概率兑现。乙二醇港口库存同期低位,社库持续下行。需求端,聚酯负荷86.8%,织造开工回升但产销一般。成本端,地缘冲突未缓和,油价震荡偏强,煤价震荡企稳。EG【4820-5380】。
甲醇:估值偏高,关注地缘脉冲影响
- 基本逻辑:甲醇主力处近1年高位,期限back结构,基差、月差走弱。供应端,海内提负海外降负。需求端,下游需求弱稳,华东2套MTO装置开车时间待定。烯烃需求方面,MTO开工85.58%。传统需求季节性回暖,开工低位回升。港口加速去库,成本支撑持稳。关注地缘脉冲影响。MA【3080-3380】。
尿素:基本面偏宽松,关注出口政策
- 基本逻辑:尿素海内外价差近3000+元/吨,国内春耕高峰结束前出口难言放开。供应端,尿素开工下滑但仍处高位,日产22.41万吨。需求端有所恢复,复合肥开工持续提升,工业需求稳中向好,厂库持续去库。国内“出口配额”及“保供稳价”政策下,尿素维持区间波动。UR【1830-1890】。
液氯:上游提负带动厂库高位微增
- 基本逻辑:SH05基差14元/吨,SH59为-141元/吨。上游提负带动厂库高位微增,现货持稳,轻仓过节。本周开工提升至86%,整体检修力度不足。液氯维持正价,山东ECU利润修复,基本面上行驱动不足。关注春检进度及出口签单量变动。SH【2200-2400】。