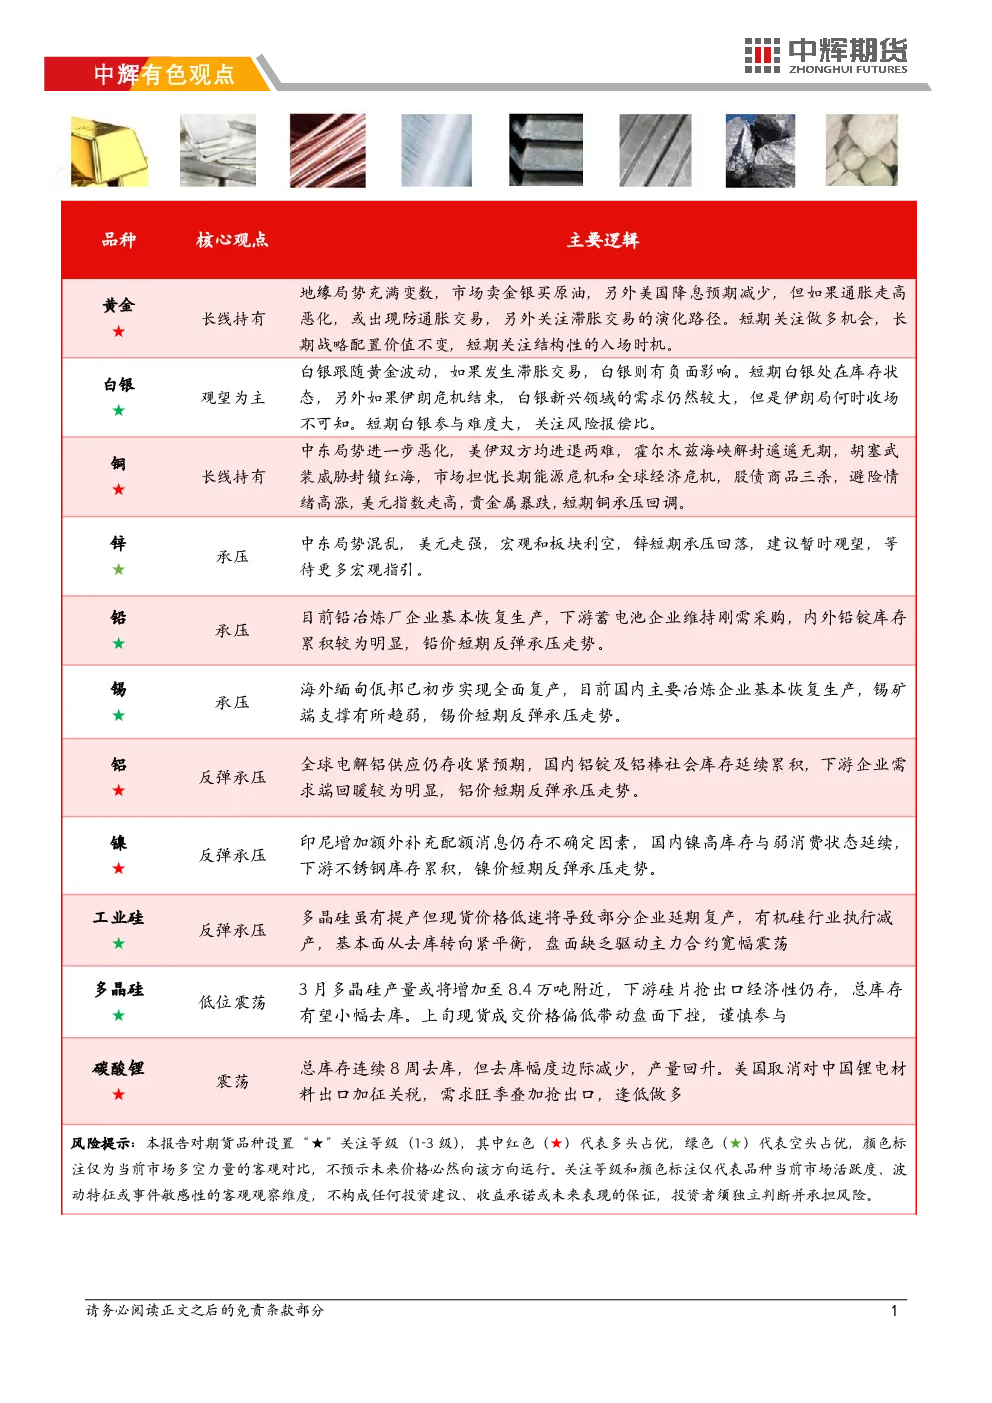
金银
- 盘面表现:COMEX黄金期货周跌2.63%报5023.10美元/盎司,COMEX白银期货周跌4.35%报80.64美元/盎司;国内市场同步跟跌。
- 基本逻辑:
- 伊朗局势恶化:最高领袖哈梅内伊发表声明,称伊朗将继续采取包括封锁霍尔木兹海峡在内的战略手段,呼吁邻国关闭被美国利用的军事基地。
- 降息预期降低:1月核心PCE同比上涨3.1%,JOLTS职位空缺增加至694.6万人,劳动力市场韧性十足;四季度GDP年化季率下修至0.7%,增长基础不稳。
- 贵金属逻辑:
- 压制因素:美元与美债收益率走高,VIX飙升时黄金被卷入“卖一切”的去风险化浪潮,ETF资金连续流出,通胀预期升温强化美联储维持高利率的担忧。
- 支撑因素:避险逻辑(“旧秩序已死”)、亚洲力量重塑定价权、法币信用动摇的“终极保险”、能源转型下的滞胀对冲逻辑。
- 策略建议:短期黄金波动率上升、对地缘事件钝化,中期若油价持续高企、滞胀风险升温并迫使美联储转向宽松,黄金将重获上涨动能。分批逢低布局,黄金短期1100美元附近有支撑,白银关注21000美元附近支撑。
- 风险提示:地缘局势、美联储降息预期。
铜
- 行情回顾:沪铜承压回调。
- 产业逻辑:全球铜矿供应紧张,铜精矿加工费录得-57.2美元/吨;2月中国电解铜产量环比减少3.69万吨,但3月预计环比增加5.28万吨;现货转升水,下游逢低采购,库存小幅去化,中下游企业开工回暖。中美第六次会谈结果、国内1-2月宏观数据、超级央行周全球流动性定调均需关注。
- 策略建议:中东局势恶化,市场担忧长期能源危机和全球经济危机,避险情绪高涨,美元指数走高,贵金属暴跌,短期铜承压回调。建议新入场观望,等待充分回调,产业买保按需采购,卖出套保等待反弹。对铜中长期趋势依旧看好。短期沪铜关注区间【98000,102000】元/吨,伦铜关注区间【12500,13000】美元/吨。
- 风险提示:需求不足,中美关系。
锌
- 行情回顾:沪锌震荡偏弱。
- 产业逻辑:2026年全球锌矿供应或收缩,RedDog产量减量,伊朗Mehdiabad锌矿受地缘政治影响或无法投产;北方矿山季节性停产减产,国产锌精矿加工费1550元/吨,部分中小型冶炼厂减产。2月中国精炼锌产量环比-9.99%至50.46万吨,预计3月环比+14.92%。
- 策略建议:受宏观和板块情绪不佳影响,锌短期承压回落。建议暂时观望,中长期看全球资源保护主义加速,重要矿产资源供应稳定面临挑战,逢低试多为主。沪锌关注区间【23800,24500】,伦锌关注区间【3250,3350】美元/吨。
- 风险提示:需求不足,政策刺激。
铝
- 行情回顾:铝价反弹承压,氧化铝小幅回升。
- 产业逻辑:电解铝:2026年美联储降息预期延续,中东地区短期供应扰动延续,海外印尼新投项目爬产。3月国内电解铝锭库存127.1万吨,周环比增加1.5万吨;铝下游加工龙头企业开工率环比上涨4.2个百分点至57%。氧化铝:海外铝土矿货源充足,国内氧化铝库存小幅下降,但行业过剩格局难扭转。
- 策略建议:建议沪铝短期逢低偏多为主,注意铝锭社会库存累积,主力运行区间【24000-26000】。
- 风险提示:关注全球贸易及利率政策变化。
镍
- 行情回顾:镍价反弹承压,不锈钢反弹承压。
- 产业逻辑:镍:2026年美联储降息预期延续,印尼确认2026年镍矿生产配额将下调,但近期可能额外补充配额的消息削弱收紧预期。3月国内纯镍社会库存约为8.45万吨。不锈钢:下游终端消费季节性淡季,3月无锡和佛山两大市场库存总量小幅下降至99.8万吨。
- 策略建议:建议镍、不锈钢逢低偏多为主,注意印尼政策及下游不锈钢库存变动。镍主力运行区间【130000-150000】。
- 风险提示:关注海外利率及印尼政策变化。
碳酸锂
- 行情回顾:主力合约LC2605冲高回落。
- 产业逻辑:供需依旧维持紧平衡,智利进口量到港未令总库存累库,下游进入旺季后高频微观数据重要性降低。国内锂盐厂稳步推进复产,海外锂矿政策变数增加。下游复产节奏快于上游,磷酸铁锂满产满销,产量持续创新高。储能和动力电池补库预期仍在,总库存跌破10万关口,上游冶炼厂库存水位线偏低,美国取消对国内锂电材料出口加征关税。
- 策略建议:逢低做多【150000-167000】。